cómo hacer un presupuesto
Un presupuesto no es un castigo por gastar dinero. Es un plan sencillo para decidir a dónde debe ir tu dinero antes de que el mes se te pase de largo. Un buen presupuesto te ayuda a pagar las cuentas a tiempo, reducir el estrés, ahorrar para metas y detectar pequeñas fugas de dinero antes de que se conviertan en hábitos costosos.
La idea básica es simple: compara lo que entra con lo que sale. Consumer.gov explica que un presupuesto muestra cuánto dinero ganas y cómo lo gastas, y su guía para hacer un presupuesto es un buen punto de partida para principiantes.
Comienza con tus ingresos mensuales
El primer paso es saber con cuánto dinero realmente cuentas. Usa tus ingresos netos, no tu salario bruto. Los ingresos netos son el dinero que llega a tu cuenta bancaria después de impuestos, seguros, aportaciones para el retiro y otras deducciones.
Si tus ingresos cambian cada mes, usa una estimación conservadora. Por ejemplo, si trabajas por cuenta propia, por turnos por hora o ganas comisiones, revisa los últimos 6 a 12 meses y elabora tu presupuesto con base en un promedio más bajo. Es más fácil agregar dinero extra después que crear un plan basado en ingresos que quizá no lleguen.
Puedes incluir cheques de pago, ingresos por trabajo independiente, ingresos adicionales, apoyo familiar regular, beneficios e ingresos confiables de inversiones.
Enumera tus gastos fijos
Los gastos fijos son cuentas que por lo general se mantienen iguales o casi iguales cada mes. Pueden incluir renta o hipoteca, seguros, factura del teléfono, internet, suscripciones, pago del auto, préstamos estudiantiles, cuidado infantil y pagos mínimos de deudas.
Anota cada uno con su fecha de vencimiento. El momento importa. Si la renta vence el día 1 y tu pago llega el día 5, tu presupuesto debe considerar esa diferencia.
El sitio federal de educación financiera MyMoney.gov recomienda dar seguimiento a los hábitos de gasto y crear un plan para metas a corto y largo plazo. Ese es el núcleo de hacer un presupuesto: ver tu dinero claramente antes de tomar decisiones.
Da seguimiento a los gastos variables
Los gastos variables cambian de un mes a otro. También son el punto donde muchos presupuestos se desmoronan silenciosamente.
Algunos ejemplos incluyen comestibles, gasolina, restaurantes, entretenimiento, ropa, regalos, artículos para el hogar, cuidado de mascotas, viajes compartidos y gastos personales. Estas categorías no son malas. Solo necesitan límites.
Durante un mes, registra cada compra. Puedes usar una hoja de cálculo, una app de presupuesto, una exportación bancaria o una libreta. Al principio, no juzgues los números. Solo recopílalos. El objetivo es ver la realidad con claridad.
Consumer.gov también ofrece recursos sobre tu dinero, incluidos hojas de trabajo de presupuesto y videos, que pueden ayudarte si quieres una plantilla sencilla.
Crea una tabla de presupuesto sencilla
Una vez que conozcas tus ingresos y gastos, conviértelos en un plan mensual.
| Categoría | Monto de ejemplo | Notas |
|---|---|---|
| Ingresos netos mensuales | $4,000 | Dinero después de impuestos y deducciones |
| Vivienda | $1,300 | Renta o hipoteca |
| Servicios y teléfono | $300 | Electricidad, agua, internet, teléfono móvil |
| Alimentos | $550 | Comestibles y comidas básicas |
| Transporte | $350 | Gasolina, transporte público, seguros, estacionamiento |
| Pagos de deudas | $400 | Tarjetas de crédito, préstamos estudiantiles, préstamos personales |
| Ahorros | $400 | Fondo de emergencia, metas a corto plazo |
| Gastos personales | $300 | Comer fuera, compras, entretenimiento |
| Margen restante | $400 | Colchón adicional o dinero para metas |
Esta tabla es solo un ejemplo. Tus números serán diferentes. El objetivo es asignarle una función a cada dólar.
Elige un método de presupuesto
No existe un presupuesto único y perfecto. El mejor presupuesto es el que realmente puedes usar.
La Oficina para la Protección Financiera del Consumidor explica la regla de presupuesto 50/30/20, que divide los ingresos después de impuestos entre necesidades, deseos y ahorros o pago de deudas.
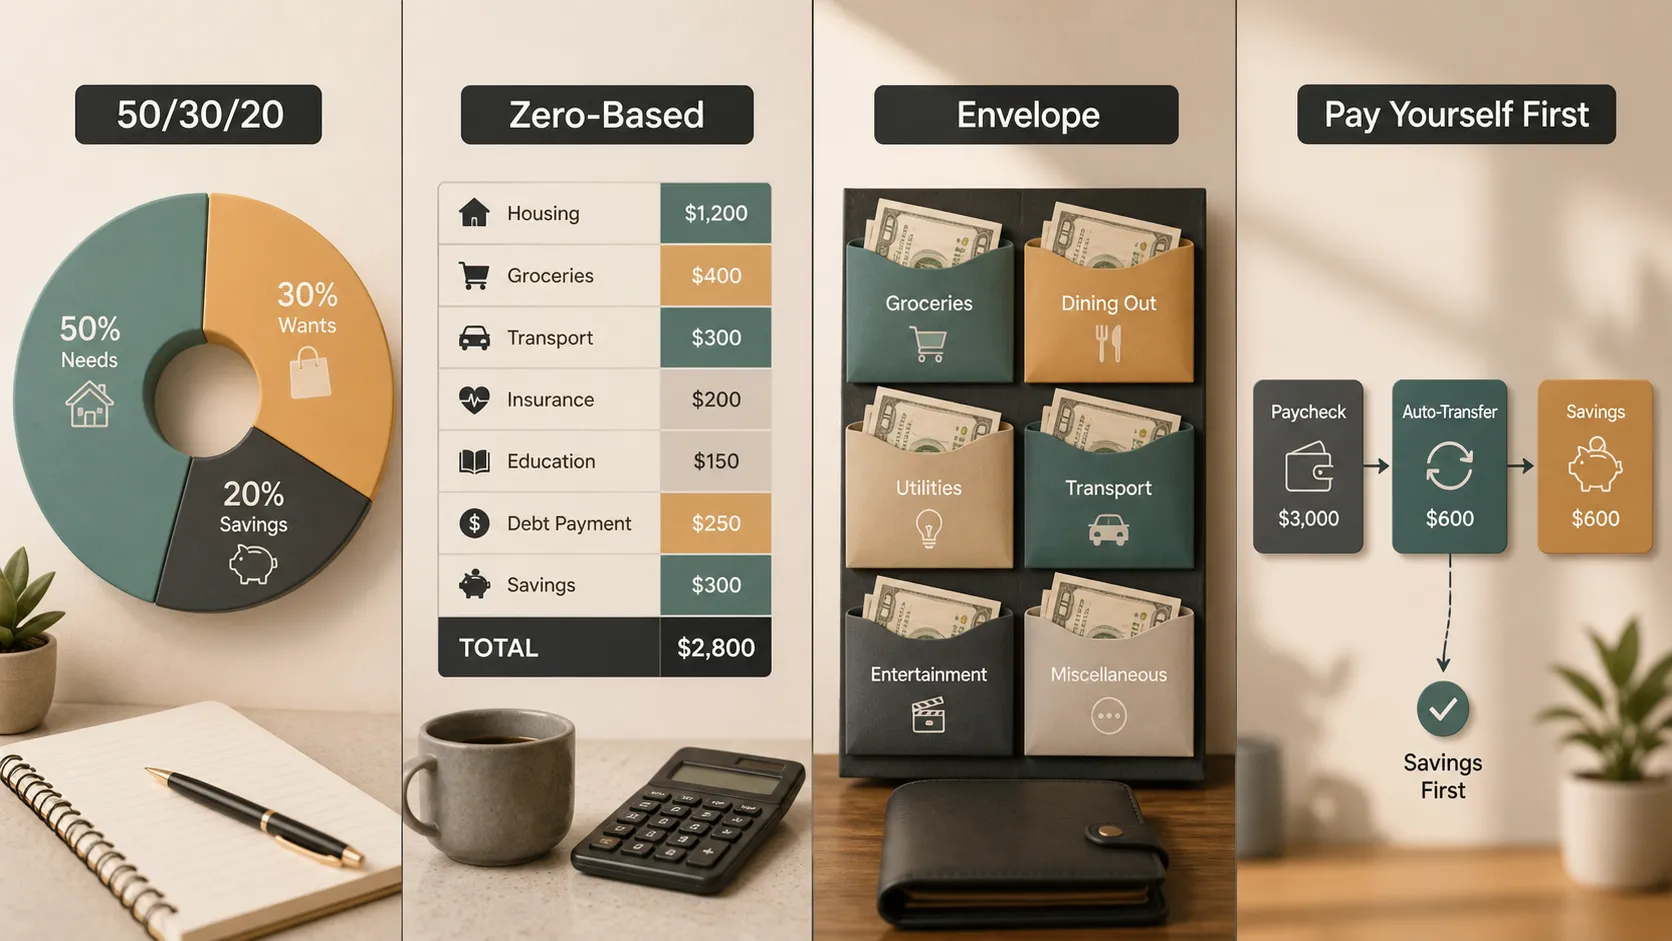
Si eres nuevo en esto de hacer presupuestos, empieza de forma sencilla. Un presupuesto aproximado que realmente revisas es mejor que un presupuesto perfecto que abandonas.
Trata los ahorros como una cuenta
Muchas personas presupuestan primero las cuentas y esperan ahorrar después. Eso normalmente no funciona. Los ahorros deben tratarse como un gasto mensual real.
Investor.gov recomienda definir metas financieras, evaluar tus finanzas, pagar deudas con intereses altos y ahorrar para imprevistos en su guía sobre ahorro e inversión.
Comienza con un fondo de emergencia. Incluso un pequeño colchón puede evitar que una reparación del auto, una cuenta médica o un turno de trabajo perdido se conviertan en deuda de tarjeta de crédito. Después, puedes presupuestar para metas como viajar, estudiar, comprar una casa, jubilarte o iniciar un negocio.
Los recursos Money Smart de la FDIC también son útiles para desarrollar confianza financiera básica en torno al ahorro, el gasto, los préstamos y la protección de tu dinero.
Enfrenta las deudas con honestidad
Los pagos de deudas necesitan un lugar claro en tu presupuesto. Comienza con los pagos mínimos para evitar cargos por atraso y daños a tu crédito. Luego decide si el dinero extra debe destinarse a deudas con intereses altos.
La deuda de tarjetas de crédito con intereses altos es especialmente costosa. Si tu presupuesto tiene espacio para pagos adicionales, pagar esa deuda puede ser una de las decisiones financieras más sólidas que tomes.
La guía de la FTC sobre cómo salir de deudas recomienda comenzar con un presupuesto, contactar a los acreedores con anticipación si estás atrasado y tener cuidado con los servicios pagados de alivio de deudas. Si hay cobradores de deudas involucrados, los recursos sobre cobro de deudas de la CFPB explican los derechos de los consumidores y los próximos pasos prácticos.
Revisa el presupuesto cada mes
Un presupuesto no es algo que escribes una vez y olvidas. Es algo que ajustas.
Al final de cada mes, compara tu plan con lo que realmente ocurrió. ¿Los comestibles costaron más de lo esperado? ¿Las suscripciones se acumularon? ¿Una cuenta médica o una reparación del auto cambiaron el plan? Usa esa información para ajustar el mes siguiente.
Las cinco herramientas MyMoney de MyMoney.gov son útiles porque enfocan la administración del dinero en ganar, ahorrar, gastar, pedir prestado y proteger. Un presupuesto abarca las cinco.
Convierte tu presupuesto en una presentación clara
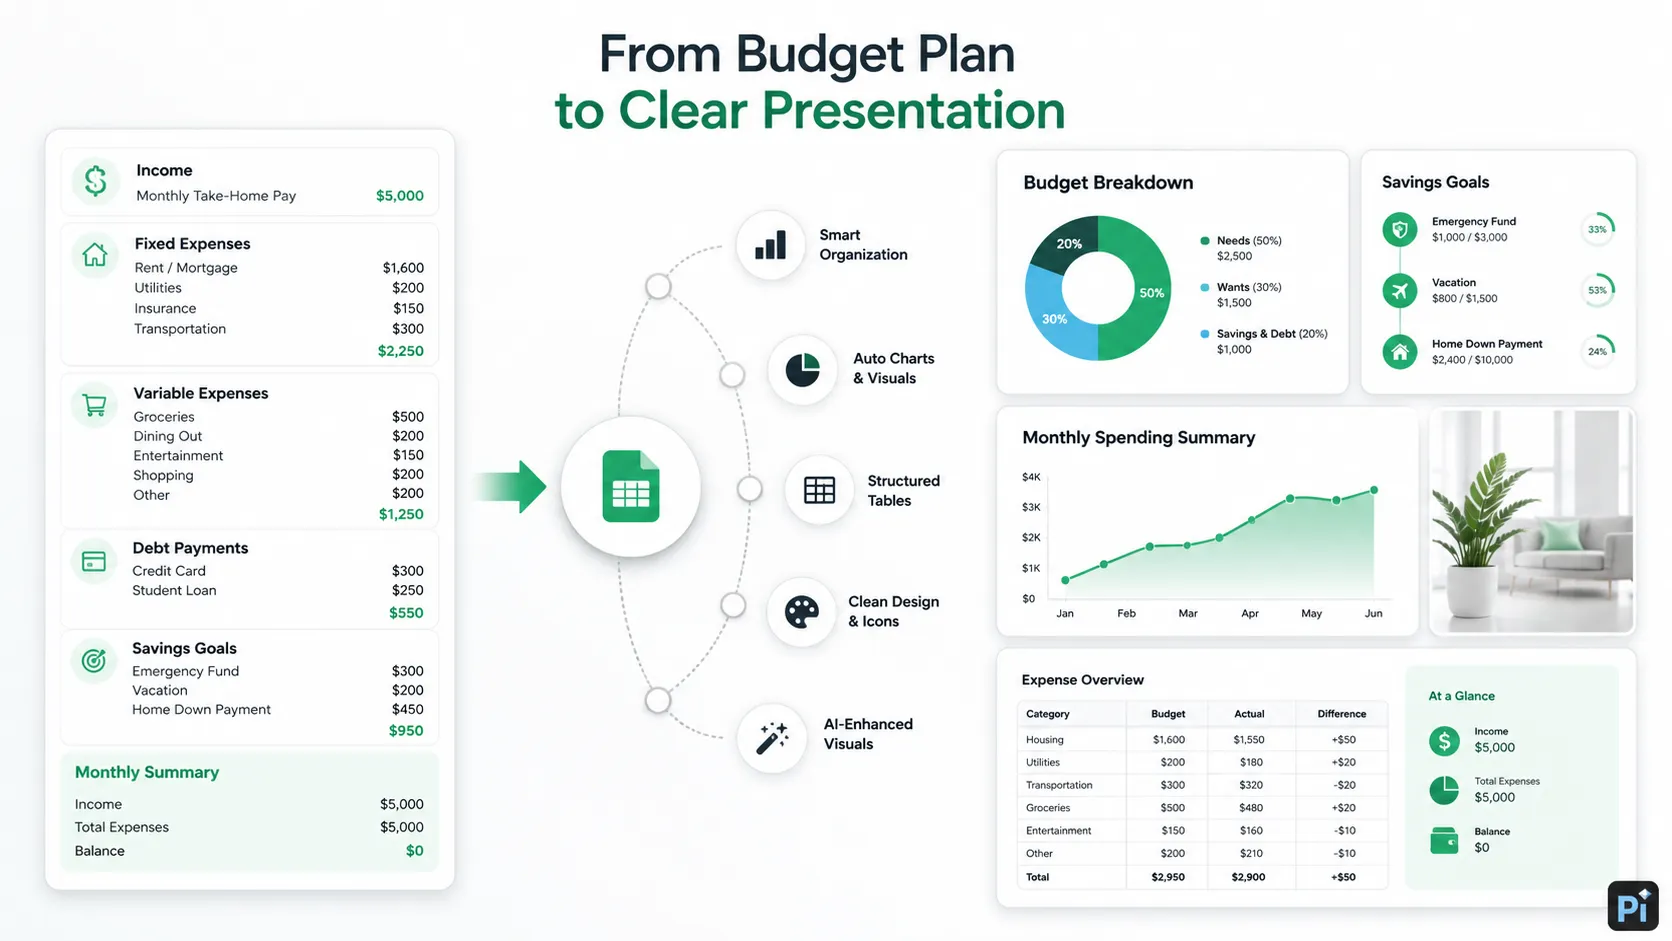
Si estás haciendo un presupuesto para un hogar, una pequeña empresa, un proyecto escolar, una organización sin fines de lucro o un equipo, quizá necesites explicar el plan a otras personas. Ahí es donde Pi puede encajar naturalmente.
Puedes convertir un plan de presupuesto, un resumen de gastos mensuales o una meta de ahorro en una presentación clara con gráficos, tablas, íconos, diseño automático y elementos visuales generados por IA. Un presupuesto familiar puede convertirse en un desglose de gastos. Un presupuesto para una pequeña empresa puede convertirse en una presentación de flujo de efectivo. Una meta de ahorro puede convertirse en una línea de tiempo visual.
Pi no es una app de presupuesto ni reemplaza el criterio financiero. Ayuda a comunicar el presupuesto con claridad, lo cual importa cuando más de una persona necesita entender el plan.
El veredicto
Hacer un presupuesto comienza con algunos pasos prácticos: conocer tus ingresos, enumerar los gastos fijos, dar seguimiento al gasto variable, establecer metas de ahorro, planificar pagos de deudas y revisar los números cada mes.
El mejor presupuesto es realista. Debe dejar espacio para necesidades, algunos deseos, ahorros y costos inesperados. Si el presupuesto solo funciona en papel, no funcionará en la vida real.
Un presupuesto no se trata de controlar para siempre cada compra pequeña. Se trata de darte una imagen clara de tu dinero para que puedas tomar mejores decisiones antes de que se acabe.
Preguntas frecuentes (FAQ)
P: ¿Cuál es la manera más fácil de hacer un presupuesto?
R: Comienza con los ingresos netos mensuales, enumera las cuentas fijas, da seguimiento a los gastos variables, establece un monto de ahorro y compara los gastos totales con los ingresos.
P: ¿Qué es la regla de presupuesto 50/30/20?
R: Es un método sencillo que divide los ingresos después de impuestos entre necesidades, deseos y ahorros o pago de deudas. Es útil como punto de partida, no como una ley estricta.
P: ¿Con qué frecuencia debo revisar mi presupuesto?
R: Revísalo al menos una vez al mes. Si tus ingresos son irregulares o el dinero es escaso, revísalo semanalmente.
P: ¿Pi puede ayudar con la elaboración de presupuestos?
R: Pi puede ayudar a convertir un plan de presupuesto o resumen de gastos en una presentación clara con gráficos, tablas, íconos, diseños y elementos visuales, pero no reemplaza la planificación financiera.


