paano gumawa ng badyet
Ang badyet ay hindi parusa sa paggastos ng pera. Isa itong simpleng plano para magpasya kung saan dapat mapunta ang iyong pera bago matapos ang buwan nang hindi mo namamalayan. Tinutulungan ka ng mabuting badyet na magbayad ng mga bill sa oras, mabawasan ang stress, mag-ipon para sa mga layunin, at mapansin ang maliliit na tagas ng pera bago maging magastos na mga gawi.
Simple ang pangunahing ideya: ihambing ang pumapasok sa lumalabas. Ipinaliliwanag ng Consumer.gov na ipinapakita ng badyet kung magkano ang kinikita mo at kung paano mo ito ginagastos, at ang gabay nito sa paggawa ng badyet ay magandang panimulang punto para sa mga baguhan.
Magsimula sa Iyong Buwanang Kita
Ang unang hakbang ay malaman kung gaano karaming pera ang aktuwal mong magagamit. Gamitin ang iyong netong kita, hindi ang gross na sahod. Ang netong kita ay ang perang pumapasok sa iyong bank account pagkatapos ng mga buwis, insurance, hulog sa pagreretiro, at iba pang kaltas.
Kung nagbabago ang iyong kita bawat buwan, gumamit ng maingat na pagtataya. Halimbawa, kung freelance ka, nagtatrabaho ng orasang shift, o kumikita ng komisyon, tingnan ang nakaraang 6 hanggang 12 buwan at buuin ang badyet mo batay sa mas mababang average. Mas madaling magdagdag ng ekstrang pera sa ibang pagkakataon kaysa bumuo ng plano batay sa kitang maaaring hindi dumating.
Maaari mong isama ang mga suweldo, kita mula sa freelance, karagdagang kita, regular na suporta mula sa pamilya, mga benepisyo, at maaasahang kita mula sa pamumuhunan.
Ilista ang Iyong mga Nakatakdang Gastusin
Ang mga nakatakdang gastusin ay mga bayaring karaniwang nananatiling pareho o halos pareho bawat buwan. Maaaring kabilang dito ang upa o mortgage, insurance, bill sa telepono, internet, mga subscription, hulog sa sasakyan, pautang sa estudyante, pag-aalaga ng bata, at minimum na bayad sa utang.
Isulat ang bawat isa kasama ang petsa ng pagbabayad. Mahalaga ang timing. Kung dapat bayaran ang upa sa ika-1 at dumarating ang iyong suweldo sa ika-5, kailangang isaalang-alang ng iyong badyet ang pagitan na iyon.
Inirerekomenda ng pederal na website para sa edukasyong pinansyal na MyMoney.gov ang pagsubaybay sa mga gawi sa paggastos at pagbuo ng plano para sa mga pangmaikli at pangmatagalang layunin. Iyan ang puso ng pagbabadyet: malinaw na makita ang iyong pera bago magpasya.
Subaybayan ang mga Nagbabagong Gastusin
Nagbabago ang mga nagbabagong gastusin bawat buwan. Dito rin tahimik na nasisira ang maraming badyet.
Kabilang sa mga halimbawa ang groceries, gasolina, mga restaurant, libangan, damit, regalo, mga gamit sa bahay, pag-aalaga ng alagang hayop, rideshare, at personal na paggastos. Hindi masama ang mga kategoryang ito. Kailangan lamang nila ng mga limitasyon.
Sa loob ng isang buwan, subaybayan ang bawat binili. Maaari kang gumamit ng spreadsheet, app sa pagbabadyet, export mula sa bangko, o kuwaderno. Huwag munang husgahan ang mga numero. Tipunin lamang ang mga ito. Ang layunin ay makita nang malinaw ang realidad.
Nag-aalok din ang Consumer.gov ng mga mapagkukunan tungkol sa iyong pera, kabilang ang mga worksheet at video para sa badyet, na makatutulong kung gusto mo ng simpleng template.
Bumuo ng Simpleng Talahanayan ng Badyet
Kapag alam mo na ang iyong kita at mga gastusin, gawing buwanang plano ang mga ito.
| Kategorya | Halimbawang halaga | Mga tala |
|---|---|---|
| Buwanang netong kita | $4,000 | Pera pagkatapos ng mga buwis at kaltas |
| Pabahay | $1,300 | Upa o mortgage |
| Mga utility at telepono | $300 | Kuryente, tubig, internet, mobile |
| Pagkain | $550 | Groceries at mga pangunahing pagkain |
| Transportasyon | $350 | Gasolina, pampublikong transportasyon, insurance, paradahan |
| Mga bayad sa utang | $400 | Mga credit card, pautang sa estudyante, personal na pautang |
| Ipon | $400 | Pondong pang-emergency, mga pangmaikling layunin |
| Personal na paggastos | $300 | Pagkain sa labas, pamimili, libangan |
| Natitirang reserba | $400 | Karagdagang panangga o pera para sa layunin |
Halimbawa lamang ang talahanayang ito. Magiging iba ang iyong mga numero. Ang punto ay bigyan ng gawain ang bawat dolyar.
Pumili ng Paraan ng Pagbabadyet
Walang iisang perpektong badyet. Ang pinakamahusay na badyet ay ang talagang magagamit mo.
Ipinaliliwanag ng Consumer Financial Protection Bureau ang panuntunan sa pagbabadyet na 50/30/20, na hinahati ang kita pagkatapos ng buwis sa mga pangangailangan, kagustuhan, at ipon o pagbabayad ng utang.
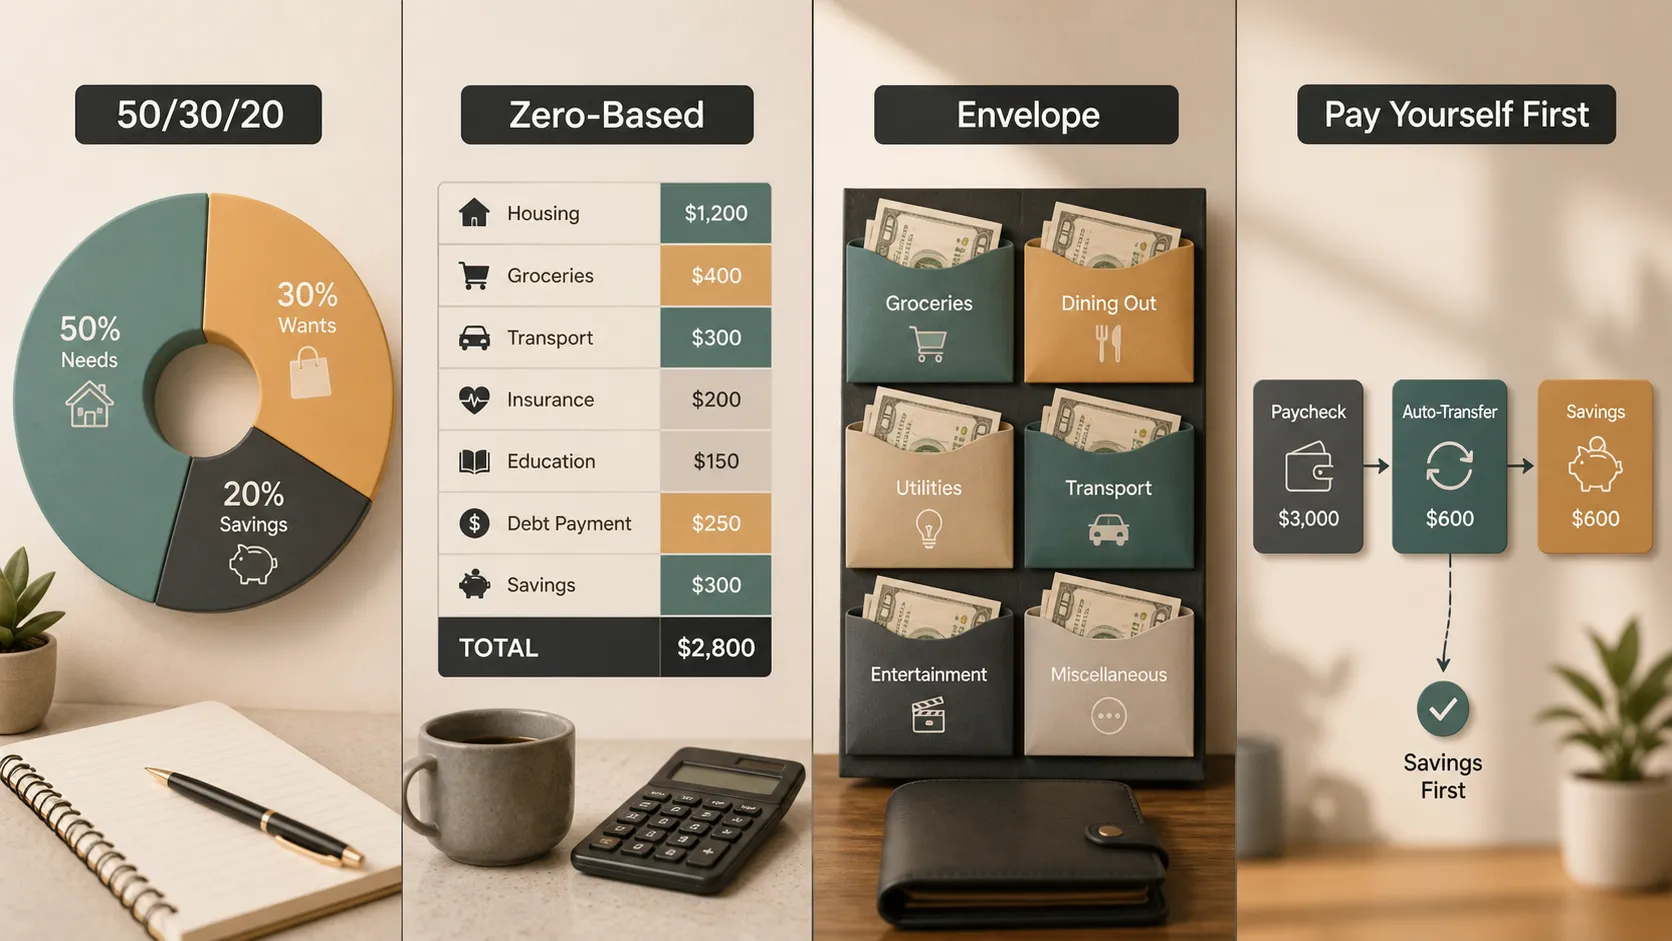
Kung bago ka sa pagbabadyet, magsimula nang simple. Mas mabuti ang isang magaspang na badyet na talagang sinusuri mo kaysa sa perpektong badyet na iiwanan mo rin.
Ituring ang Ipon na Parang Bill
Maraming tao ang inuuna ang mga bill sa badyet at umaasang makapag-iipon sa bandang huli. Karaniwan itong hindi gumagana. Dapat ituring ang ipon bilang tunay na buwanang gastusin.
Inirerekomenda ng Investor.gov ang pagtukoy ng mga layuning pinansyal, pag-unawa sa iyong pananalapi, pagbabayad ng utang na may mataas na interes, at pag-iipon para sa mga hindi inaasahang pangyayari sa gabay nito sa pag-iipon at pamumuhunan.
Magsimula sa pondong pang-emergency. Kahit maliit na reserba ay maaaring pumigil na maging utang sa credit card ang pagkumpuni ng sasakyan, bayaring medikal, o hindi nakapasok na shift sa trabaho. Pagkatapos nito, maaari kang magbadyet para sa mga layunin tulad ng paglalakbay, edukasyon, bahay, pagreretiro, o pagsisimula ng negosyo.
Kapaki-pakinabang din ang mga mapagkukunang Money Smart ng FDIC para sa pagbuo ng pangunahing kumpiyansang pinansyal tungkol sa pag-iipon, paggastos, pangungutang, at pagprotekta sa iyong pera.
Harapin nang Tapat ang Utang
Kailangang magkaroon ng malinaw na lugar ang mga bayad sa utang sa iyong badyet. Magsimula sa mga minimum na bayad upang maiwasan ang late fee at pinsala sa iyong credit. Pagkatapos, magpasya kung ang ekstrang pera ay dapat ilaan sa utang na may mataas na interes.
Lalo nang magastos ang utang sa credit card na may mataas na interes. Kung may puwang ang iyong badyet para sa karagdagang bayad, ang pagbabayad sa utang na iyon ay maaaring isa sa pinakamabuting hakbang pinansyal na magagawa mo.
Inirerekomenda ng gabay ng FTC tungkol sa kung paano makaalis sa utang na magsimula sa badyet, makipag-ugnayan agad sa mga nagpapautang kung nahuhuli ka sa bayad, at mag-ingat sa mga bayad na serbisyo para sa pag-alis ng utang. Kung may sangkot na mga kolektor ng utang, ipinapaliwanag ng mga mapagkukunan tungkol sa pangongolekta ng utang ng CFPB ang mga karapatan ng mamimili at praktikal na susunod na hakbang.
Suriin ang Badyet Bawat Buwan
Ang badyet ay hindi isang bagay na isusulat mo nang minsan at pagkatapos ay kakalimutan. Ito ay isang bagay na inaayos mo.
Sa katapusan ng bawat buwan, ihambing ang iyong plano sa aktuwal na nangyari. Mas malaki ba ang gastos sa groceries kaysa inaasahan? Nagpatong-patong ba ang mga subscription? Binago ba ng bayaring medikal o pagkumpuni ng sasakyan ang plano? Gamitin ang impormasyong iyon upang ayusin ang susunod na buwan.
Kapaki-pakinabang ang MyMoney Five tools ng MyMoney.gov dahil inilalarawan nito ang pamamahala ng pera batay sa pagkita, pag-iipon, paggastos, pangungutang, at pagprotekta. Sinasaklaw ng badyet ang lahat ng limang ito.
Gawing Malinaw na Presentasyon ang Iyong Badyet
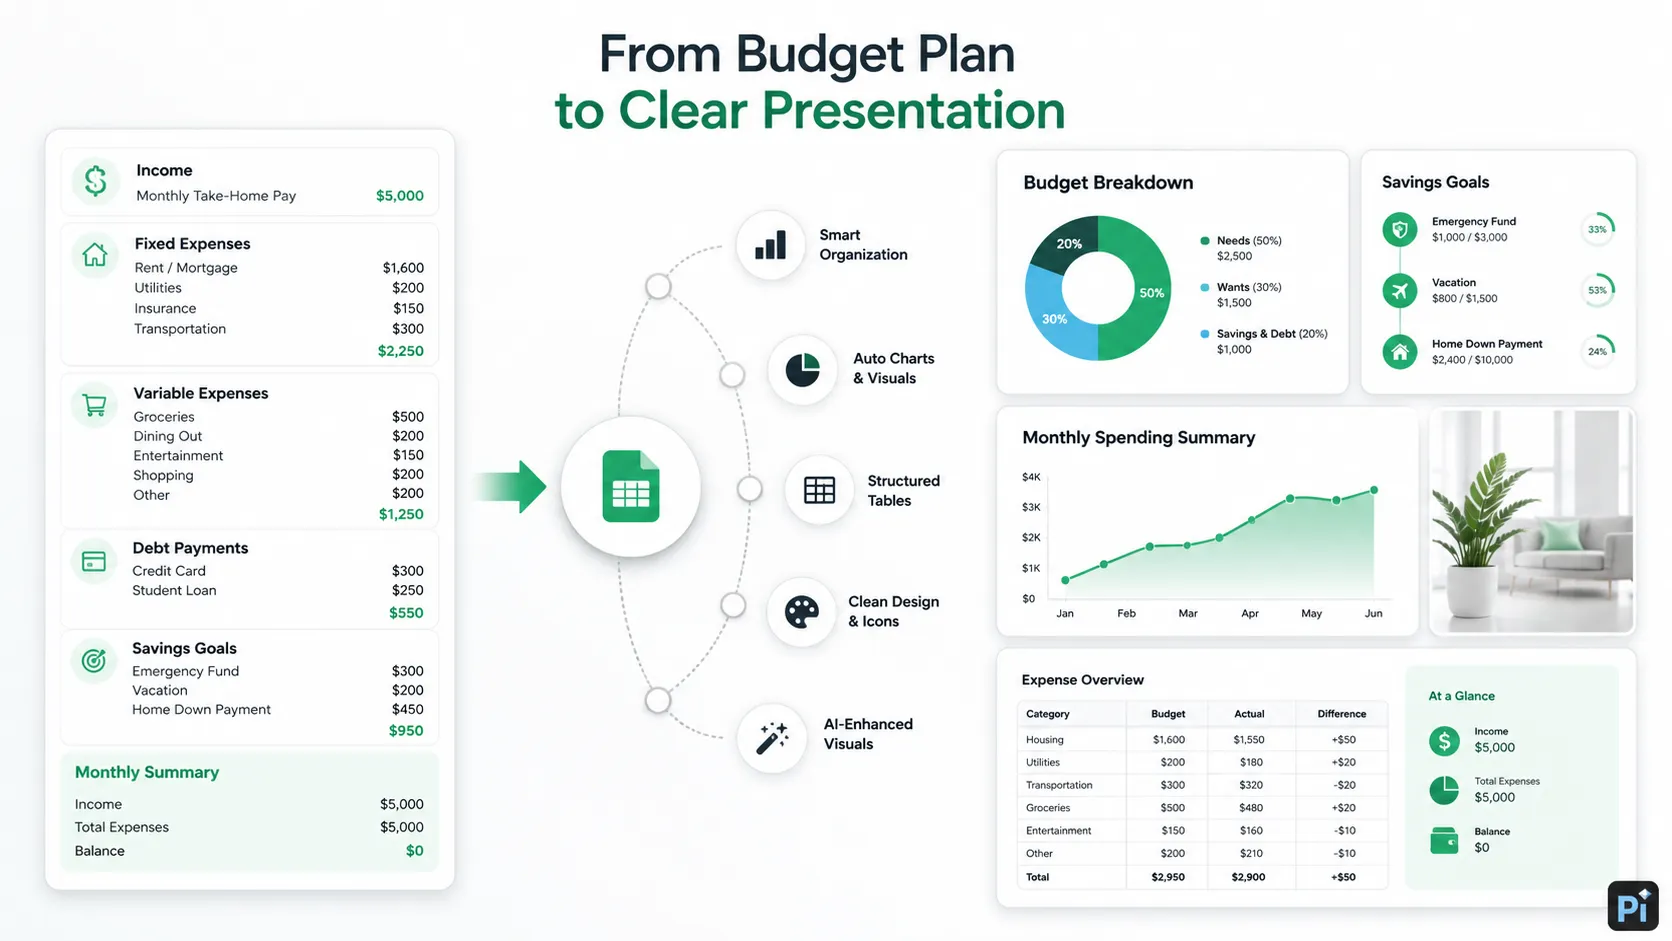
Kung nagba-budget ka para sa isang sambahayan, maliit na negosyo, proyektong pangklase, nonprofit, o koponan, maaaring kailangan mong ipaliwanag ang plano sa ibang tao. Dito natural na maaaring magamit ang Pi.
Maaari mong gawing malinis na presentasyon ang plano ng badyet, buwanang buod ng paggastos, o layunin sa pag-iipon gamit ang mga chart, talahanayan, icon, awtomatikong layout, at mga visual na ginawa ng AI. Ang badyet ng sambahayan ay maaaring maging paghahati-hati ng mga gastusin. Ang badyet ng maliit na negosyo ay maaaring maging presentasyon ng cash flow. Ang layunin sa pag-iipon ay maaaring maging biswal na timeline.
Ang Pi ay hindi app sa pagbabadyet at hindi nito pinapalitan ang wastong paghatol sa pananalapi. Nakakatulong ito sa malinaw na pagpapahayag ng badyet, na mahalaga kapag higit sa isang tao ang kailangang umunawa sa plano.
Ang Hatol
Ang paggawa ng badyet ay nagsisimula sa ilang praktikal na hakbang: alamin ang iyong kita, ilista ang mga nakatakdang gastusin, subaybayan ang nagbabagong paggastos, magtakda ng mga layunin sa pag-iipon, planuhin ang mga bayad sa utang, at suriin ang mga numero bawat buwan.
Ang pinakamahusay na badyet ay makatotohanan. Dapat itong magbigay ng puwang para sa mga pangangailangan, ilang kagustuhan, ipon, at hindi inaasahang gastos. Kung gumagana lamang ang badyet sa papel, hindi ito gagana sa totoong buhay.
Ang badyet ay hindi tungkol sa pagkontrol sa bawat maliit na binibili magpakailanman. Tungkol ito sa pagbibigay sa iyong sarili ng malinaw na larawan ng iyong pera upang makagawa ka ng mas mabuting mga desisyon bago maubos ang pera.
Mga Madalas Itanong (FAQ)
T: Ano ang pinakamadaling paraan para gumawa ng badyet?
S: Magsimula sa buwanang netong kita, ilista ang mga nakatakdang bill, subaybayan ang nagbabagong paggastos, magtakda ng halaga para sa ipon, at ihambing ang kabuuang gastusin sa kita.
T: Ano ang panuntunan sa badyet na 50/30/20?
S: Isa itong simpleng paraan na hinahati ang kita pagkatapos ng buwis sa mga pangangailangan, kagustuhan, at ipon o pagbabayad ng utang. Kapaki-pakinabang ito bilang panimulang punto, hindi bilang mahigpit na batas.
T: Gaano kadalas ko dapat suriin ang aking badyet?
S: Suriin ito kahit isang beses bawat buwan. Kung hindi regular ang iyong kita o kapos ang pera, suriin ito bawat linggo.
T: Makakatulong ba ang Pi sa pagbabadyet?
S: Makakatulong ang Pi na gawing malinaw na presentasyon ang plano ng badyet o buod ng paggastos gamit ang mga chart, talahanayan, icon, layout, at visual, ngunit hindi nito pinapalitan ang pagpaplanong pinansyal.


