comment établir un budget
Un budget n’est pas une punition pour avoir dépensé de l’argent. C’est un plan simple qui permet de décider où votre argent doit aller avant que le mois ne vous échappe. Un bon budget vous aide à payer vos factures à temps, à réduire le stress, à épargner pour vos objectifs et à repérer les petites fuites d’argent avant qu’elles ne deviennent des habitudes coûteuses.
L’idée de base est simple : comparez ce qui entre avec ce qui sort. Consumer.gov explique qu’un budget indique combien d’argent vous gagnez et comment vous le dépensez, et son guide pour établir un budget constitue un bon point de départ pour les débutants.
Commencez par vos revenus mensuels
La première étape consiste à savoir combien d’argent vous avez réellement à votre disposition. Utilisez votre revenu net, et non votre salaire brut. Le revenu net est l’argent qui arrive sur votre compte bancaire après les impôts, les assurances, les cotisations de retraite et les autres retenues.
Si vos revenus varient chaque mois, utilisez une estimation prudente. Par exemple, si vous êtes indépendant, travaillez à l’heure ou touchez des commissions, examinez les 6 à 12 derniers mois et établissez votre budget sur une moyenne basse. Il est plus facile d’ajouter de l’argent supplémentaire plus tard que de construire un plan autour de revenus qui pourraient ne pas arriver.
Vous pouvez inclure les salaires, les revenus d’activité indépendante, les revenus complémentaires, les aides familiales régulières, les prestations et les revenus de placement fiables.
Listez vos dépenses fixes
Les dépenses fixes sont des factures qui restent généralement identiques ou presque identiques chaque mois. Elles peuvent inclure le loyer ou le crédit immobilier, les assurances, la facture de téléphone, Internet, les abonnements, le paiement de voiture, les prêts étudiants, la garde d’enfants et les paiements minimums de dettes.
Notez chacune d’elles avec sa date d’échéance. Le calendrier compte. Si votre loyer est dû le 1er et que votre salaire arrive le 5, votre budget doit tenir compte de cet écart.
Le site fédéral d’éducation financière MyMoney.gov recommande de suivre ses habitudes de dépenses et d’élaborer un plan pour les objectifs à court et à long terme. C’est le cœur de la budgétisation : voir clairement votre argent avant de prendre des décisions.
Suivez vos dépenses variables
Les dépenses variables changent d’un mois à l’autre. C’est aussi là que de nombreux budgets s’effondrent discrètement.
Parmi les exemples figurent les courses, l’essence, les restaurants, les loisirs, les vêtements, les cadeaux, les fournitures pour la maison, les soins aux animaux, les services de VTC et les dépenses personnelles. Ces catégories ne sont pas mauvaises. Elles ont simplement besoin de limites.
Pendant un mois, suivez chaque achat. Vous pouvez utiliser un tableur, une application de budget, un export bancaire ou un carnet. Ne jugez pas les chiffres au début. Collectez-les simplement. L’objectif est de voir la réalité clairement.
Consumer.gov propose également des ressources sur votre argent, notamment des feuilles de calcul budgétaire et des vidéos, qui peuvent vous aider si vous souhaitez un modèle simple.
Créez un tableau budgétaire simple
Une fois que vous connaissez vos revenus et vos dépenses, transformez-les en plan mensuel.
| Catégorie | Montant d’exemple | Notes |
|---|---|---|
| Revenu net mensuel | $4,000 | Argent après impôts et retenues |
| Logement | $1,300 | Loyer ou crédit immobilier |
| Services publics et téléphone | $300 | Électricité, eau, Internet, mobile |
| Alimentation | $550 | Courses et repas de base |
| Transport | $350 | Essence, transports en commun, assurance, stationnement |
| Paiements de dettes | $400 | Cartes de crédit, prêts étudiants, prêts personnels |
| Épargne | $400 | Fonds d’urgence, objectifs à court terme |
| Dépenses personnelles | $300 | Restaurants, achats, loisirs |
| Marge restante | $400 | Coussin supplémentaire ou argent destiné à un objectif |
Ce tableau n’est qu’un exemple. Vos chiffres seront différents. L’objectif est de donner un rôle à chaque dollar.
Choisissez une méthode de budgétisation
Il n’existe pas de budget parfait unique. Le meilleur budget est celui que vous pouvez réellement utiliser.
Le Consumer Financial Protection Bureau explique la règle budgétaire 50/30/20, qui répartit les revenus après impôts entre les besoins, les envies et l’épargne ou le remboursement des dettes.
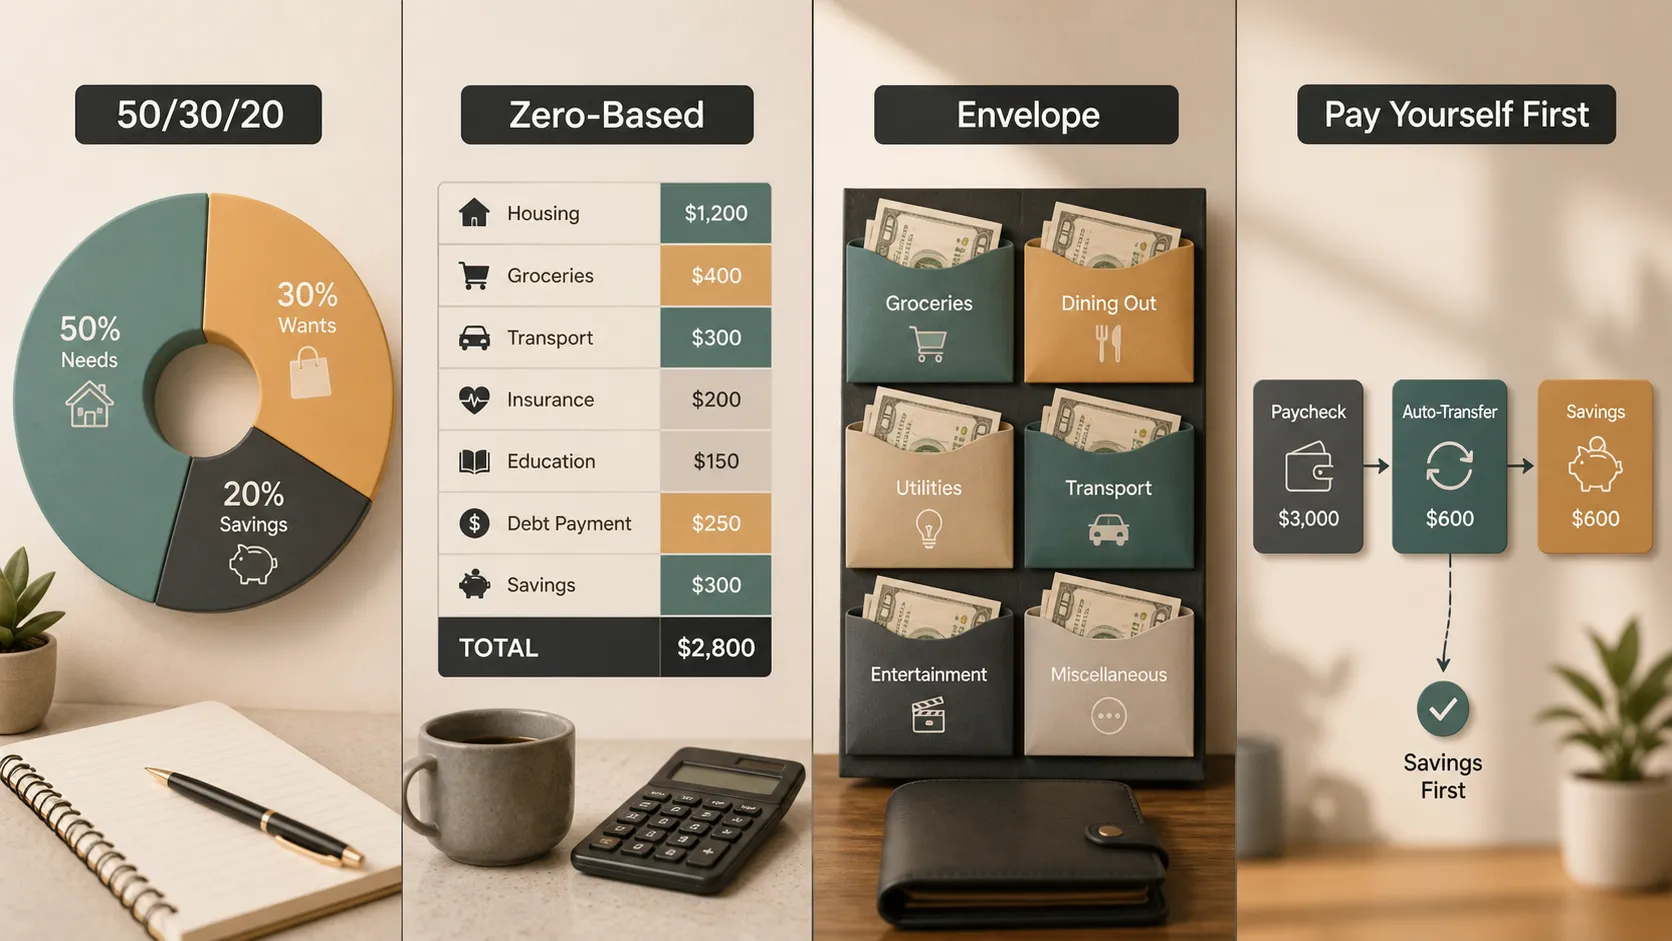
Si vous débutez en budgétisation, commencez simplement. Un budget approximatif que vous consultez réellement vaut mieux qu’un budget parfait que vous abandonnez.
Considérez l’épargne comme une facture
Beaucoup de personnes prévoient d’abord les factures dans leur budget et espèrent épargner plus tard. Cela ne fonctionne généralement pas. L’épargne doit être traitée comme une véritable dépense mensuelle.
Investor.gov recommande de définir des objectifs financiers, d’évaluer votre situation financière, de rembourser les dettes à taux d’intérêt élevé et d’épargner pour les imprévus dans son guide sur l’épargne et l’investissement.
Commencez par un fonds d’urgence. Même une petite réserve peut empêcher qu’une réparation automobile, une facture médicale ou une journée de travail manquée ne se transforme en dette de carte de crédit. Ensuite, vous pouvez budgétiser des objectifs tels que les voyages, l’éducation, l’achat d’un logement, la retraite ou la création d’une entreprise.
Les ressources Money Smart de la FDIC sont également utiles pour acquérir des bases solides en matière d’épargne, de dépenses, d’emprunt et de protection de votre argent.
Abordez vos dettes honnêtement
Les paiements de dettes doivent avoir une place claire dans votre budget. Commencez par les paiements minimums afin d’éviter les frais de retard et les dommages à votre crédit. Décidez ensuite si l’argent supplémentaire doit être consacré aux dettes à taux d’intérêt élevé.
Les dettes de carte de crédit à taux d’intérêt élevé sont particulièrement coûteuses. Si votre budget permet des paiements supplémentaires, rembourser cette dette peut être l’une des meilleures décisions financières que vous puissiez prendre.
Le guide de la FTC sur la façon de se désendetter recommande de commencer par un budget, de contacter rapidement les créanciers en cas de retard et d’être prudent avec les services payants d’allègement de dettes. Si des agents de recouvrement sont impliqués, les ressources sur le recouvrement de dettes du CFPB expliquent les droits des consommateurs et les prochaines étapes pratiques.
Revoyez votre budget chaque mois
Un budget n’est pas quelque chose que vous écrivez une fois puis oubliez. C’est quelque chose que vous ajustez.
À la fin de chaque mois, comparez votre plan à ce qui s’est réellement passé. Les courses ont-elles coûté plus cher que prévu ? Les abonnements se sont-ils accumulés ? Une facture médicale ou une réparation automobile a-t-elle modifié le plan ? Utilisez ces informations pour ajuster le mois suivant.
Les cinq outils MyMoney de MyMoney.gov sont utiles, car ils abordent la gestion de l’argent sous l’angle des revenus, de l’épargne, des dépenses, de l’emprunt et de la protection. Un budget touche ces cinq aspects.
Transformez votre budget en présentation claire
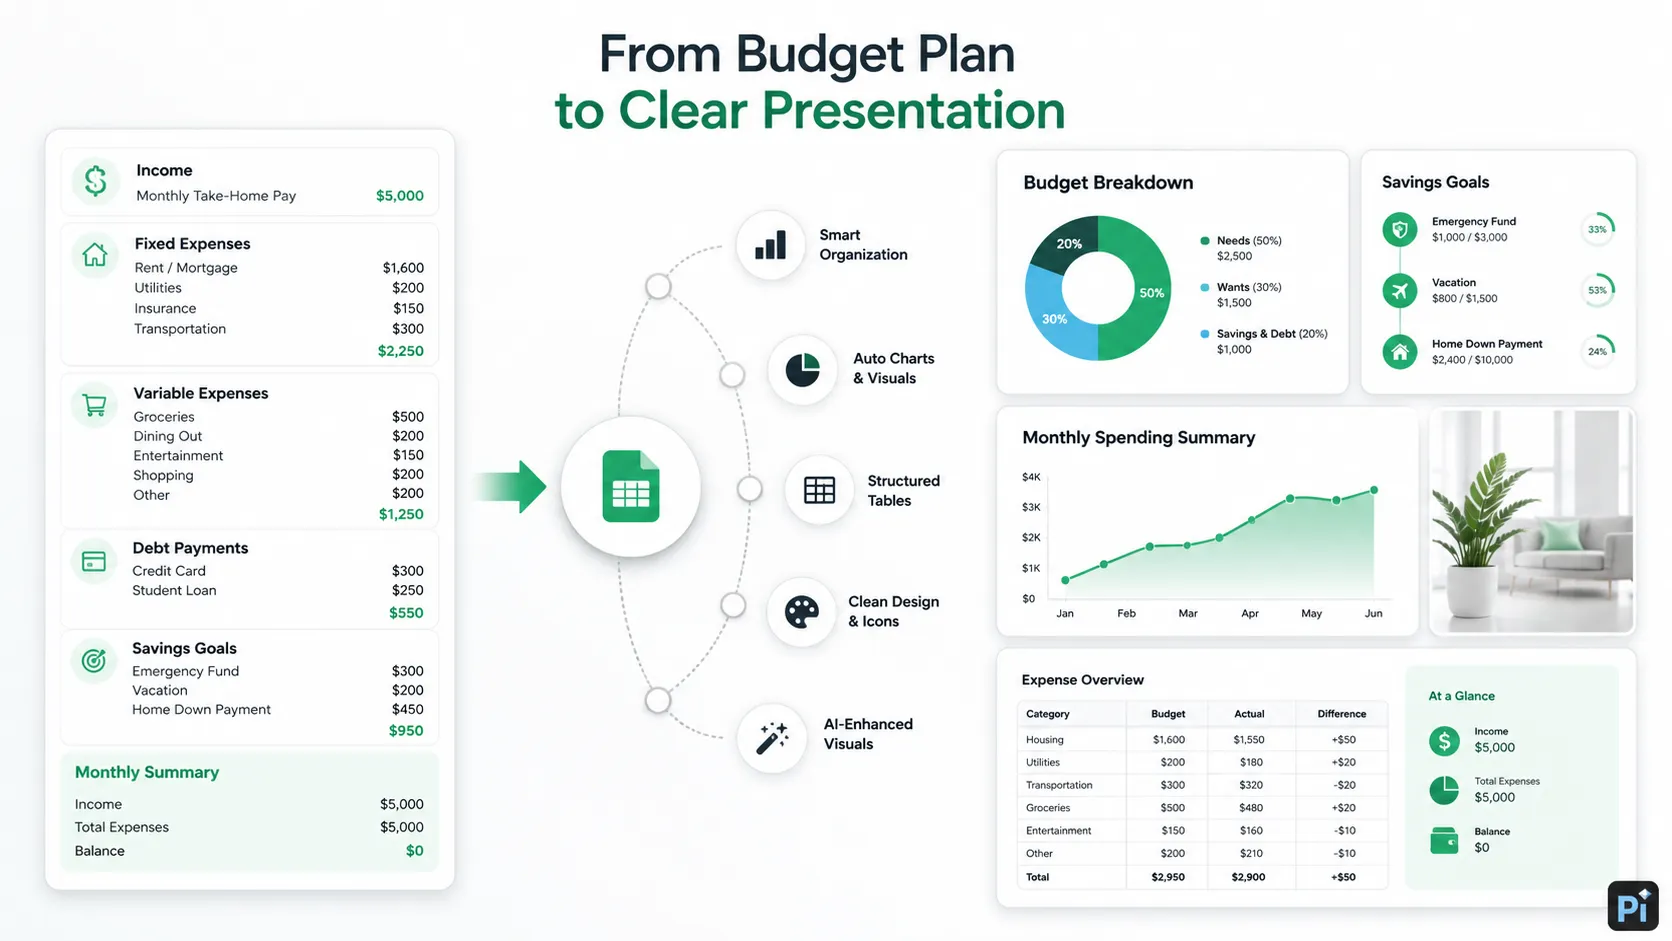
Si vous établissez un budget pour un foyer, une petite entreprise, un projet scolaire, une organisation à but non lucratif ou une équipe, vous devrez peut-être expliquer le plan à d’autres personnes. C’est là que Pi peut naturellement trouver sa place.
Vous pouvez transformer un plan budgétaire, un récapitulatif des dépenses mensuelles ou un objectif d’épargne en présentation soignée avec des graphiques, des tableaux, des icônes, une mise en page automatique et des visuels générés par l’IA. Un budget de foyer peut devenir une répartition des dépenses. Un budget de petite entreprise peut devenir une présentation des flux de trésorerie. Un objectif d’épargne peut devenir une chronologie visuelle.
Pi n’est pas une application de budget et ne remplace pas le jugement financier. Il aide à communiquer clairement le budget, ce qui est important lorsque plusieurs personnes doivent comprendre le plan.
Conclusion
Établir un budget commence par quelques étapes pratiques : connaître vos revenus, lister les dépenses fixes, suivre les dépenses variables, fixer des objectifs d’épargne, planifier les paiements de dettes et examiner les chiffres chaque mois.
Le meilleur budget est réaliste. Il doit laisser de la place aux besoins, à quelques envies, à l’épargne et aux coûts imprévus. Si le budget ne fonctionne que sur le papier, il ne fonctionnera pas dans la vie réelle.
Un budget ne consiste pas à contrôler chaque petit achat pour toujours. Il s’agit de vous donner une image claire de votre argent afin que vous puissiez prendre de meilleures décisions avant qu’il ne soit épuisé.
Foire aux questions (FAQ)
Q : Quelle est la façon la plus simple d’établir un budget ?
R : Commencez par le revenu net mensuel, listez les factures fixes, suivez les dépenses variables, définissez un montant d’épargne et comparez le total des dépenses aux revenus.
Q : Qu’est-ce que la règle budgétaire 50/30/20 ?
R : C’est une méthode simple qui répartit les revenus après impôts entre les besoins, les envies et l’épargne ou le remboursement des dettes. Elle est utile comme point de départ, pas comme règle stricte.
Q : À quelle fréquence dois-je revoir mon budget ?
R : Revoyez-le au moins une fois par mois. Si vos revenus sont irréguliers ou si votre budget est serré, vérifiez-le chaque semaine.
Q : Pi peut-il aider à établir un budget ?
R : Pi peut aider à transformer un plan budgétaire ou un récapitulatif des dépenses en une présentation claire avec des graphiques, des tableaux, des icônes, des mises en page et des visuels, mais il ne remplace pas la planification financière.


