come creare un budget
Un budget non è una punizione per chi spende denaro. È un semplice piano per decidere dove dovrebbe andare il tuo denaro prima che il mese ti sfugga di mano. Un buon budget ti aiuta a pagare le bollette in tempo, ridurre lo stress, risparmiare per i tuoi obiettivi e individuare piccole perdite di denaro prima che diventino abitudini costose.
L'idea di base è semplice: confronta ciò che entra con ciò che esce. Consumer.gov spiega che un budget mostra quanto denaro guadagni e come lo spendi, e la sua guida alla creazione di un budget è un buon punto di partenza per i principianti.
Inizia Dal Tuo Reddito Mensile
Il primo passo è sapere quanto denaro hai effettivamente a disposizione. Usa il tuo reddito netto, non lo stipendio lordo. Il reddito netto è il denaro che arriva sul tuo conto bancario dopo tasse, assicurazione, contributi pensionistici e altre trattenute.
Se il tuo reddito cambia ogni mese, usa una stima prudente. Per esempio, se lavori come freelance, fai turni orari o guadagni commissioni, guarda gli ultimi 6-12 mesi e costruisci il tuo budget su una media più bassa. È più facile aggiungere denaro extra in seguito che creare un piano basato su un reddito che potrebbe non arrivare.
Puoi includere stipendi, redditi da freelance, entrate secondarie, sostegno familiare regolare, sussidi e redditi da investimenti affidabili.
Elenca Le Tue Spese Fisse
Le spese fisse sono bollette o pagamenti che di solito rimangono uguali o quasi uguali ogni mese. Possono includere affitto o mutuo, assicurazione, bolletta telefonica, internet, abbonamenti, rata dell'auto, prestiti studenteschi, assistenza all'infanzia e pagamenti minimi dei debiti.
Annota ciascuno con la data di scadenza. Le tempistiche contano. Se l'affitto scade il giorno 1 e il tuo stipendio arriva il giorno 5, il tuo budget deve tenere conto di quel divario.
Il sito federale di educazione finanziaria MyMoney.gov raccomanda di monitorare le abitudini di spesa e creare un piano per obiettivi a breve e lungo termine. Questo è il cuore della gestione del budget: vedere chiaramente il proprio denaro prima di prendere decisioni.
Tieni Traccia Delle Spese Variabili
Le spese variabili cambiano da un mese all'altro. Sono anche il punto in cui molti budget si sfaldano silenziosamente.
Gli esempi includono spesa alimentare, carburante, ristoranti, intrattenimento, abbigliamento, regali, forniture per la casa, cura degli animali domestici, servizi di ride-sharing e spese personali. Queste categorie non sono negative. Hanno solo bisogno di limiti.
Per un mese, registra ogni acquisto. Puoi usare un foglio di calcolo, un'app per il budget, un'esportazione bancaria o un quaderno. All'inizio non giudicare i numeri. Limitati a raccoglierli. L'obiettivo è vedere la realtà con chiarezza.
Consumer.gov offre anche risorse sul tuo denaro, inclusi fogli di lavoro per il budget e video, che possono aiutarti se desideri un modello semplice.
Crea Una Semplice Tabella Del Budget
Una volta che conosci le tue entrate e spese, trasformale in un piano mensile.
| Categoria | Importo di esempio | Note |
|---|---|---|
| Reddito netto mensile | $4,000 | Denaro dopo tasse e trattenute |
| Alloggio | $1,300 | Affitto o mutuo |
| Utenze e telefono | $300 | Elettricità, acqua, internet, cellulare |
| Cibo | $550 | Spesa alimentare e pasti di base |
| Trasporti | $350 | Carburante, trasporto pubblico, assicurazione, parcheggio |
| Pagamenti dei debiti | $400 | Carte di credito, prestiti studenteschi, prestiti personali |
| Risparmi | $400 | Fondo di emergenza, obiettivi a breve termine |
| Spese personali | $300 | Mangiare fuori, shopping, intrattenimento |
| Margine rimanente | $400 | Cuscinetto extra o denaro per obiettivi |
Questa tabella è solo un esempio. I tuoi numeri saranno diversi. Il punto è assegnare un compito a ogni euro.
Scegli Un Metodo Di Budgeting
Non esiste un unico budget perfetto. Il miglior budget è quello che riesci davvero a usare.
Il Consumer Financial Protection Bureau spiega la regola di budget 50/30/20, che divide il reddito al netto delle imposte tra necessità, desideri e risparmi o rimborso dei debiti.
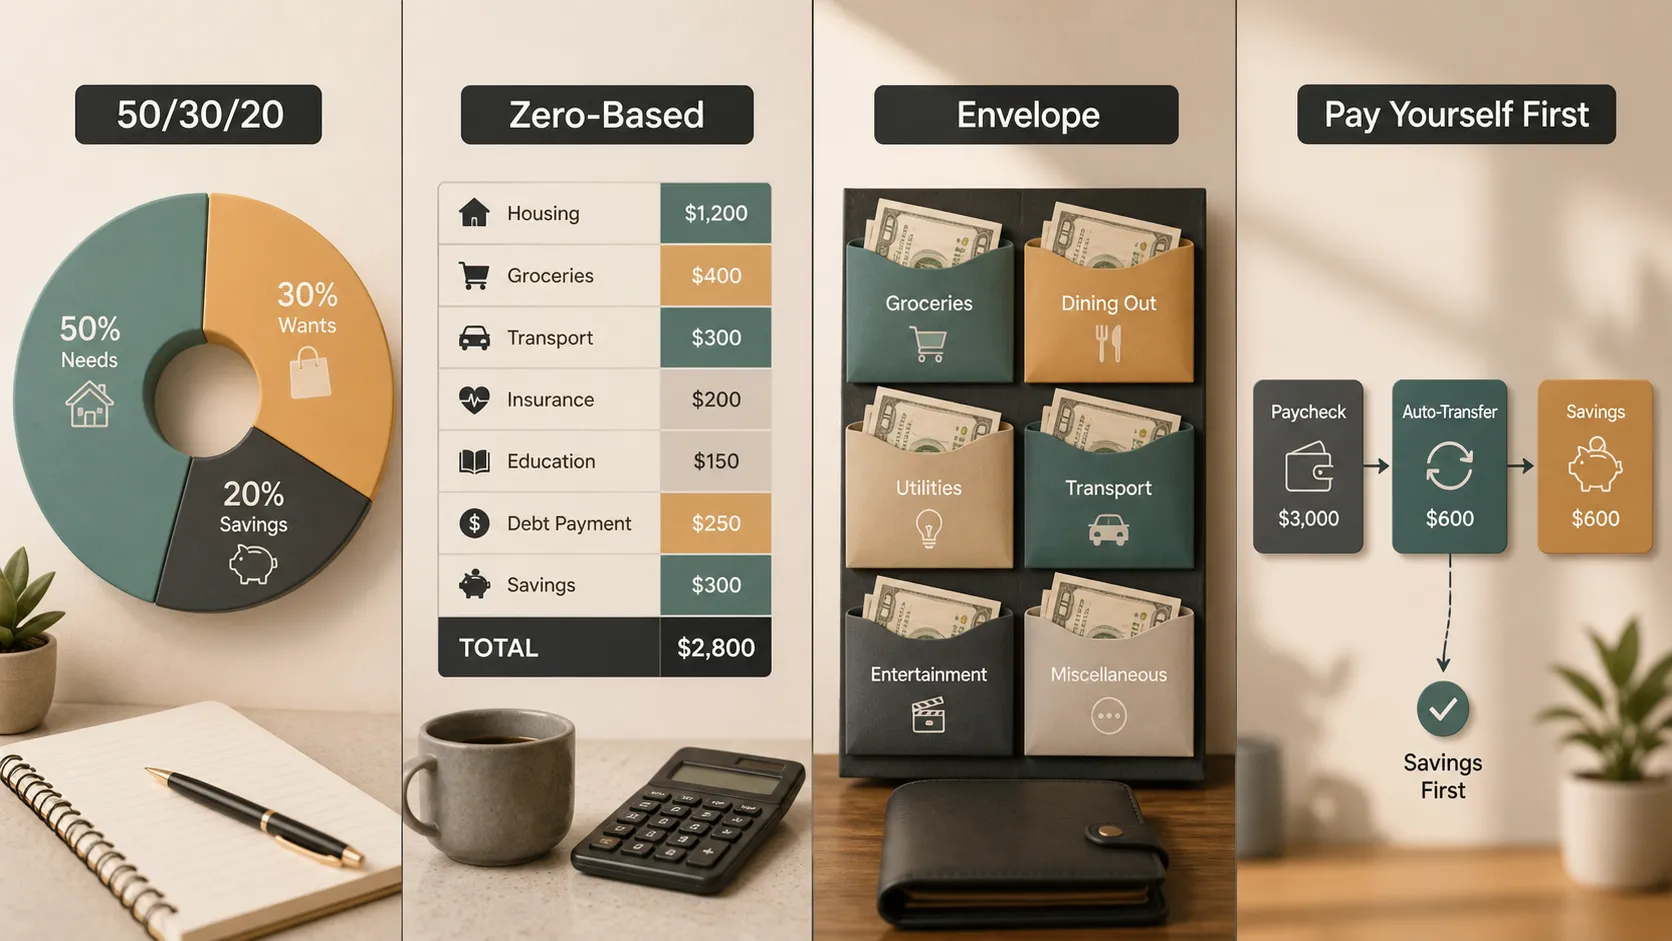
Se sei alle prime armi con il budget, inizia in modo semplice. Un budget approssimativo che controlli davvero è meglio di un budget perfetto che abbandoni.
Tratta I Risparmi Come Una Bolletta
Molte persone pianificano prima le bollette e sperano di risparmiare più tardi. Di solito non funziona. I risparmi dovrebbero essere trattati come una vera spesa mensile.
Investor.gov raccomanda di definire gli obiettivi finanziari, valutare le proprie finanze, ridurre i debiti ad alto interesse e risparmiare per i giorni difficili nella sua guida a risparmio e investimenti.
Inizia con un fondo di emergenza. Anche un piccolo cuscinetto può impedire che una riparazione dell'auto, una spesa medica o un turno di lavoro perso diventino debito sulla carta di credito. Dopo, puoi pianificare il budget per obiettivi come viaggi, istruzione, una casa, pensionamento o l'avvio di un'attività.
Le risorse Money Smart della FDIC sono utili anche per sviluppare una fiducia finanziaria di base in materia di risparmio, spesa, prestiti e protezione del proprio denaro.
Affronta I Debiti Con Onestà
I pagamenti dei debiti devono avere un posto chiaro nel tuo budget. Inizia con i pagamenti minimi per evitare penali per ritardo e danni al credito. Poi decidi se il denaro extra dovrebbe andare verso debiti ad alto interesse.
Il debito delle carte di credito ad alto interesse è particolarmente costoso. Se il tuo budget ha spazio per pagamenti extra, ridurre quel debito può essere una delle migliori mosse finanziarie che puoi fare.
La guida della FTC su come uscire dai debiti raccomanda di iniziare con un budget, contattare tempestivamente i creditori se sei in ritardo e fare attenzione ai servizi a pagamento di riduzione del debito. Se sono coinvolti esattori di debiti, le risorse sulla riscossione dei debiti del CFPB spiegano i diritti dei consumatori e i prossimi passi pratici.
Rivedi Il Budget Ogni Mese
Un budget non è qualcosa che scrivi una volta e poi dimentichi. È qualcosa che modifichi.
Alla fine di ogni mese, confronta il tuo piano con ciò che è realmente accaduto. La spesa alimentare è costata più del previsto? Gli abbonamenti si sono sommati? Una spesa medica o una riparazione dell'auto ha cambiato il piano? Usa queste informazioni per modificare il mese successivo.
Gli strumenti MyMoney Five di MyMoney.gov sono utili perché inquadrano la gestione del denaro attorno a guadagnare, risparmiare, spendere, prendere in prestito e proteggere. Un budget tocca tutti e cinque.
Trasforma Il Tuo Budget In Una Presentazione Chiara
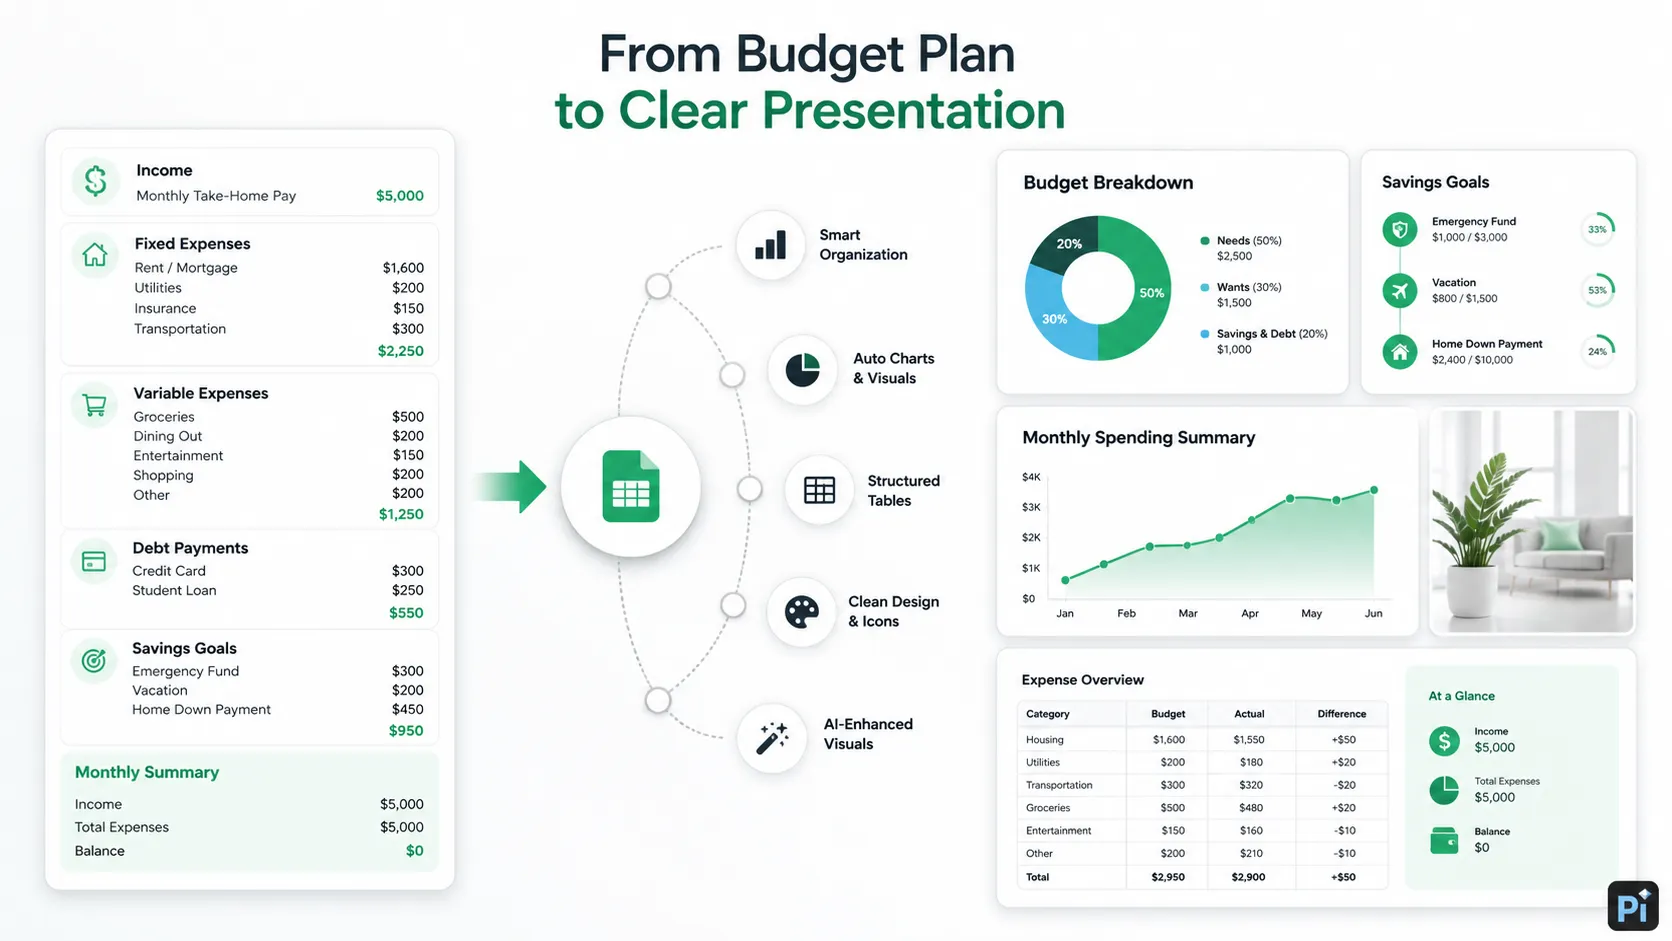
Se stai preparando un budget per una famiglia, una piccola impresa, un progetto scolastico, un'organizzazione non profit o un team, potresti dover spiegare il piano ad altre persone. È qui che Pi può inserirsi naturalmente.
Puoi trasformare un piano di budget, un riepilogo delle spese mensili o un obiettivo di risparmio in una presentazione pulita con grafici, tabelle, icone, layout automatico e immagini generate dall'IA. Un budget familiare può diventare una ripartizione delle spese. Il budget di una piccola impresa può diventare una presentazione del flusso di cassa. Un obiettivo di risparmio può diventare una cronologia visiva.
Pi non è un'app per il budget e non sostituisce il giudizio finanziario. Aiuta a comunicare chiaramente il budget, cosa importante quando più di una persona deve comprendere il piano.
Il Verdetto
Creare un budget inizia con alcuni passaggi pratici: conoscere il proprio reddito, elencare le spese fisse, monitorare le spese variabili, fissare obiettivi di risparmio, pianificare i pagamenti dei debiti e rivedere i numeri ogni mese.
Il miglior budget è realistico. Dovrebbe lasciare spazio alle necessità, ad alcuni desideri, ai risparmi e ai costi imprevisti. Se il budget funziona solo sulla carta, non funzionerà nella vita reale.
Un budget non serve a controllare per sempre ogni piccolo acquisto. Serve a darti un quadro chiaro del tuo denaro, così da poter prendere decisioni migliori prima che i soldi finiscano.
Domande Frequenti (FAQ)
D: Qual è il modo più semplice per creare un budget?
R: Inizia dal reddito netto mensile, elenca le bollette fisse, monitora le spese variabili, stabilisci un importo da risparmiare e confronta le spese totali con il reddito.
D: Che cos'è la regola di budget 50/30/20?
R: È un metodo semplice che divide il reddito al netto delle imposte tra necessità, desideri e risparmi o rimborso dei debiti. È utile come punto di partenza, non come una legge rigida.
D: Con quale frequenza dovrei rivedere il mio budget?
R: Rivedilo almeno una volta al mese. Se il tuo reddito è irregolare o il denaro è poco, controllalo settimanalmente.
D: Pi può aiutare con il budget?
R: Pi può aiutare a trasformare un piano di budget o un riepilogo delle spese in una presentazione chiara con grafici, tabelle, icone, layout e immagini, ma non sostituisce la pianificazione finanziaria.


