como fazer um orçamento
Um orçamento não é um castigo por gastar dinheiro. É um plano simples para decidir para onde deve ir o seu dinheiro antes de o mês lhe escapar. Um bom orçamento ajuda-o a pagar as contas a tempo, reduzir o stress, poupar para objetivos e detetar pequenas fugas de dinheiro antes de se tornarem hábitos dispendiosos.
A ideia básica é simples: compare o que entra com o que sai. O Consumer.gov explica que um orçamento mostra quanto dinheiro ganha e como o gasta, e o seu guia sobre como criar um orçamento é um bom ponto de partida para principiantes.
Comece pelo seu rendimento mensal
O primeiro passo é saber quanto dinheiro tem realmente disponível. Use o seu rendimento líquido, não o salário bruto. O rendimento líquido é o dinheiro que chega à sua conta bancária depois de impostos, seguros, contribuições para a reforma e outras deduções.
Se o seu rendimento muda todos os meses, use uma estimativa conservadora. Por exemplo, se trabalha como freelancer, por turnos à hora ou recebe comissões, analise os últimos 6 a 12 meses e construa o seu orçamento com base numa média mais baixa. É mais fácil acrescentar dinheiro extra mais tarde do que criar um plano baseado num rendimento que pode não chegar.
Pode incluir salários, rendimentos de trabalho freelance, rendimentos adicionais, apoio familiar regular, prestações e rendimentos de investimento fiáveis.
Liste as suas despesas fixas
As despesas fixas são contas que normalmente se mantêm iguais ou quase iguais todos os meses. Podem incluir renda ou prestação da casa, seguros, fatura do telemóvel, internet, subscrições, prestação do carro, empréstimos estudantis, cuidados infantis e pagamentos mínimos de dívidas.
Anote cada uma com a data de vencimento. O calendário é importante. Se a renda vence no dia 1 e o seu salário chega no dia 5, o seu orçamento precisa de ter em conta esse intervalo.
O site federal de educação financeira MyMoney.gov recomenda acompanhar os hábitos de despesa e criar um plano para objetivos de curto e longo prazo. Esse é o cerne de um orçamento: ver claramente o seu dinheiro antes de tomar decisões.
Acompanhe as despesas variáveis
As despesas variáveis mudam de mês para mês. São também onde muitos orçamentos discretamente se desmoronam.
Os exemplos incluem compras de supermercado, combustível, restaurantes, entretenimento, roupa, presentes, artigos para a casa, cuidados com animais de estimação, serviços de transporte por aplicação e despesas pessoais. Estas categorias não são más. Apenas precisam de limites.
Durante um mês, acompanhe todas as compras. Pode usar uma folha de cálculo, uma aplicação de orçamento, uma exportação bancária ou um caderno. Não avalie os números no início. Limite-se a recolhê-los. O objetivo é ver a realidade com clareza.
O Consumer.gov também oferece recursos sobre o seu dinheiro, incluindo folhas de trabalho de orçamento e vídeos, que podem ajudar se quiser um modelo simples.
Crie uma tabela de orçamento simples
Depois de conhecer os seus rendimentos e despesas, transforme-os num plano mensal.
| Categoria | Montante de exemplo | Notas |
|---|---|---|
| Rendimento líquido mensal | $4,000 | Dinheiro após impostos e deduções |
| Habitação | $1,300 | Renda ou prestação da casa |
| Serviços públicos e telemóvel | $300 | Eletricidade, água, internet, telemóvel |
| Alimentação | $550 | Compras de supermercado e refeições básicas |
| Transportes | $350 | Combustível, transportes públicos, seguro, estacionamento |
| Pagamentos de dívidas | $400 | Cartões de crédito, empréstimos estudantis, empréstimos pessoais |
| Poupanças | $400 | Fundo de emergência, objetivos de curto prazo |
| Despesas pessoais | $300 | Refeições fora, compras, entretenimento |
| Margem restante | $400 | Reserva extra ou dinheiro para objetivos |
Esta tabela é apenas um exemplo. Os seus números serão diferentes. O objetivo é dar uma função a cada dólar.
Escolha um método de orçamento
Não existe um orçamento único e perfeito. O melhor orçamento é aquele que consegue realmente usar.
O Consumer Financial Protection Bureau explica a regra orçamental 50/30/20, que divide o rendimento após impostos entre necessidades, desejos e poupanças ou pagamento de dívidas.
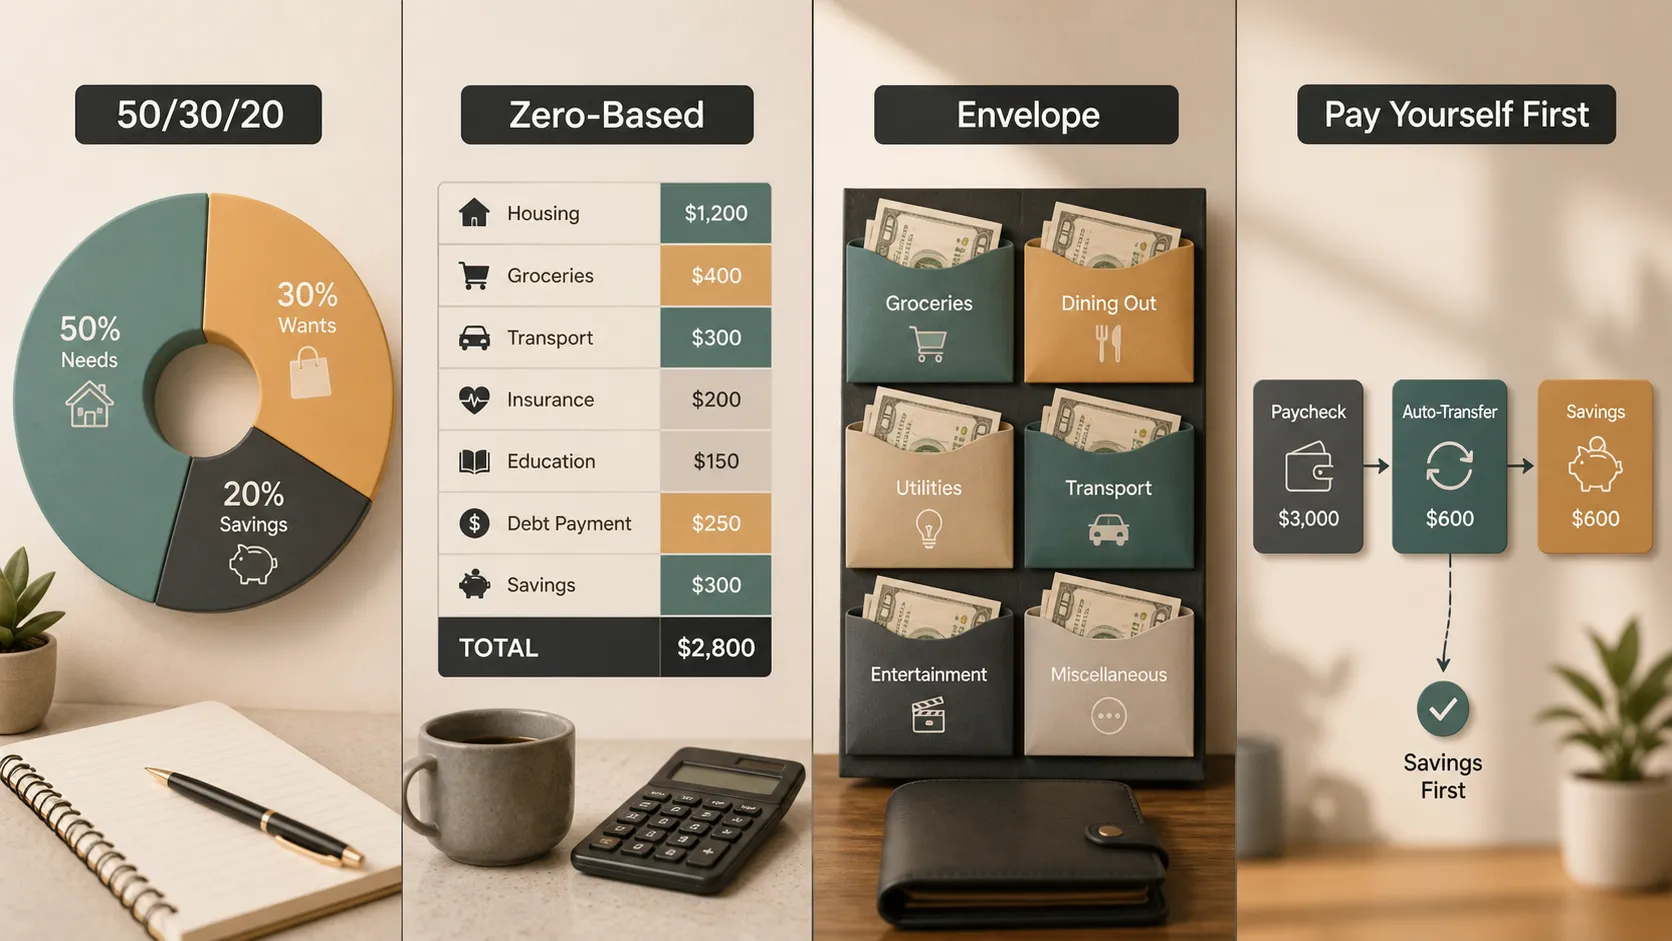
Se é novo na elaboração de orçamentos, comece de forma simples. Um orçamento aproximado que realmente consulta é melhor do que um orçamento perfeito que abandona.
Trate as poupanças como uma conta
Muitas pessoas fazem primeiro o orçamento das contas e esperam que as poupanças aconteçam mais tarde. Isso normalmente não resulta. As poupanças devem ser tratadas como uma despesa mensal real.
O Investor.gov recomenda definir objetivos financeiros, analisar as suas finanças, pagar dívidas com juros elevados e poupar para imprevistos no seu guia sobre poupar e investir.
Comece por um fundo de emergência. Mesmo uma pequena reserva pode impedir que uma reparação do carro, uma fatura médica ou um turno de trabalho perdido se transforme em dívida de cartão de crédito. Depois disso, pode incluir no orçamento objetivos como viagens, educação, uma casa, reforma ou iniciar um negócio.
Os recursos Money Smart da FDIC também são úteis para desenvolver confiança financeira básica relativamente a poupar, gastar, pedir emprestado e proteger o seu dinheiro.
Lide com as dívidas de forma honesta
Os pagamentos de dívidas precisam de um lugar claro no seu orçamento. Comece pelos pagamentos mínimos para evitar multas por atraso e danos no crédito. Depois, decida se o dinheiro extra deve ser destinado a dívidas com juros elevados.
A dívida de cartões de crédito com juros elevados é especialmente dispendiosa. Se o seu orçamento tiver espaço para pagamentos adicionais, reduzir essa dívida pode ser uma das decisões financeiras mais fortes que toma.
O guia da FTC sobre como sair das dívidas recomenda começar por um orçamento, contactar os credores cedo se estiver em atraso e ter cuidado com serviços pagos de alívio de dívidas. Se houver cobradores de dívidas envolvidos, os recursos sobre cobrança de dívidas do CFPB explicam os direitos dos consumidores e os próximos passos práticos.
Reveja o orçamento todos os meses
Um orçamento não é algo que escreve uma vez e esquece. É algo que ajusta.
No final de cada mês, compare o seu plano com o que realmente aconteceu. As compras de supermercado custaram mais do que o esperado? As subscrições acumularam-se? Uma fatura médica ou reparação do carro alterou o plano? Use essa informação para ajustar o mês seguinte.
As cinco ferramentas MyMoney do MyMoney.gov são úteis porque enquadram a gestão do dinheiro em torno de ganhar, poupar, gastar, pedir emprestado e proteger. Um orçamento abrange as cinco áreas.
Transforme o seu orçamento numa apresentação clara
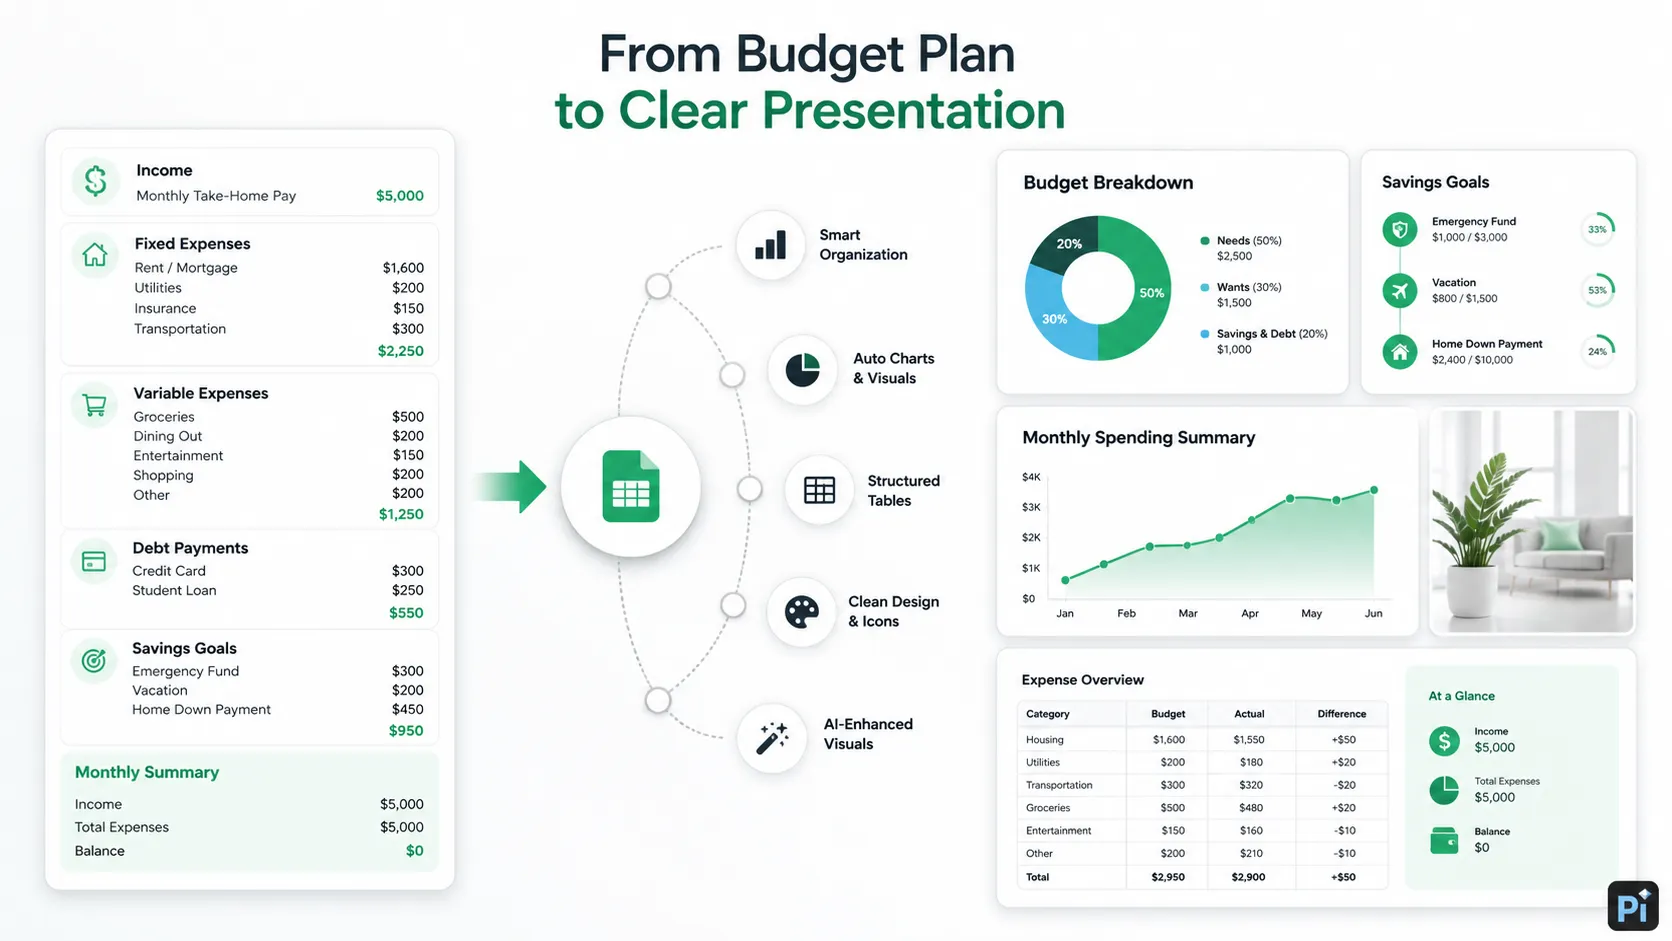
Se está a elaborar um orçamento para um agregado familiar, uma pequena empresa, um projeto escolar, uma organização sem fins lucrativos ou uma equipa, poderá ter de explicar o plano a outras pessoas. É aí que o Pi pode encaixar naturalmente.
Pode transformar um plano de orçamento, resumo mensal de despesas ou objetivo de poupança numa apresentação limpa com gráficos, tabelas, ícones, disposição automática e elementos visuais gerados por IA. Um orçamento familiar pode tornar-se numa discriminação de despesas. Um orçamento de pequena empresa pode tornar-se numa apresentação de fluxo de caixa. Um objetivo de poupança pode tornar-se numa cronologia visual.
O Pi não é uma aplicação de orçamento e não substitui o discernimento financeiro. Ajuda a comunicar o orçamento com clareza, o que é importante quando mais do que uma pessoa precisa de compreender o plano.
O veredito
Criar um orçamento começa com alguns passos práticos: conhecer o seu rendimento, listar despesas fixas, acompanhar despesas variáveis, definir objetivos de poupança, planear pagamentos de dívidas e rever os números todos os meses.
O melhor orçamento é realista. Deve deixar espaço para necessidades, alguns desejos, poupanças e custos inesperados. Se o orçamento só funciona no papel, não funcionará na vida real.
Um orçamento não consiste em controlar para sempre cada pequena compra. Consiste em dar a si próprio uma imagem clara do seu dinheiro para poder tomar melhores decisões antes de o dinheiro acabar.
Perguntas frequentes (FAQ)
P: Qual é a forma mais fácil de criar um orçamento?
R: Comece pelo rendimento líquido mensal, liste as contas fixas, acompanhe as despesas variáveis, defina um montante de poupança e compare as despesas totais com o rendimento.
P: O que é a regra orçamental 50/30/20?
R: É um método simples que divide o rendimento após impostos entre necessidades, desejos e poupanças ou pagamento de dívidas. É útil como ponto de partida, não como uma regra rígida.
P: Com que frequência devo rever o meu orçamento?
R: Reveja-o pelo menos uma vez por mês. Se o seu rendimento for irregular ou o dinheiro for escasso, verifique-o semanalmente.
P: O Pi pode ajudar na elaboração de orçamentos?
R: O Pi pode ajudar a transformar um plano de orçamento ou resumo de despesas numa apresentação clara com gráficos, tabelas, ícones, disposições e elementos visuais, mas não substitui o planeamento financeiro.


