cách lập ngân sách
Ngân sách không phải là hình phạt vì tiêu tiền. Đó là một kế hoạch đơn giản để quyết định tiền của bạn nên được dùng vào đâu trước khi tháng trôi qua quá nhanh. Một ngân sách tốt giúp bạn thanh toán hóa đơn đúng hạn, giảm căng thẳng, tiết kiệm cho các mục tiêu và nhận ra những khoản thất thoát nhỏ trước khi chúng trở thành thói quen tốn kém.
Ý tưởng cơ bản rất đơn giản: so sánh tiền vào với tiền ra. Consumer.gov giải thích rằng ngân sách cho thấy bạn kiếm được bao nhiêu tiền và chi tiêu như thế nào, và hướng dẫn lập ngân sách của họ là một điểm khởi đầu phù hợp cho người mới.
Bắt Đầu Với Thu Nhập Hàng Tháng Của Bạn
Bước đầu tiên là biết bạn thực sự có bao nhiêu tiền để sử dụng. Hãy dùng thu nhập ròng, không phải lương gộp. Thu nhập ròng là số tiền vào tài khoản ngân hàng của bạn sau thuế, bảo hiểm, khoản đóng góp hưu trí và các khoản khấu trừ khác.
Nếu thu nhập của bạn thay đổi mỗi tháng, hãy dùng một ước tính thận trọng. Ví dụ, nếu bạn làm tự do, làm theo ca tính giờ hoặc nhận hoa hồng, hãy xem xét 6 đến 12 tháng gần đây và xây dựng ngân sách dựa trên mức trung bình thấp hơn. Thêm tiền dư sau này sẽ dễ hơn là lập kế hoạch dựa trên khoản thu nhập có thể không đến.
Bạn có thể bao gồm lương, thu nhập làm tự do, thu nhập phụ, hỗ trợ gia đình thường xuyên, trợ cấp và thu nhập đầu tư đáng tin cậy.
Liệt Kê Các Chi Phí Cố Định
Chi phí cố định là những hóa đơn thường giữ nguyên hoặc gần như không đổi mỗi tháng. Chúng có thể bao gồm tiền thuê nhà hoặc thế chấp, bảo hiểm, hóa đơn điện thoại, internet, các gói đăng ký, khoản trả xe, khoản vay sinh viên, chi phí chăm sóc trẻ em và các khoản thanh toán nợ tối thiểu.
Hãy ghi từng khoản cùng với ngày đến hạn. Thời điểm rất quan trọng. Nếu tiền thuê nhà đến hạn vào ngày 1 và bạn nhận lương vào ngày 5, ngân sách của bạn cần tính đến khoảng cách đó.
Trang giáo dục tài chính liên bang MyMoney.gov khuyến nghị theo dõi thói quen chi tiêu và xây dựng kế hoạch cho các mục tiêu ngắn hạn lẫn dài hạn. Đó là cốt lõi của việc lập ngân sách: nhìn rõ tiền của bạn trước khi đưa ra quyết định.
Theo Dõi Chi Phí Biến Đổi
Chi phí biến đổi thay đổi theo từng tháng. Đây cũng là nơi nhiều ngân sách âm thầm đổ vỡ.
Ví dụ gồm thực phẩm, xăng, nhà hàng, giải trí, quần áo, quà tặng, đồ dùng gia đình, chăm sóc thú cưng, dịch vụ gọi xe và chi tiêu cá nhân. Những danh mục này không xấu. Chúng chỉ cần có giới hạn.
Trong một tháng, hãy theo dõi mọi giao dịch mua sắm. Bạn có thể dùng bảng tính, ứng dụng lập ngân sách, dữ liệu xuất từ ngân hàng hoặc sổ tay. Ban đầu, đừng phán xét các con số. Chỉ cần ghi nhận chúng. Mục tiêu là nhìn rõ thực tế.
Consumer.gov cũng cung cấp tài nguyên về tiền bạc, bao gồm các bảng tính ngân sách và video, có thể hữu ích nếu bạn muốn một mẫu đơn giản.
Lập Một Bảng Ngân Sách Đơn Giản
Khi đã biết thu nhập và chi phí, hãy biến chúng thành kế hoạch hàng tháng.
| Danh mục | Số tiền ví dụ | Ghi chú |
|---|---|---|
| Thu nhập ròng hàng tháng | $4,000 | Tiền sau thuế và các khoản khấu trừ |
| Nhà ở | $1,300 | Tiền thuê nhà hoặc thế chấp |
| Tiện ích và điện thoại | $300 | Điện, nước, internet, di động |
| Thực phẩm | $550 | Tạp hóa và các bữa ăn cơ bản |
| Đi lại | $350 | Xăng, phương tiện công cộng, bảo hiểm, đỗ xe |
| Thanh toán nợ | $400 | Thẻ tín dụng, khoản vay sinh viên, khoản vay cá nhân |
| Tiết kiệm | $400 | Quỹ khẩn cấp, mục tiêu ngắn hạn |
| Chi tiêu cá nhân | $300 | Ăn ngoài, mua sắm, giải trí |
| Khoản đệm còn lại | $400 | Khoản dự phòng thêm hoặc tiền cho mục tiêu |
Bảng này chỉ là ví dụ. Các con số của bạn sẽ khác. Mục đích là giao cho mỗi đồng tiền một nhiệm vụ.
Chọn Phương Pháp Lập Ngân Sách
Không có một ngân sách hoàn hảo duy nhất. Ngân sách tốt nhất là ngân sách bạn thực sự có thể sử dụng.
Cục Bảo vệ Tài chính Người tiêu dùng giải thích quy tắc lập ngân sách 50/30/20, chia thu nhập sau thuế thành nhu cầu, mong muốn và tiết kiệm hoặc trả nợ.
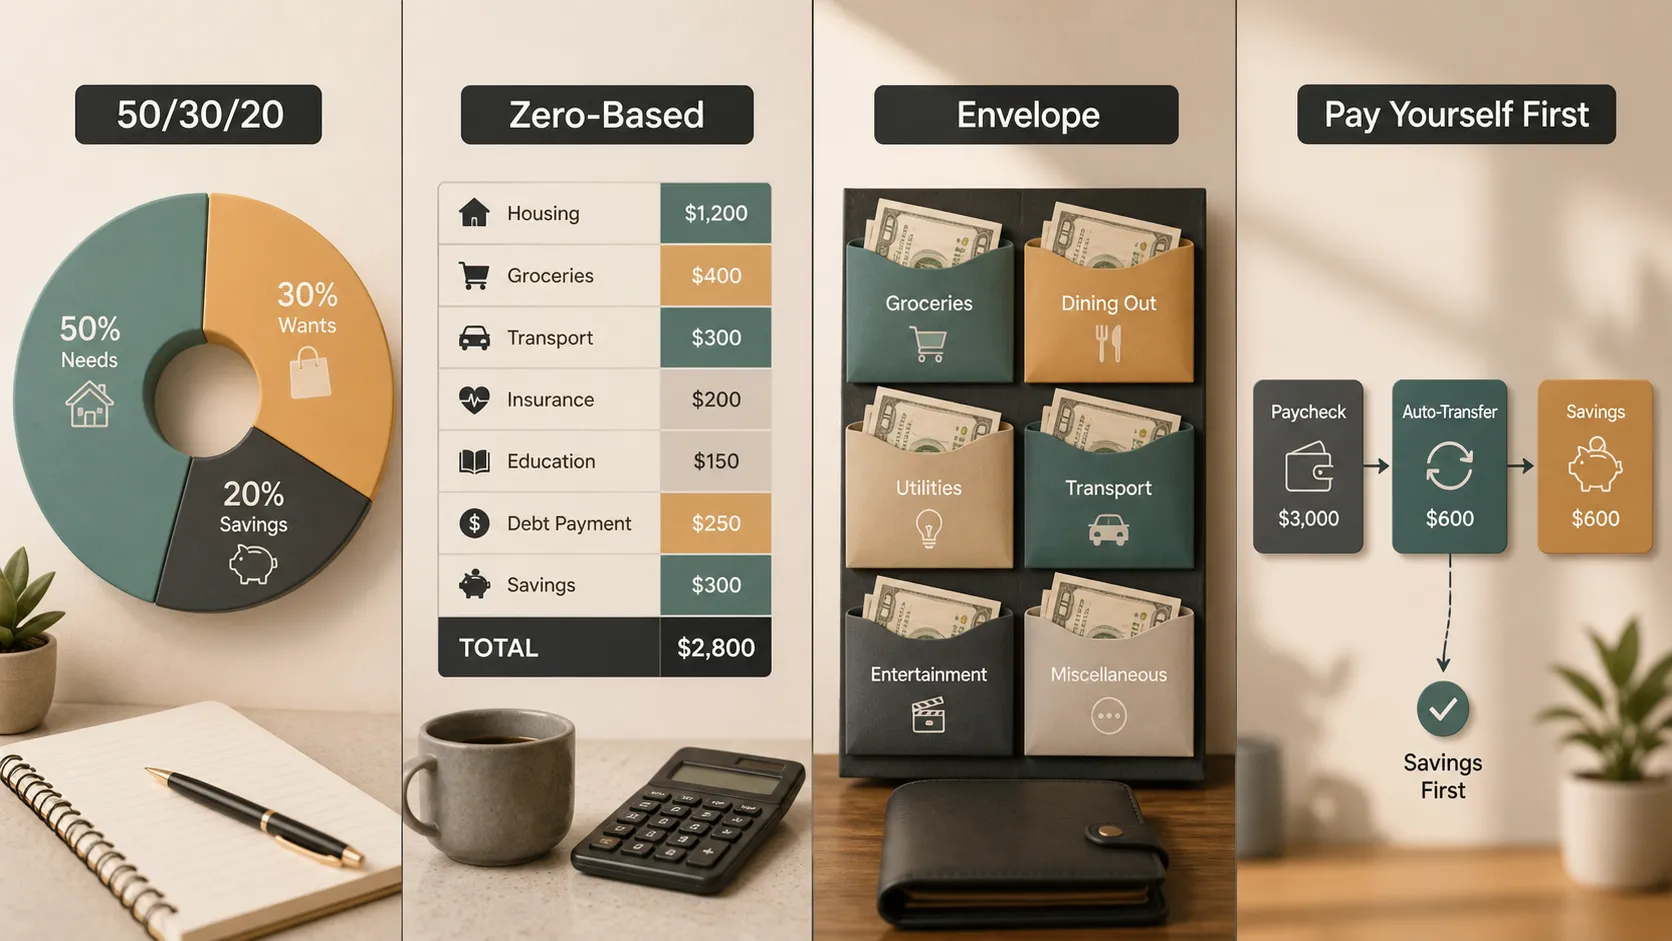
Nếu bạn mới lập ngân sách, hãy bắt đầu đơn giản. Một ngân sách sơ bộ mà bạn thực sự kiểm tra vẫn tốt hơn một ngân sách hoàn hảo mà bạn từ bỏ.
Coi Tiết Kiệm Như Một Hóa Đơn
Nhiều người lập ngân sách cho hóa đơn trước rồi hy vọng sẽ tiết kiệm được sau. Điều đó thường không hiệu quả. Tiết kiệm nên được xem như một khoản chi tiêu hàng tháng thực sự.
Investor.gov khuyến nghị xác định mục tiêu tài chính, xem xét tình hình tài chính, trả bớt nợ lãi suất cao và tiết kiệm cho những lúc khó khăn trong hướng dẫn về tiết kiệm và đầu tư.
Hãy bắt đầu với quỹ khẩn cấp. Ngay cả một khoản đệm nhỏ cũng có thể ngăn việc sửa xe, hóa đơn y tế hoặc một ca làm bị bỏ lỡ trở thành nợ thẻ tín dụng. Sau đó, bạn có thể lập ngân sách cho các mục tiêu như du lịch, giáo dục, mua nhà, nghỉ hưu hoặc khởi nghiệp.
Các tài nguyên Money Smart của FDIC cũng hữu ích để xây dựng sự tự tin cơ bản về tài chính liên quan đến tiết kiệm, chi tiêu, vay mượn và bảo vệ tiền của bạn.
Đối Mặt Với Nợ Một Cách Thành Thật
Các khoản thanh toán nợ cần có vị trí rõ ràng trong ngân sách của bạn. Hãy bắt đầu với các khoản thanh toán tối thiểu để tránh phí trả chậm và tổn hại tín dụng. Sau đó, quyết định liệu tiền dư có nên dùng để trả nợ lãi suất cao hay không.
Nợ thẻ tín dụng lãi suất cao đặc biệt tốn kém. Nếu ngân sách của bạn có chỗ cho các khoản thanh toán thêm, trả bớt khoản nợ đó có thể là một trong những quyết định tài chính hiệu quả nhất bạn thực hiện.
Hướng dẫn của FTC về cách thoát nợ khuyến nghị bắt đầu bằng ngân sách, liên hệ sớm với chủ nợ nếu bạn chậm trả và thận trọng với các dịch vụ giảm nợ có tính phí. Nếu có bên thu nợ liên quan, các tài nguyên về thu hồi nợ của CFPB giải thích quyền của người tiêu dùng và các bước tiếp theo thiết thực.
Xem Lại Ngân Sách Mỗi Tháng
Ngân sách không phải là thứ bạn viết một lần rồi quên đi. Đó là thứ bạn điều chỉnh.
Cuối mỗi tháng, hãy so sánh kế hoạch với những gì thực sự đã xảy ra. Chi phí thực phẩm có cao hơn dự kiến không? Các gói đăng ký có cộng dồn không? Hóa đơn y tế hoặc sửa xe có làm thay đổi kế hoạch không? Hãy dùng thông tin đó để điều chỉnh cho tháng tiếp theo.
Các công cụ MyMoney Five của MyMoney.gov hữu ích vì chúng định hình việc quản lý tiền xoay quanh kiếm tiền, tiết kiệm, chi tiêu, vay mượn và bảo vệ. Ngân sách liên quan đến cả năm yếu tố này.
Biến Ngân Sách Của Bạn Thành Một Bài Trình Bày Rõ Ràng
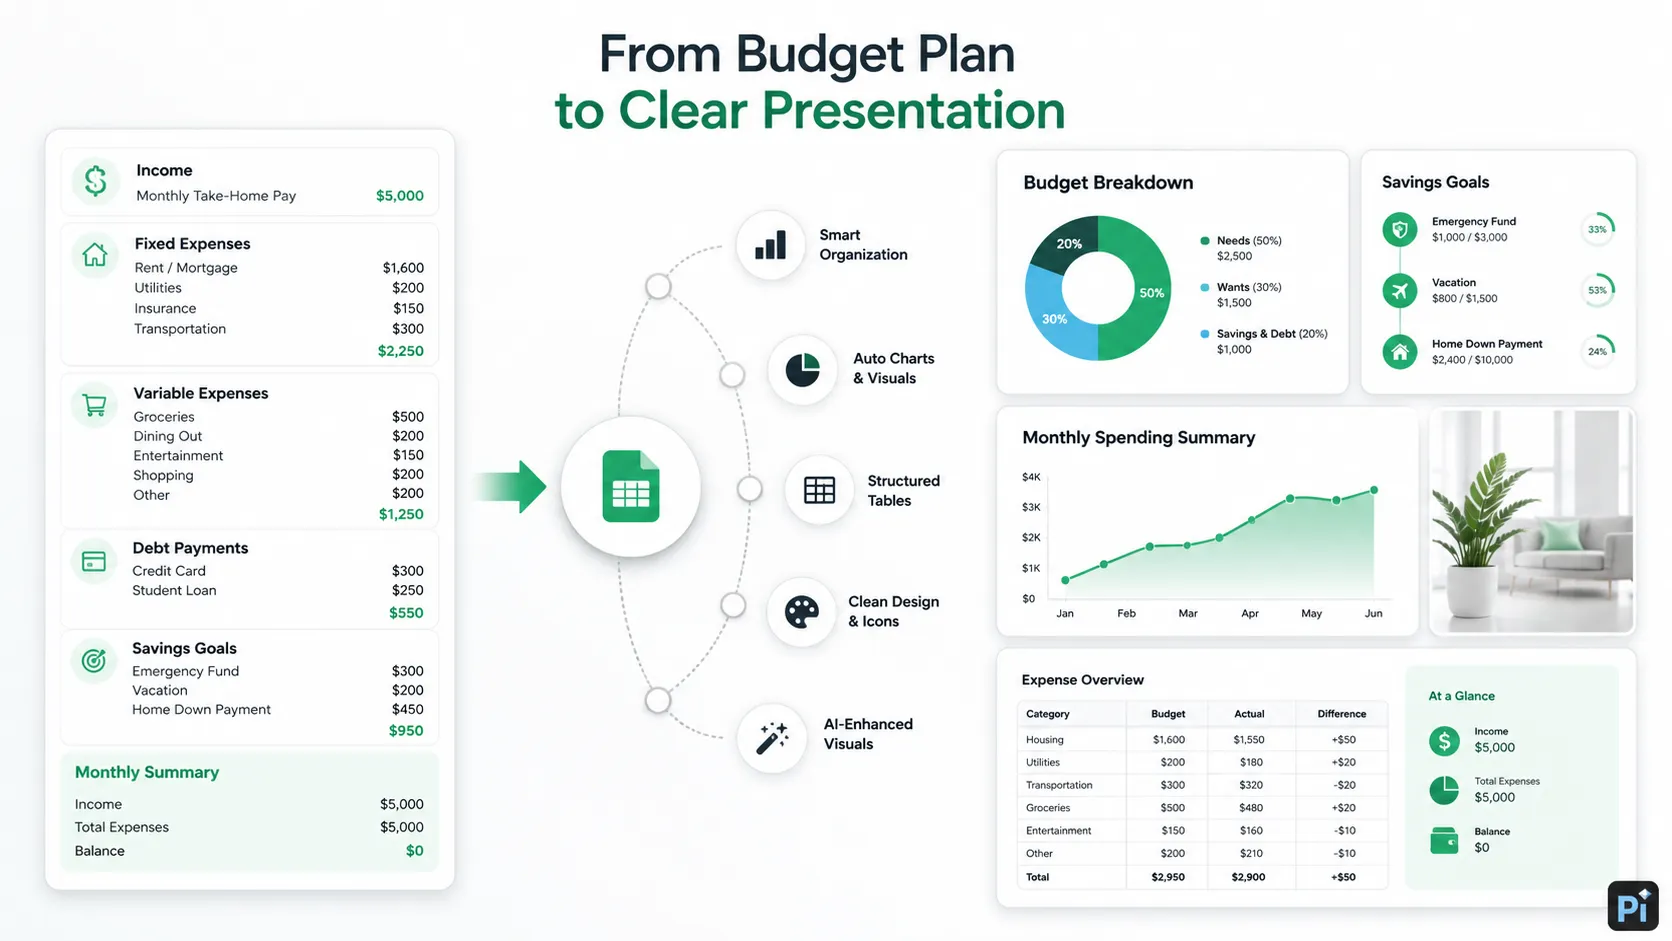
Nếu bạn đang lập ngân sách cho hộ gia đình, doanh nghiệp nhỏ, dự án lớp học, tổ chức phi lợi nhuận hoặc nhóm, bạn có thể cần giải thích kế hoạch cho những người khác. Đó là lúc Pi có thể phù hợp một cách tự nhiên.
Bạn có thể biến kế hoạch ngân sách, bản tóm tắt chi tiêu hàng tháng hoặc mục tiêu tiết kiệm thành một bài trình bày gọn gàng với biểu đồ, bảng, biểu tượng, bố cục tự động và hình ảnh do AI tạo. Ngân sách hộ gia đình có thể trở thành bản phân tích chi phí. Ngân sách doanh nghiệp nhỏ có thể trở thành bài trình bày về dòng tiền. Mục tiêu tiết kiệm có thể trở thành dòng thời gian trực quan.
Pi không phải là ứng dụng lập ngân sách và không thay thế phán đoán tài chính. Nó giúp truyền đạt ngân sách một cách rõ ràng, điều này quan trọng khi có nhiều người cần hiểu kế hoạch.
Kết Luận
Lập ngân sách bắt đầu bằng một vài bước thực tế: biết thu nhập của bạn, liệt kê các chi phí cố định, theo dõi chi tiêu biến đổi, đặt mục tiêu tiết kiệm, lên kế hoạch thanh toán nợ và xem lại các con số mỗi tháng.
Ngân sách tốt nhất là ngân sách thực tế. Nó nên chừa chỗ cho nhu cầu, một số mong muốn, tiết kiệm và các chi phí bất ngờ. Nếu ngân sách chỉ hiệu quả trên giấy, nó sẽ không hiệu quả trong cuộc sống thực.
Ngân sách không phải là kiểm soát mãi mãi từng khoản mua nhỏ. Đó là việc giúp bạn có bức tranh rõ ràng về tiền của mình để có thể đưa ra quyết định tốt hơn trước khi tiền cạn.
Câu Hỏi Thường Gặp (FAQ)
H: Cách dễ nhất để lập ngân sách là gì?
Đ: Bắt đầu với thu nhập ròng hàng tháng, liệt kê các hóa đơn cố định, theo dõi chi tiêu biến đổi, đặt một khoản tiết kiệm và so sánh tổng chi phí với thu nhập.
H: Quy tắc ngân sách 50/30/20 là gì?
Đ: Đây là phương pháp đơn giản chia thu nhập sau thuế thành nhu cầu, mong muốn và tiết kiệm hoặc trả nợ. Nó hữu ích như một điểm khởi đầu, không phải quy tắc cứng nhắc.
H: Tôi nên xem lại ngân sách bao lâu một lần?
Đ: Hãy xem lại ít nhất mỗi tháng một lần. Nếu thu nhập của bạn không đều hoặc tiền bạc eo hẹp, hãy kiểm tra hàng tuần.
H: Pi có thể giúp lập ngân sách không?
Đ: Pi có thể giúp biến kế hoạch ngân sách hoặc bản tóm tắt chi tiêu thành một bài trình bày rõ ràng với biểu đồ, bảng, biểu tượng, bố cục và hình ảnh, nhưng không thay thế việc lập kế hoạch tài chính.


