如何制定预算
预算不是对花钱的惩罚。它是在这个月不知不觉过去之前,决定你的钱该用在哪里的简单计划。好的预算能帮助你按时支付账单、减轻压力、为目标存钱,并在小额资金漏洞变成昂贵习惯之前发现它们。
基本理念很简单:比较收入与支出。Consumer.gov 解释说,预算能显示你赚多少钱以及如何花钱,其制定预算指南是一个很适合初学者的起点。
从每月收入开始
第一步是了解你实际可支配多少钱。使用税后净收入,而不是税前工资。净收入是扣除税款、保险、退休金缴款及其他扣款后,实际进入你银行账户的钱。
如果你的收入每月都有变化,请采用保守估计。例如,如果你从事自由职业、按小时轮班工作或赚取佣金,请查看过去 6 到 12 个月的收入,并以较低的平均值来制定预算。之后增加额外收入,比围绕可能无法到账的收入制定计划更容易。
你可以将工资、自由职业收入、副业收入、定期家庭支持、福利和可靠的投资收入计入其中。
列出固定支出
固定支出是指每个月通常保持不变或接近不变的账单。其中可能包括房租或房贷、保险、电话费、互联网费、订阅服务、车贷、学生贷款、托儿费用和最低债务还款额。
写下每一项及其到期日。时间安排很重要。如果房租在 1 日到期,而你的工资在 5 日到账,预算就需要考虑这段间隔。
联邦金融教育网站 MyMoney.gov 建议追踪消费习惯,并为短期和长期目标制定计划。这正是预算的核心:在做决定之前清楚了解自己的资金状况。
追踪浮动支出
浮动支出每个月都会变化。它们也是许多预算悄然失控的地方。
例如杂货、汽油、餐馆消费、娱乐、服装、礼物、家居用品、宠物护理、网约车和个人消费。这些类别并没有问题,只是需要设定限额。
用一个月时间记录每一笔消费。你可以使用电子表格、预算应用、银行导出记录或笔记本。起初不要评判这些数字,只需收集它们。目标是清楚地看见现实。
Consumer.gov 还提供你的资金资源,包括预算工作表和视频;如果你想要一个简单的模板,这些资源会有所帮助。
建立简单的预算表
一旦了解了收入和支出,就将它们转化为月度计划。
| 类别 | 示例金额 | 备注 |
|---|---|---|
| 每月税后净收入 | $4,000 | 扣除税款和扣款后的金额 |
| 住房 | $1,300 | 房租或房贷 |
| 水电及电话 | $300 | 电费、水费、互联网、手机 |
| 食品 | $550 | 杂货和基本餐食 |
| 交通 | $350 | 汽油、公共交通、保险、停车 |
| 债务还款 | $400 | 信用卡、学生贷款、个人贷款 |
| 储蓄 | $400 | 应急基金、短期目标 |
| 个人消费 | $300 | 外出就餐、购物、娱乐 |
| 剩余缓冲金 | $400 | 额外缓冲或目标资金 |
这张表只是一个示例。你的数字会有所不同。重点是让每一美元都有明确用途。
选择一种预算方法
没有唯一完美的预算。最好的预算是你真正能使用的预算。
消费者金融保护局介绍了50/30/20 预算规则,该规则将税后收入分为必需、想要和储蓄或偿还债务三部分。
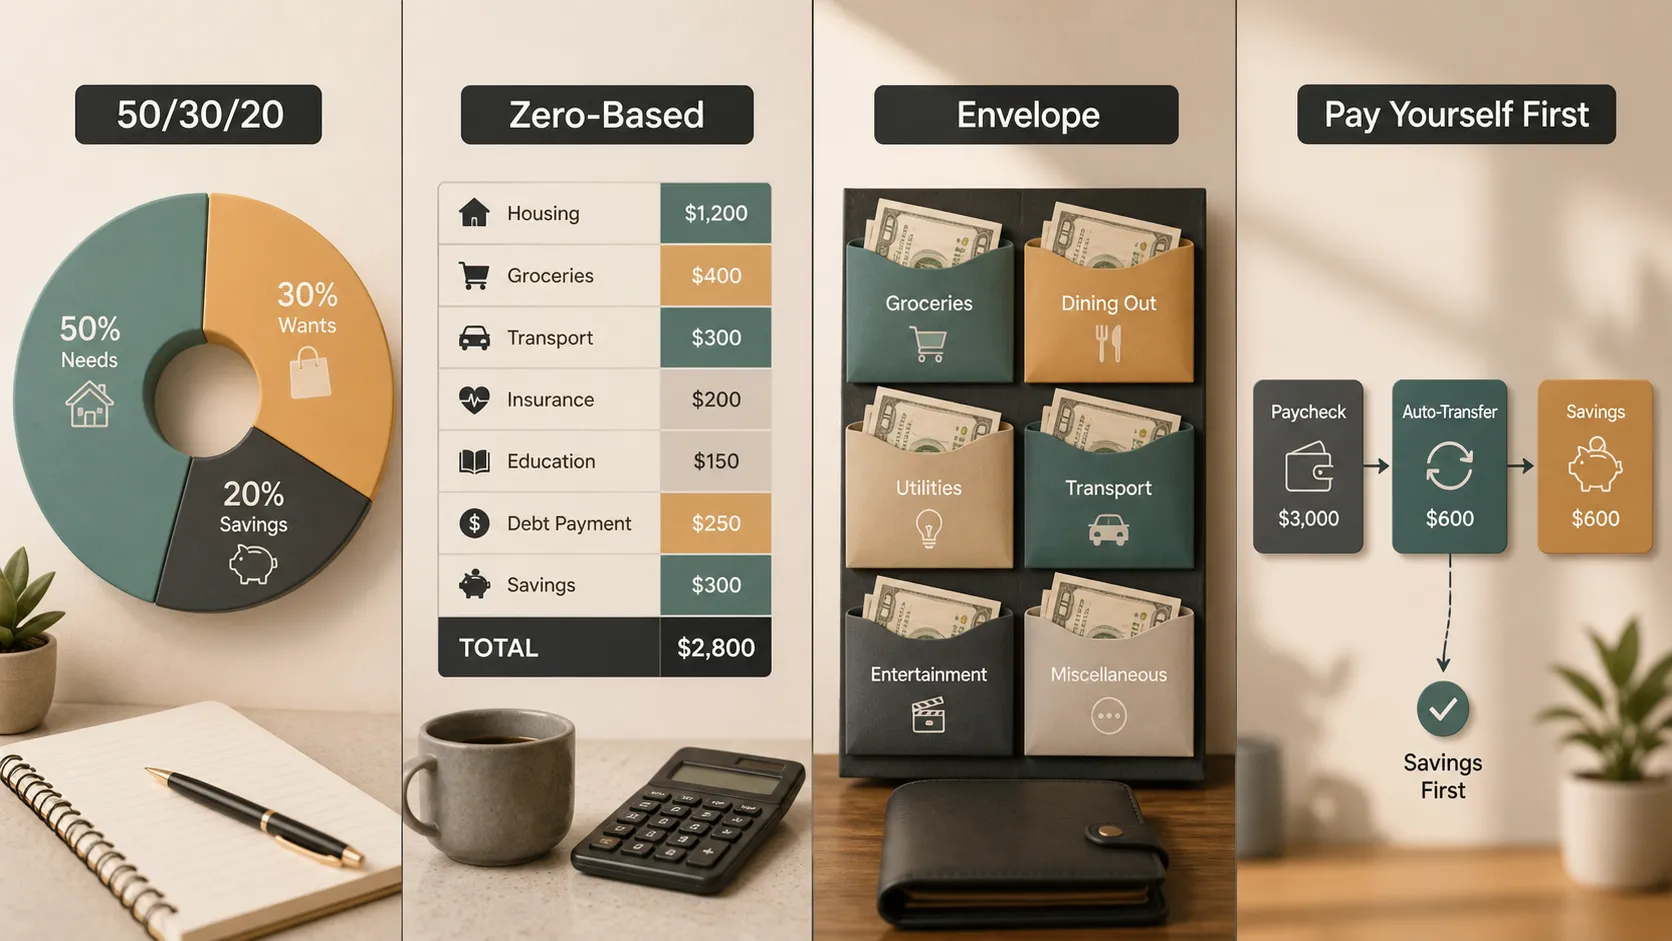
如果你刚开始制定预算,就从简单的方式开始。一个你确实会查看的粗略预算,胜过一个你会放弃的完美预算。
把储蓄当作账单
许多人先为账单做预算,然后希望以后能有储蓄。这通常行不通。储蓄应该被视为一项真正的每月支出。
Investor.gov 在其储蓄和投资指南中建议明确财务目标、了解自己的财务状况、偿还高利息债务,并为不时之需存钱。
先从应急基金开始。即使是小额缓冲,也能避免汽车维修、医疗账单或错过工作班次变成信用卡债务。之后,你可以为旅行、教育、购房、退休或创业等目标做预算。
FDIC 的 Money Smart 资源也有助于建立有关储蓄、消费、借贷和保护资金的基本财务信心。
诚实面对债务
债务还款需要在预算中有明确的位置。先支付最低还款额,以避免滞纳金和信用受损。然后再决定额外资金是否应该用于偿还高利息债务。
高利息信用卡债务尤其昂贵。如果你的预算有额外还款空间,偿还这类债务可能是你能做出的最有力财务举措之一。
FTC 关于如何摆脱债务的指南建议从预算开始,如果逾期应尽早联系债权人,并谨慎对待收费的债务减免服务。如果涉及催收人员,CFPB 的债务催收资源说明了消费者权利和实用的后续步骤。
每月审查预算
预算不是写一次就忘记的东西,而是需要不断调整的东西。
每个月末,将你的计划与实际情况进行比较。杂货费用是否比预期更高?订阅服务是否累积起来了?医疗账单或汽车维修是否改变了计划?利用这些信息调整下个月的预算。
MyMoney.gov 的 MyMoney 五项工具 很有帮助,因为它们从赚取、储蓄、消费、借贷和保护五个方面来构建资金管理。预算涵盖了这五个方面。
将你的预算转化为清晰的演示文稿
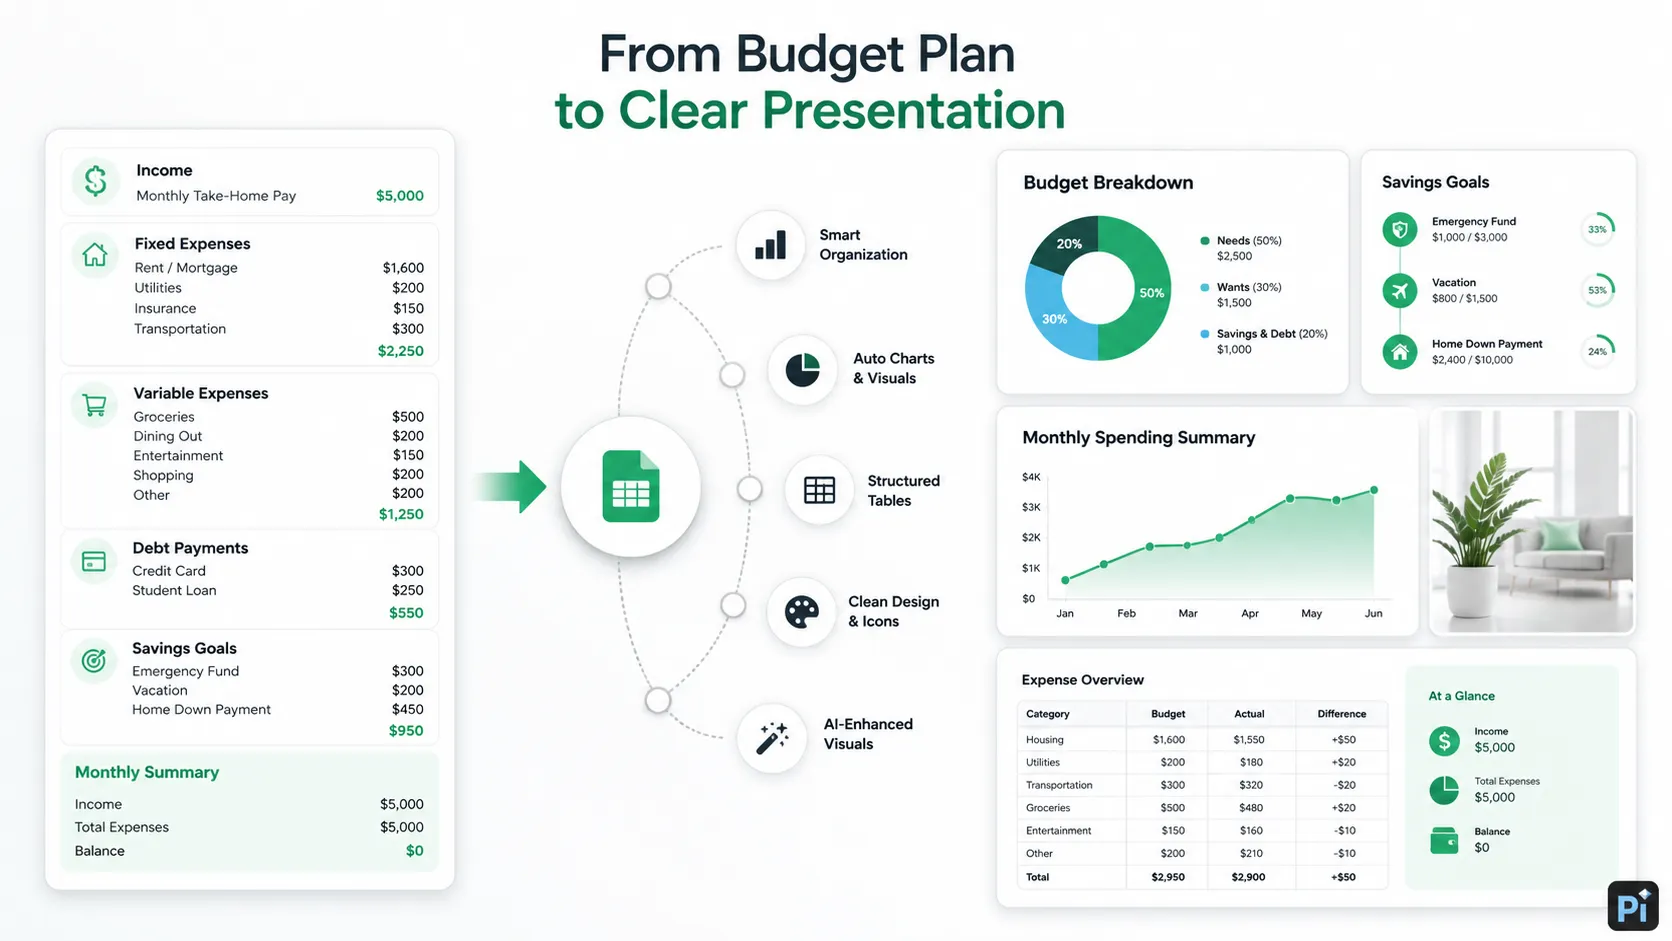
如果你是在为家庭、小型企业、课堂项目、非营利组织或团队制定预算,可能需要向其他人解释该计划。这正是 Pi 可以自然融入的地方。
你可以将预算计划、月度消费摘要或储蓄目标转化为简洁的演示文稿,其中包含图表、表格、图标、自动布局和 AI 生成的视觉素材。家庭预算可以变成支出明细。小型企业预算可以变成现金流演示文稿。储蓄目标可以变成可视化时间线。
Pi 不是预算应用,也不能替代财务判断。它有助于清晰地传达预算;当不止一个人需要理解该计划时,这一点很重要。
结论
制定预算始于几个实用步骤:了解你的收入、列出固定支出、追踪浮动消费、设定储蓄目标、规划债务还款,并每月审查数字。
最好的预算是现实的。它应为必需品、一些想要的消费、储蓄和意外成本留出空间。如果预算只在纸面上可行,它在现实生活中就行不通。
预算并不是要永远控制每一笔微小消费。它是为了让你清楚了解自己的资金状况,从而在钱花光之前做出更好的决定。
常见问题(FAQ)
问:制定预算最简单的方法是什么?
答:从每月税后净收入开始,列出固定账单,追踪浮动消费,设定储蓄金额,并将总支出与收入进行比较。
问:什么是 50/30/20 预算规则?
答:这是一种简单方法,将税后收入分为必需、想要和储蓄或偿还债务三部分。它适合作为起点,而不是严格的规定。
问:我应该多久审查一次预算?
答:至少每月审查一次。如果你的收入不规律或资金紧张,请每周查看一次。
问:Pi 能帮助制定预算吗?
答:Pi 可以帮助将预算计划或消费摘要转化为包含图表、表格、图标、布局和视觉素材的清晰演示文稿,但它不能替代财务规划。


