Wie man ein Budget erstellt
Ein Budget ist keine Strafe dafür, Geld auszugeben. Es ist ein einfacher Plan, mit dem Sie entscheiden, wohin Ihr Geld fließen soll, bevor der Monat Ihnen davonläuft. Ein gutes Budget hilft Ihnen, Rechnungen pünktlich zu bezahlen, Stress zu reduzieren, für Ziele zu sparen und kleine Geldlecks zu erkennen, bevor sie zu teuren Gewohnheiten werden.
Die Grundidee ist einfach: Vergleichen Sie, was hereinkommt, mit dem, was hinausgeht. Consumer.gov erklärt, dass ein Budget zeigt, wie viel Geld Sie verdienen und wie Sie es ausgeben, und sein Leitfaden zum Erstellen eines Budgets ist ein guter, einsteigerfreundlicher Ausgangspunkt.
Beginnen Sie mit Ihrem monatlichen Einkommen
Der erste Schritt besteht darin, zu wissen, wie viel Geld Ihnen tatsächlich zur Verfügung steht. Nutzen Sie Ihr Nettoeinkommen, nicht Ihr Bruttogehalt. Nettoeinkommen ist das Geld, das nach Steuern, Versicherungen, Rentenbeiträgen und anderen Abzügen auf Ihrem Bankkonto ankommt.
Wenn Ihr Einkommen jeden Monat schwankt, verwenden Sie eine konservative Schätzung. Wenn Sie zum Beispiel freiberuflich arbeiten, stundenweise Schichten übernehmen oder Provisionen verdienen, schauen Sie auf die letzten 6 bis 12 Monate und erstellen Sie Ihr Budget anhand eines niedrigeren Durchschnitts. Es ist leichter, später zusätzliches Geld einzuplanen, als einen Plan auf Einkommen aufzubauen, das möglicherweise nicht eingeht.
Sie können Gehaltsschecks, freiberufliche Einkünfte, Nebeneinkünfte, regelmäßige Unterstützung durch die Familie, Leistungen und verlässliche Kapitalerträge einbeziehen.
Listen Sie Ihre festen Ausgaben auf
Feste Ausgaben sind Rechnungen, die jeden Monat in der Regel gleich oder fast gleich bleiben. Dazu können Miete oder Hypothek, Versicherungen, Telefonrechnung, Internet, Abonnements, Autokredit, Studienkredite, Kinderbetreuung und Mindestzahlungen für Schulden gehören.
Notieren Sie jede einzelne mit dem Fälligkeitsdatum. Der Zeitpunkt ist wichtig. Wenn die Miete am 1. fällig ist und Ihr Gehalt erst am 5. eingeht, muss Ihr Budget diese Lücke berücksichtigen.
Die staatliche Website zur Finanzbildung MyMoney.gov empfiehlt, Ausgabengewohnheiten nachzuverfolgen und einen Plan für kurz- und langfristige Ziele zu erstellen. Das ist der Kern der Budgetplanung: Ihr Geld klar zu sehen, bevor Sie Entscheidungen treffen.
Verfolgen Sie variable Ausgaben
Variable Ausgaben ändern sich von Monat zu Monat. Außerdem zerfallen viele Budgets genau an dieser Stelle unbemerkt.
Beispiele sind Lebensmittel, Benzin, Restaurants, Unterhaltung, Kleidung, Geschenke, Haushaltsartikel, Tierpflege, Fahrdienste und persönliche Ausgaben. Diese Kategorien sind nicht schlecht. Sie brauchen nur Grenzen.
Verfolgen Sie einen Monat lang jeden Einkauf. Sie können eine Tabellenkalkulation, eine Budget-App, einen Bankexport oder ein Notizbuch verwenden. Bewerten Sie die Zahlen zunächst nicht. Sammeln Sie sie einfach. Das Ziel ist, die Realität klar zu sehen.
Consumer.gov bietet auch Ressourcen zu Ihrem Geld an, darunter Budget-Arbeitsblätter und Videos, die hilfreich sein können, wenn Sie eine einfache Vorlage möchten.
Erstellen Sie eine einfache Budgettabelle
Sobald Sie Ihre Einnahmen und Ausgaben kennen, verwandeln Sie sie in einen monatlichen Plan.
| Kategorie | Beispielbetrag | Hinweise |
|---|---|---|
| Monatliches Nettoeinkommen | $4,000 | Geld nach Steuern und Abzügen |
| Wohnen | $1,300 | Miete oder Hypothek |
| Nebenkosten und Telefon | $300 | Strom, Wasser, Internet, Mobilfunk |
| Lebensmittel | $550 | Lebensmittel und einfache Mahlzeiten |
| Transport | $350 | Benzin, öffentlicher Verkehr, Versicherung, Parken |
| Schuldenzahlungen | $400 | Kreditkarten, Studienkredite, Privatkredite |
| Ersparnisse | $400 | Notfallfonds, kurzfristige Ziele |
| Persönliche Ausgaben | $300 | Essen gehen, Einkaufen, Unterhaltung |
| Verbleibender Puffer | $400 | Zusätzlicher Puffer oder Geld für Ziele |
Diese Tabelle ist nur ein Beispiel. Ihre Zahlen werden anders aussehen. Es geht darum, jedem Dollar eine Aufgabe zu geben.
Wählen Sie eine Budgetmethode
Es gibt nicht das eine perfekte Budget. Das beste Budget ist das, das Sie tatsächlich nutzen können.
Das Consumer Financial Protection Bureau erklärt die 50/30/20-Budgetregel, die das Einkommen nach Steuern in Bedürfnisse, Wünsche sowie Ersparnisse oder Schuldentilgung aufteilt.
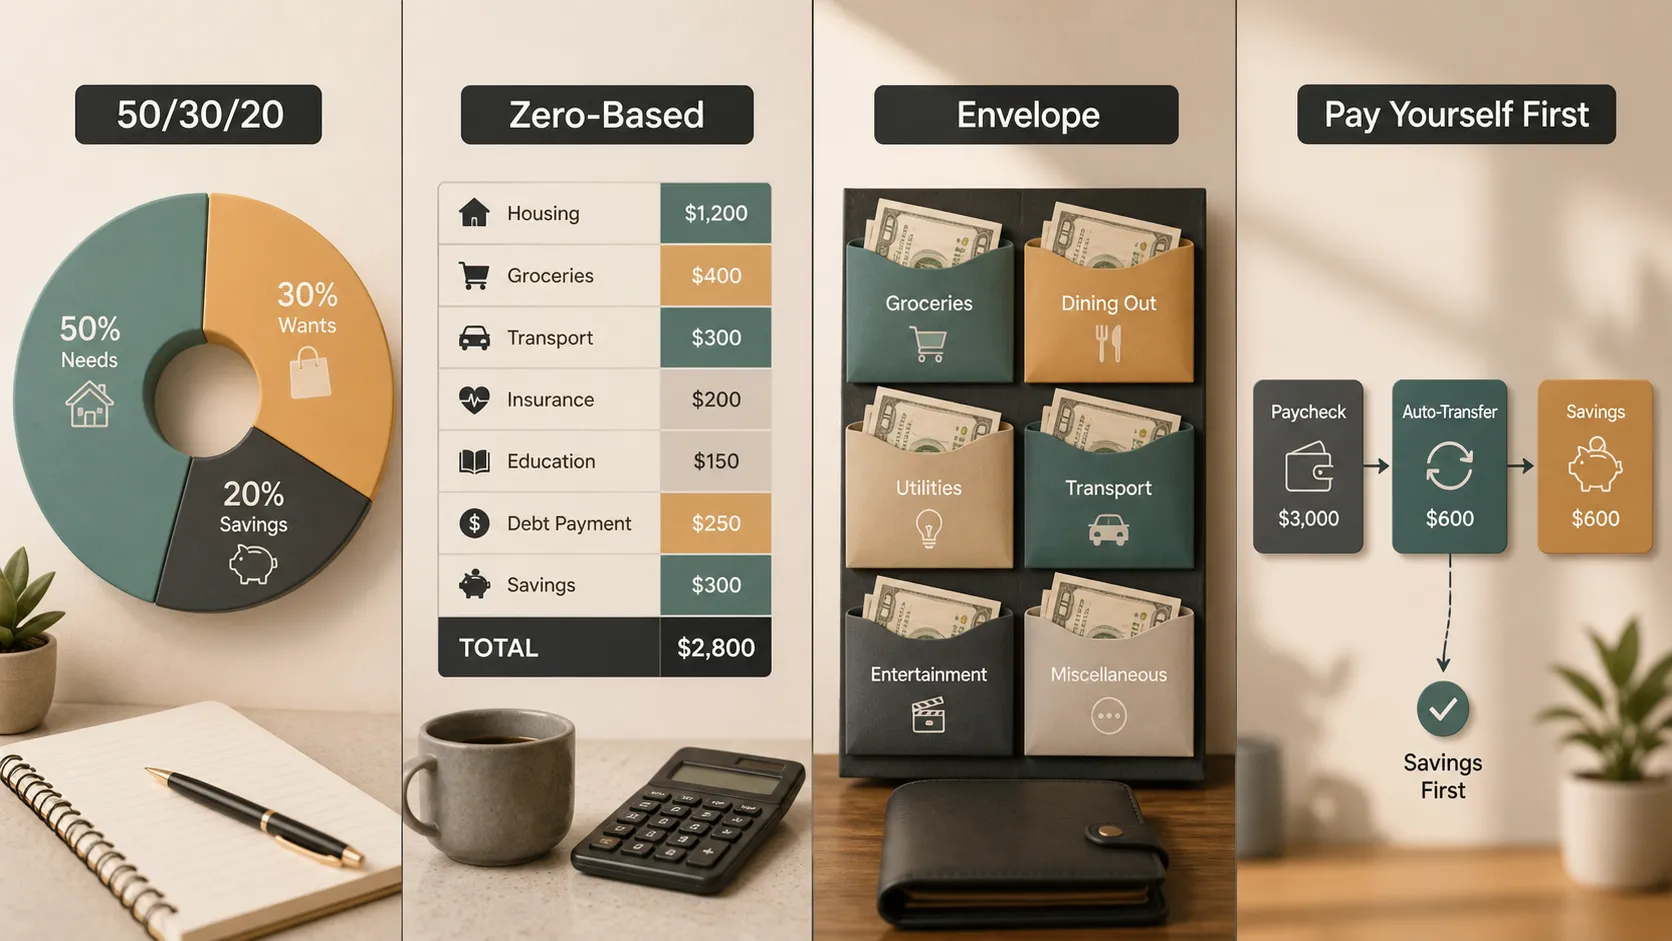
Wenn Sie neu in der Budgetplanung sind, beginnen Sie einfach. Ein grobes Budget, das Sie tatsächlich prüfen, ist besser als ein perfektes Budget, das Sie aufgeben.
Behandeln Sie Ersparnisse wie eine Rechnung
Viele Menschen planen zuerst Rechnungen ein und hoffen, dass später noch Geld zum Sparen übrig bleibt. Das funktioniert normalerweise nicht. Ersparnisse sollten wie eine echte monatliche Ausgabe behandelt werden.
Investor.gov empfiehlt in seinem Leitfaden zum Sparen und Investieren, finanzielle Ziele festzulegen, einen Überblick über die eigenen Finanzen zu gewinnen, hochverzinste Schulden abzubauen und für schlechte Zeiten zu sparen.
Beginnen Sie mit einem Notfallfonds. Selbst ein kleiner Puffer kann verhindern, dass eine Autoreparatur, Arztrechnung oder ausgefallene Arbeitsschicht zu Kreditkartenschulden wird. Danach können Sie für Ziele wie Reisen, Bildung, ein Eigenheim, den Ruhestand oder die Gründung eines Unternehmens sparen.
Auch die Money Smart-Ressourcen der FDIC sind nützlich, um grundlegendes finanzielles Selbstvertrauen beim Sparen, Ausgeben, Leihen und Schützen Ihres Geldes aufzubauen.
Gehen Sie ehrlich mit Schulden um
Schuldenzahlungen brauchen einen klaren Platz in Ihrem Budget. Beginnen Sie mit den Mindestzahlungen, damit Sie Mahngebühren und Schäden an Ihrer Bonität vermeiden. Entscheiden Sie dann, ob zusätzliches Geld in hochverzinste Schulden fließen soll.
Hochverzinste Kreditkartenschulden sind besonders teuer. Wenn Ihr Budget Raum für zusätzliche Zahlungen bietet, kann der Abbau dieser Schulden einer der wirkungsvollsten finanziellen Schritte sein, die Sie unternehmen.
Der Leitfaden der FTC zum Schuldenabbau empfiehlt, mit einem Budget zu beginnen, Gläubiger frühzeitig zu kontaktieren, wenn Sie im Rückstand sind, und bei kostenpflichtigen Schuldenerleichterungsdiensten vorsichtig zu sein. Wenn Inkassounternehmen beteiligt sind, erklären die Ressourcen zur Schuldeneintreibung der CFPB Verbraucherrechte und praktische nächste Schritte.
Überprüfen Sie das Budget jeden Monat
Ein Budget ist nicht etwas, das Sie einmal aufschreiben und dann vergessen. Es ist etwas, das Sie anpassen.
Vergleichen Sie am Ende jedes Monats Ihren Plan mit dem, was tatsächlich passiert ist. Haben Lebensmittel mehr gekostet als erwartet? Haben sich Abonnements summiert? Hat eine Arztrechnung oder Autoreparatur den Plan verändert? Nutzen Sie diese Informationen, um den nächsten Monat anzupassen.
Die MyMoney Five-Tools von MyMoney.gov sind hilfreich, weil sie Geldmanagement anhand von Verdienen, Sparen, Ausgeben, Leihen und Schützen einordnen. Ein Budget berührt alle fünf Bereiche.
Machen Sie aus Ihrem Budget eine klare Präsentation
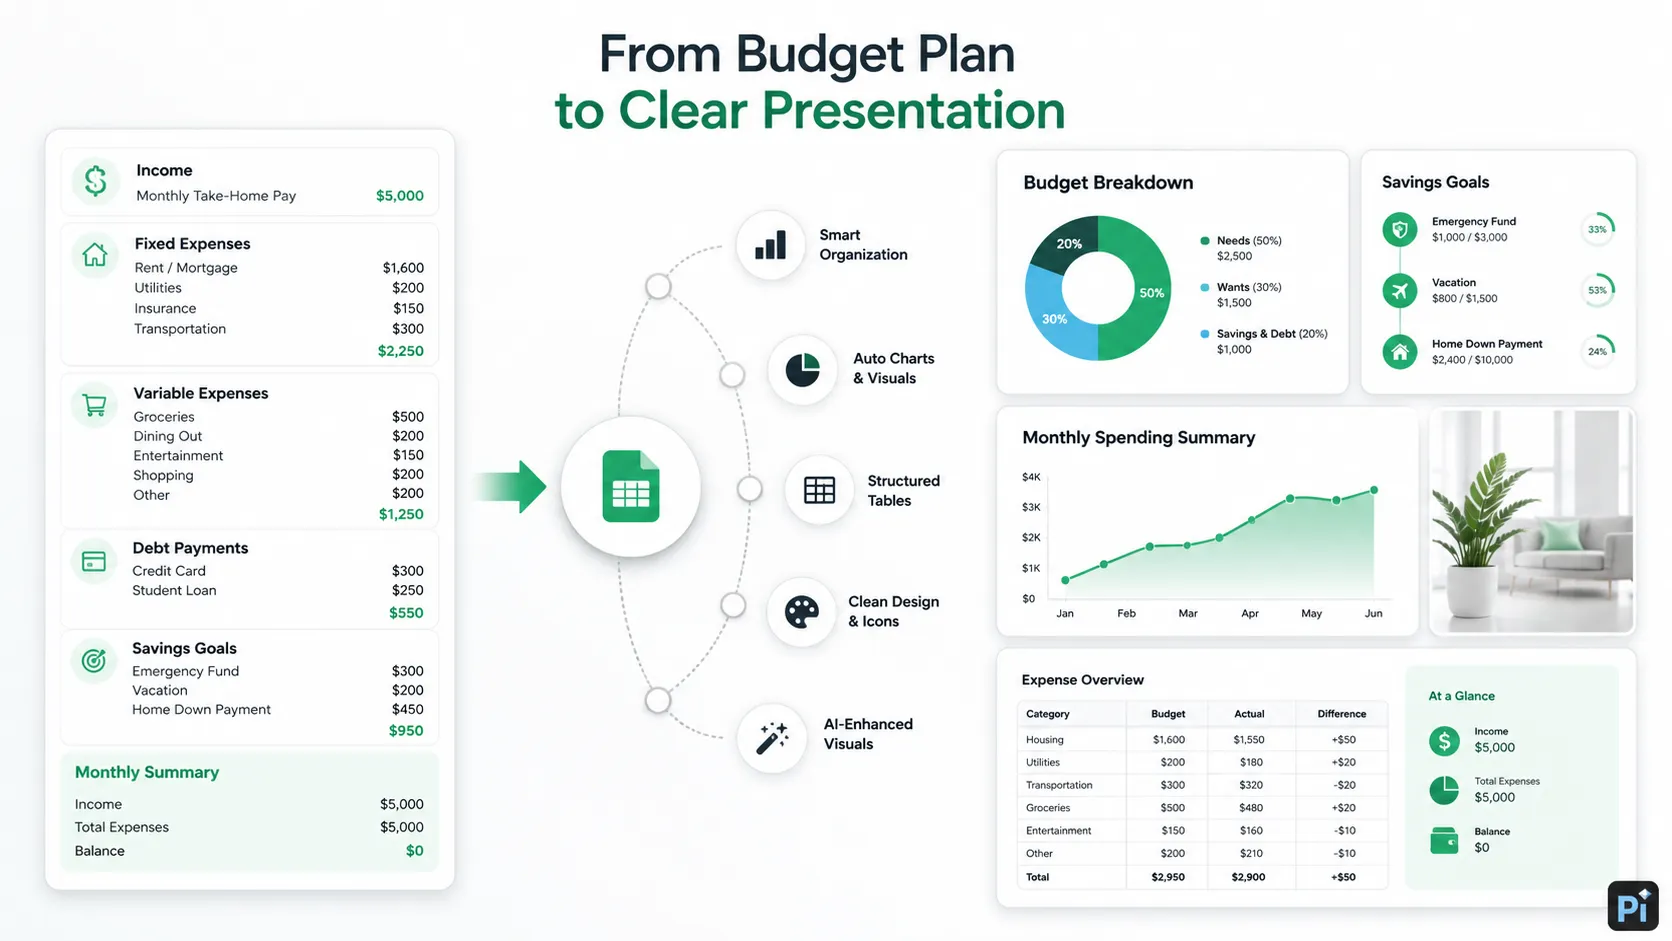
Wenn Sie ein Budget für einen Haushalt, ein kleines Unternehmen, ein Klassenprojekt, eine gemeinnützige Organisation oder ein Team erstellen, müssen Sie den Plan möglicherweise anderen Menschen erklären. Hier kann Pi ganz natürlich eingesetzt werden.
Sie können einen Budgetplan, eine monatliche Ausgabenübersicht oder ein Sparziel in eine übersichtliche Präsentation mit Diagrammen, Tabellen, Symbolen, automatischem Layout und KI-generierten Visualisierungen verwandeln. Ein Haushaltsbudget kann zu einer Ausgabenaufstellung werden. Ein Budget für ein kleines Unternehmen kann zu einer Cashflow-Präsentation werden. Ein Sparziel kann zu einer visuellen Zeitleiste werden.
Pi ist keine Budget-App und ersetzt kein finanzielles Urteilsvermögen. Es hilft dabei, das Budget klar zu kommunizieren, was wichtig ist, wenn mehr als eine Person den Plan verstehen muss.
Das Fazit
Ein Budget zu erstellen beginnt mit einigen praktischen Schritten: Kennen Sie Ihr Einkommen, listen Sie feste Ausgaben auf, verfolgen Sie variable Ausgaben, setzen Sie Sparziele, planen Sie Schuldenzahlungen und überprüfen Sie die Zahlen jeden Monat.
Das beste Budget ist realistisch. Es sollte Raum für Bedürfnisse, einige Wünsche, Ersparnisse und unerwartete Kosten lassen. Wenn das Budget nur auf dem Papier funktioniert, wird es im echten Leben nicht funktionieren.
Bei einem Budget geht es nicht darum, jeden noch so kleinen Einkauf für immer zu kontrollieren. Es geht darum, sich ein klares Bild von seinem Geld zu verschaffen, damit man bessere Entscheidungen treffen kann, bevor das Geld weg ist.
Häufig gestellte Fragen (FAQ)
F: Was ist der einfachste Weg, ein Budget zu erstellen?
A: Beginnen Sie mit dem monatlichen Nettoeinkommen, listen Sie feste Rechnungen auf, verfolgen Sie variable Ausgaben, legen Sie einen Sparbetrag fest und vergleichen Sie die Gesamtausgaben mit dem Einkommen.
F: Was ist die 50/30/20-Budgetregel?
A: Sie ist eine einfache Methode, die das Einkommen nach Steuern in Bedürfnisse, Wünsche sowie Ersparnisse oder Schuldentilgung aufteilt. Sie ist als Ausgangspunkt nützlich, nicht als strenges Gesetz.
F: Wie oft sollte ich mein Budget überprüfen?
A: Überprüfen Sie es mindestens einmal im Monat. Wenn Ihr Einkommen unregelmäßig ist oder das Geld knapp ist, prüfen Sie es wöchentlich.
F: Kann Pi bei der Budgetplanung helfen?
A: Pi kann dabei helfen, einen Budgetplan oder eine Ausgabenübersicht in eine klare Präsentation mit Diagrammen, Tabellen, Symbolen, Layouts und Visualisierungen zu verwandeln, ersetzt jedoch keine Finanzplanung.


