बजट कैसे बनाएं
बजट पैसे खर्च करने की सज़ा नहीं है। यह तय करने की एक सरल योजना है कि महीने के हाथ से निकल जाने से पहले आपका पैसा कहाँ जाना चाहिए। एक अच्छा बजट आपको समय पर बिल चुकाने, तनाव कम करने, लक्ष्यों के लिए बचत करने और छोटी-छोटी धन-हानियों को महंगी आदतें बनने से पहले पहचानने में मदद करता है।
मूल विचार सरल है: जो पैसा आता है उसकी तुलना जो पैसा जाता है उससे करें। Consumer.gov बताता है कि बजट यह दिखाता है कि आप कितना पैसा कमाते हैं और उसे कैसे खर्च करते हैं, और बजट बनाने संबंधी उसका मार्गदर्शक शुरुआती लोगों के लिए एक अच्छा प्रारंभिक बिंदु है।
अपनी मासिक आय से शुरू करें
पहला कदम यह जानना है कि वास्तव में आपके पास काम में लेने के लिए कितना पैसा है। अपने सकल वेतन के बजाय अपनी शुद्ध आय का उपयोग करें। शुद्ध आय वह पैसा है जो करों, बीमा, सेवानिवृत्ति अंशदानों और अन्य कटौतियों के बाद आपके बैंक खाते में पहुँचता है।
यदि आपकी आय हर महीने बदलती है, तो एक सावधानीपूर्ण अनुमान का उपयोग करें। उदाहरण के लिए, यदि आप फ्रीलांस करते हैं, प्रति घंटे की शिफ्ट में काम करते हैं या कमीशन कमाते हैं, तो पिछले 6 से 12 महीनों को देखें और अपने बजट को कम औसत के आधार पर बनाएं। बाद में अतिरिक्त पैसा जोड़ना उस आय के आधार पर योजना बनाने से आसान है जो शायद आए ही नहीं।
आप वेतन-चेक, फ्रीलांस आय, अतिरिक्त आय, नियमित पारिवारिक सहायता, लाभ और भरोसेमंद निवेश आय को शामिल कर सकते हैं।
अपने स्थिर खर्चों की सूची बनाएं
स्थिर खर्च वे बिल हैं जो आमतौर पर हर महीने समान या लगभग समान रहते हैं। इनमें किराया या बंधक, बीमा, फोन बिल, इंटरनेट, सदस्यताएँ, कार भुगतान, छात्र ऋण, बाल देखभाल और न्यूनतम ऋण भुगतान शामिल हो सकते हैं।
हर खर्च को देय तिथि के साथ लिख लें। समय महत्वपूर्ण है। यदि किराया महीने की 1 तारीख को देय है और आपका वेतन-चेक 5 तारीख को आता है, तो आपके बजट में उस अंतर को शामिल करना होगा।
संघीय वित्तीय शिक्षा साइट MyMoney.gov खर्च करने की आदतों पर नज़र रखने और अल्पकालिक व दीर्घकालिक लक्ष्यों के लिए योजना बनाने की सलाह देती है। यही बजटिंग का मूल है: निर्णय लेने से पहले अपने पैसे को स्पष्ट रूप से देखना।
परिवर्तनीय खर्चों पर नज़र रखें
परिवर्तनीय खर्च महीने-दर-महीने बदलते हैं। इन्हीं जगहों पर कई बजट चुपचाप बिखर जाते हैं।
उदाहरणों में किराने का सामान, ईंधन, रेस्तरां, मनोरंजन, कपड़े, उपहार, घरेलू सामान, पालतू देखभाल, राइडशेयर और व्यक्तिगत खर्च शामिल हैं। ये श्रेणियाँ बुरी नहीं हैं। इन्हें बस सीमाओं की आवश्यकता है।
एक महीने तक हर खरीदारी पर नज़र रखें। आप स्प्रेडशीट, बजटिंग ऐप, बैंक निर्यात या नोटबुक का उपयोग कर सकते हैं। शुरुआत में आंकड़ों का मूल्यांकन न करें। बस उन्हें इकट्ठा करें। लक्ष्य वास्तविकता को स्पष्ट रूप से देखना है।
Consumer.gov आपके पैसे से संबंधित संसाधन भी प्रदान करता है, जिनमें बजट वर्कशीट और वीडियो शामिल हैं, जो सरल टेम्पलेट चाहने पर मदद कर सकते हैं।
एक सरल बजट तालिका बनाएं
जब आपको अपनी आय और खर्चों का पता चल जाए, तो उन्हें मासिक योजना में बदल दें।
| श्रेणी | उदाहरण राशि | टिप्पणियाँ |
|---|---|---|
| मासिक शुद्ध आय | $4,000 | करों और कटौतियों के बाद का पैसा |
| आवास | $1,300 | किराया या बंधक |
| उपयोगिताएँ और फोन | $300 | बिजली, पानी, इंटरनेट, मोबाइल |
| भोजन | $550 | किराने का सामान और बुनियादी भोजन |
| परिवहन | $350 | ईंधन, सार्वजनिक परिवहन, बीमा, पार्किंग |
| ऋण भुगतान | $400 | क्रेडिट कार्ड, छात्र ऋण, व्यक्तिगत ऋण |
| बचत | $400 | आपातकालीन निधि, अल्पकालिक लक्ष्य |
| व्यक्तिगत खर्च | $300 | बाहर भोजन, खरीदारी, मनोरंजन |
| शेष बफर | $400 | अतिरिक्त सुरक्षा राशि या लक्ष्य के लिए पैसा |
यह तालिका केवल एक उदाहरण है। आपके आंकड़े अलग दिखेंगे। उद्देश्य हर डॉलर को एक काम देना है।
बजटिंग की एक विधि चुनें
कोई एकमात्र आदर्श बजट नहीं है। सबसे अच्छा बजट वही है जिसका आप वास्तव में उपयोग कर सकें।
Consumer Financial Protection Bureau 50/30/20 बजटिंग नियम की व्याख्या करता है, जो कर-पश्चात आय को जरूरतों, इच्छाओं और बचत या ऋण चुकौती में बाँटता है।
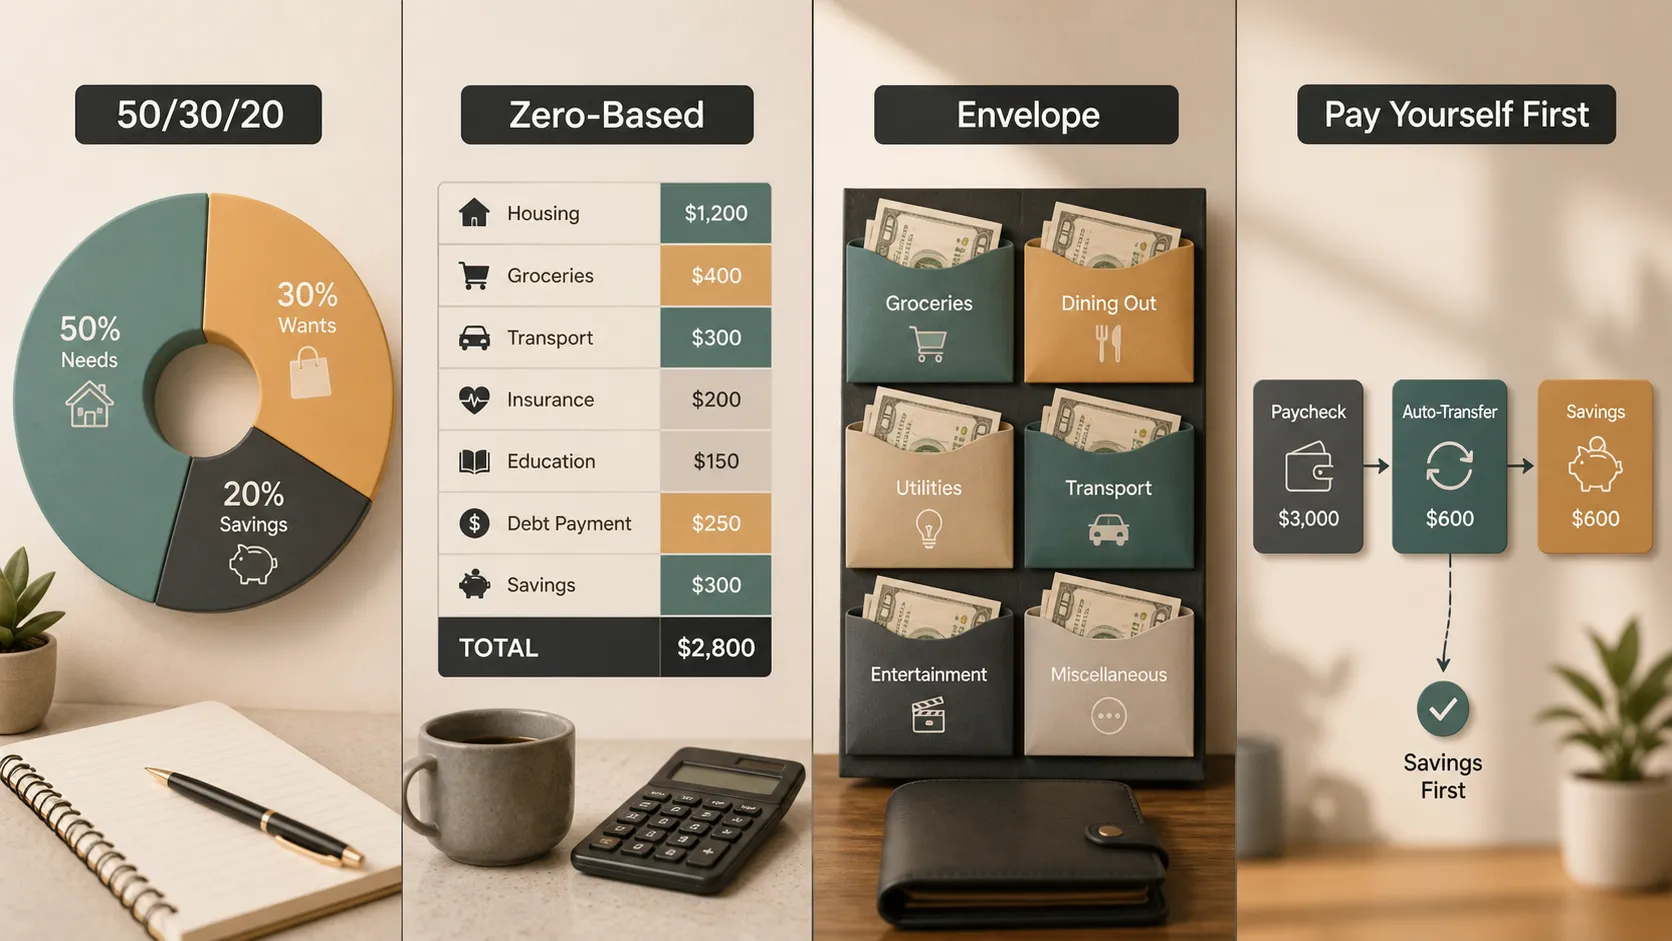
यदि आप बजटिंग में नए हैं, तो सरल शुरुआत करें। ऐसा मोटा बजट जिसे आप वास्तव में जाँचते हैं, उस आदर्श बजट से बेहतर है जिसे आप छोड़ दें।
बचत को बिल की तरह मानें
कई लोग पहले बिलों के लिए बजट बनाते हैं और उम्मीद करते हैं कि बचत बाद में हो जाएगी। यह आमतौर पर काम नहीं करता। बचत को वास्तविक मासिक खर्च की तरह मानना चाहिए।
Investor.gov बचत और निवेश संबंधी अपने मार्गदर्शक में वित्तीय लक्ष्यों को परिभाषित करने, अपनी वित्तीय स्थिति समझने, उच्च-ब्याज वाले ऋण को चुकाने और मुश्किल समय के लिए बचत करने की सलाह देता है।
आपातकालीन निधि से शुरुआत करें। छोटी-सी सुरक्षा राशि भी कार की मरम्मत, चिकित्सा बिल या छूटी हुई कार्य शिफ्ट को क्रेडिट कार्ड ऋण बनने से रोक सकती है। इसके बाद आप यात्रा, शिक्षा, घर, सेवानिवृत्ति या व्यवसाय शुरू करने जैसे लक्ष्यों के लिए बजट बना सकते हैं।
FDIC के Money Smart संसाधन बचत, खर्च, उधार लेने और अपने पैसे की सुरक्षा के बारे में बुनियादी वित्तीय आत्मविश्वास विकसित करने के लिए भी उपयोगी हैं।
ऋण का ईमानदारी से सामना करें
ऋण भुगतानों के लिए आपके बजट में स्पष्ट जगह होनी चाहिए। न्यूनतम भुगतानों से शुरुआत करें ताकि आप विलंब शुल्क और क्रेडिट नुकसान से बच सकें। फिर तय करें कि अतिरिक्त पैसा उच्च-ब्याज वाले ऋण की ओर जाना चाहिए या नहीं।
उच्च-ब्याज वाला क्रेडिट कार्ड ऋण विशेष रूप से महंगा होता है। यदि आपके बजट में अतिरिक्त भुगतानों की जगह है, तो उस ऋण को चुकाना आपके सबसे मजबूत वित्तीय कदमों में से एक हो सकता है।
ऋण से बाहर निकलने के तरीके पर FTC का मार्गदर्शक बजट से शुरुआत करने, भुगतान में पीछे होने पर लेनदारों से जल्दी संपर्क करने और सशुल्क ऋण-राहत सेवाओं के प्रति सावधान रहने की सलाह देता है। यदि ऋण वसूलीकर्ता शामिल हैं, तो CFPB के ऋण वसूली संसाधन उपभोक्ता अधिकारों और व्यावहारिक अगले कदमों की व्याख्या करते हैं।
हर महीने बजट की समीक्षा करें
बजट ऐसी चीज़ नहीं है जिसे आप एक बार लिखकर भूल जाएँ। यह ऐसी चीज़ है जिसे आप समायोजित करते हैं।
हर महीने के अंत में, अपनी योजना की तुलना वास्तव में जो हुआ उससे करें। क्या किराने के सामान की लागत अपेक्षा से अधिक रही? क्या सदस्यताओं का खर्च बढ़ गया? क्या किसी चिकित्सा बिल या कार की मरम्मत ने योजना बदल दी? अगले महीने को समायोजित करने के लिए उस जानकारी का उपयोग करें।
MyMoney.gov के MyMoney Five टूल उपयोगी हैं क्योंकि वे धन प्रबंधन को कमाने, बचत करने, खर्च करने, उधार लेने और सुरक्षा देने के इर्द-गिर्द व्यवस्थित करते हैं। बजट इन पाँचों को छूता है।
अपने बजट को एक स्पष्ट प्रस्तुति में बदलें
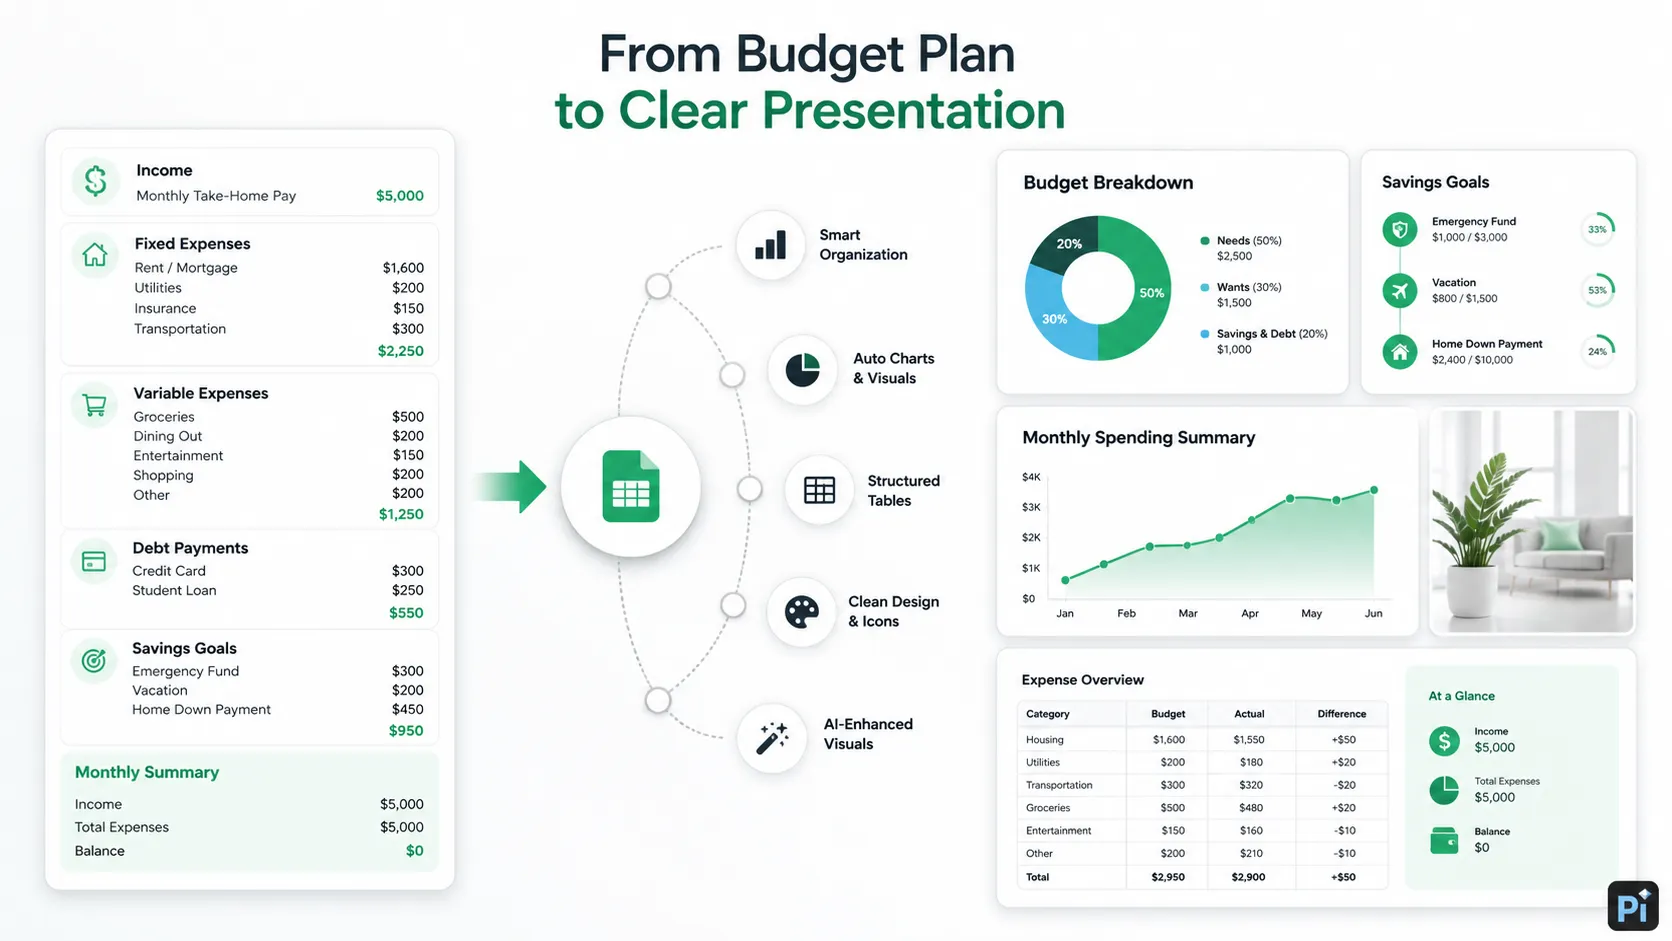
यदि आप किसी घर, छोटे व्यवसाय, कक्षा परियोजना, गैर-लाभकारी संस्था या टीम के लिए बजट बना रहे हैं, तो आपको योजना अन्य लोगों को समझानी पड़ सकती है। यहीं Pi स्वाभाविक रूप से उपयोगी हो सकता है।
आप बजट योजना, मासिक खर्च सारांश या बचत लक्ष्य को चार्ट, तालिकाओं, आइकन, स्वचालित लेआउट और AI-जनित दृश्यों के साथ एक साफ़ प्रस्तुति में बदल सकते हैं। घरेलू बजट खर्च के विभाजन में बदल सकता है। छोटे व्यवसाय का बजट नकदी-प्रवाह प्रस्तुति में बदल सकता है। बचत लक्ष्य एक दृश्य समयरेखा में बदल सकता है।
Pi बजटिंग ऐप नहीं है और यह वित्तीय निर्णय का विकल्प नहीं है। यह बजट को स्पष्ट रूप से संप्रेषित करने में मदद करता है, जो तब महत्वपूर्ण होता है जब एक से अधिक लोगों को योजना समझनी हो।
निष्कर्ष
बजट बनाना कुछ व्यावहारिक कदमों से शुरू होता है: अपनी आय जानें, स्थिर खर्चों की सूची बनाएं, परिवर्तनीय खर्चों पर नज़र रखें, बचत लक्ष्य तय करें, ऋण भुगतानों की योजना बनाएं और हर महीने आंकड़ों की समीक्षा करें।
सबसे अच्छा बजट यथार्थवादी होता है। उसमें जरूरतों, कुछ इच्छाओं, बचत और अप्रत्याशित खर्चों के लिए जगह होनी चाहिए। यदि बजट केवल कागज़ पर काम करता है, तो वह वास्तविक जीवन में काम नहीं करेगा।
बजट का मतलब हर छोटी खरीदारी को हमेशा के लिए नियंत्रित करना नहीं है। इसका मतलब आपको अपने पैसे की स्पष्ट तस्वीर देना है, ताकि पैसा खत्म होने से पहले आप बेहतर निर्णय ले सकें।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
प्र: बजट बनाने का सबसे आसान तरीका क्या है?
उ: मासिक शुद्ध आय से शुरुआत करें, स्थिर बिलों की सूची बनाएं, परिवर्तनीय खर्चों पर नज़र रखें, बचत की राशि तय करें और कुल खर्चों की आय से तुलना करें।
प्र: 50/30/20 बजट नियम क्या है?
उ: यह एक सरल विधि है जो कर-पश्चात आय को जरूरतों, इच्छाओं और बचत या ऋण चुकौती में बाँटती है। यह शुरुआती बिंदु के रूप में उपयोगी है, कोई सख्त नियम नहीं।
प्र: मुझे अपने बजट की समीक्षा कितनी बार करनी चाहिए?
उ: महीने में कम से कम एक बार इसकी समीक्षा करें। यदि आपकी आय अनियमित है या पैसा तंग है, तो इसे साप्ताहिक जाँचें।
प्र: क्या Pi बजटिंग में मदद कर सकता है?
उ: Pi बजट योजना या खर्च सारांश को चार्ट, तालिकाओं, आइकन, लेआउट और दृश्यों के साथ एक स्पष्ट प्रस्तुति में बदलने में मदद कर सकता है, लेकिन यह वित्तीय योजना का विकल्प नहीं है।


