予算の立て方
予算は、お金を使うことへの罰ではありません。月があっという間に過ぎる前に、お金をどこに使うべきかを決めるためのシンプルな計画です。良い予算は、請求書を期限どおりに支払い、ストレスを減らし、目標のために貯蓄し、小さなお金の漏れが高くつく習慣になる前に気づくのに役立ちます。
基本的な考え方は簡単です。入ってくるお金と出ていくお金を比較します。Consumer.govは、予算とは収入額とその使い方を示すものだと説明しており、予算の作り方に関するガイドは、初心者向けの優れた出発点です。
毎月の収入から始める
最初のステップは、実際に使えるお金がいくらあるかを把握することです。総給与ではなく、手取り収入を使いましょう。手取り収入とは、税金、保険料、退職金拠出、その他の控除後に銀行口座に入るお金のことです。
収入が毎月変わる場合は、控えめに見積もりましょう。たとえば、フリーランス、時給制のシフト勤務、またはコミッション収入がある場合は、直近6~12か月を確認し、低めの平均額を基準に予算を立てます。後から余分なお金を加えるほうが、入ってくるかもしれない収入を前提に計画を立てるよりも簡単です。
給与、フリーランス収入、副業収入、定期的な家族からの支援、給付金、信頼できる投資収益を含めることができます。
固定費を一覧にする
固定費とは、通常は毎月同じか、ほぼ同じ金額の請求です。家賃または住宅ローン、保険、電話料金、インターネット、サブスクリプション、自動車ローン、学生ローン、育児費用、最低債務返済額などが含まれます。
支払期日とともに一つずつ書き出しましょう。タイミングは重要です。家賃の支払日が1日で、給料の振込が5日なら、予算ではその空白期間を考慮する必要があります。
連邦政府の金融教育サイトMyMoney.govは、支出習慣を追跡し、短期・長期の目標に向けた計画を立てることを勧めています。これこそが予算管理の核心です。意思決定をする前に、自分のお金を明確に把握することです。
変動費を追跡する
変動費は月ごとに変化します。また、多くの予算が気づかないうちに崩れる原因でもあります。
例として、食料品、ガソリン、外食、娯楽、衣類、贈り物、家庭用品、ペットの世話、ライドシェア、個人的な支出などがあります。これらのカテゴリーは悪いものではありません。ただし、上限が必要です。
1か月間、すべての購入を記録しましょう。スプレッドシート、家計簿アプリ、銀行のエクスポート、ノートを使えます。最初は数字を評価しないでください。まずは集めるだけです。目標は、現実を明確に見ることです。
Consumer.govは、予算ワークシートや動画を含むお金に関するリソースも提供しており、シンプルなテンプレートが必要な場合に役立ちます。
シンプルな予算表を作る
収入と支出を把握したら、それらを毎月の計画にまとめましょう。
| カテゴリー | 金額例 | 備考 |
|---|---|---|
| 月間手取り収入 | $4,000 | 税金と控除後のお金 |
| 住居費 | $1,300 | 家賃または住宅ローン |
| 光熱費と電話料金 | $300 | 電気、水道、インターネット、携帯電話 |
| 食費 | $550 | 食料品と基本的な食事 |
| 交通費 | $350 | ガソリン、公共交通機関、保険、駐車場 |
| 債務返済 | $400 | クレジットカード、学生ローン、個人ローン |
| 貯蓄 | $400 | 緊急資金、短期目標 |
| 個人的な支出 | $300 | 外食、買い物、娯楽 |
| 残りの余裕資金 | $400 | 追加のゆとりまたは目標のためのお金 |
この表はあくまで例です。あなたの数字は異なるでしょう。大切なのは、すべてのお金に役割を与えることです。
予算管理の方法を選ぶ
完璧な予算が一つだけあるわけではありません。最良の予算とは、実際に使い続けられるものです。
Consumer Financial Protection Bureauは、税引後所得を必要なもの、欲しいもの、貯蓄または債務返済に分ける50/30/20予算法を説明しています。
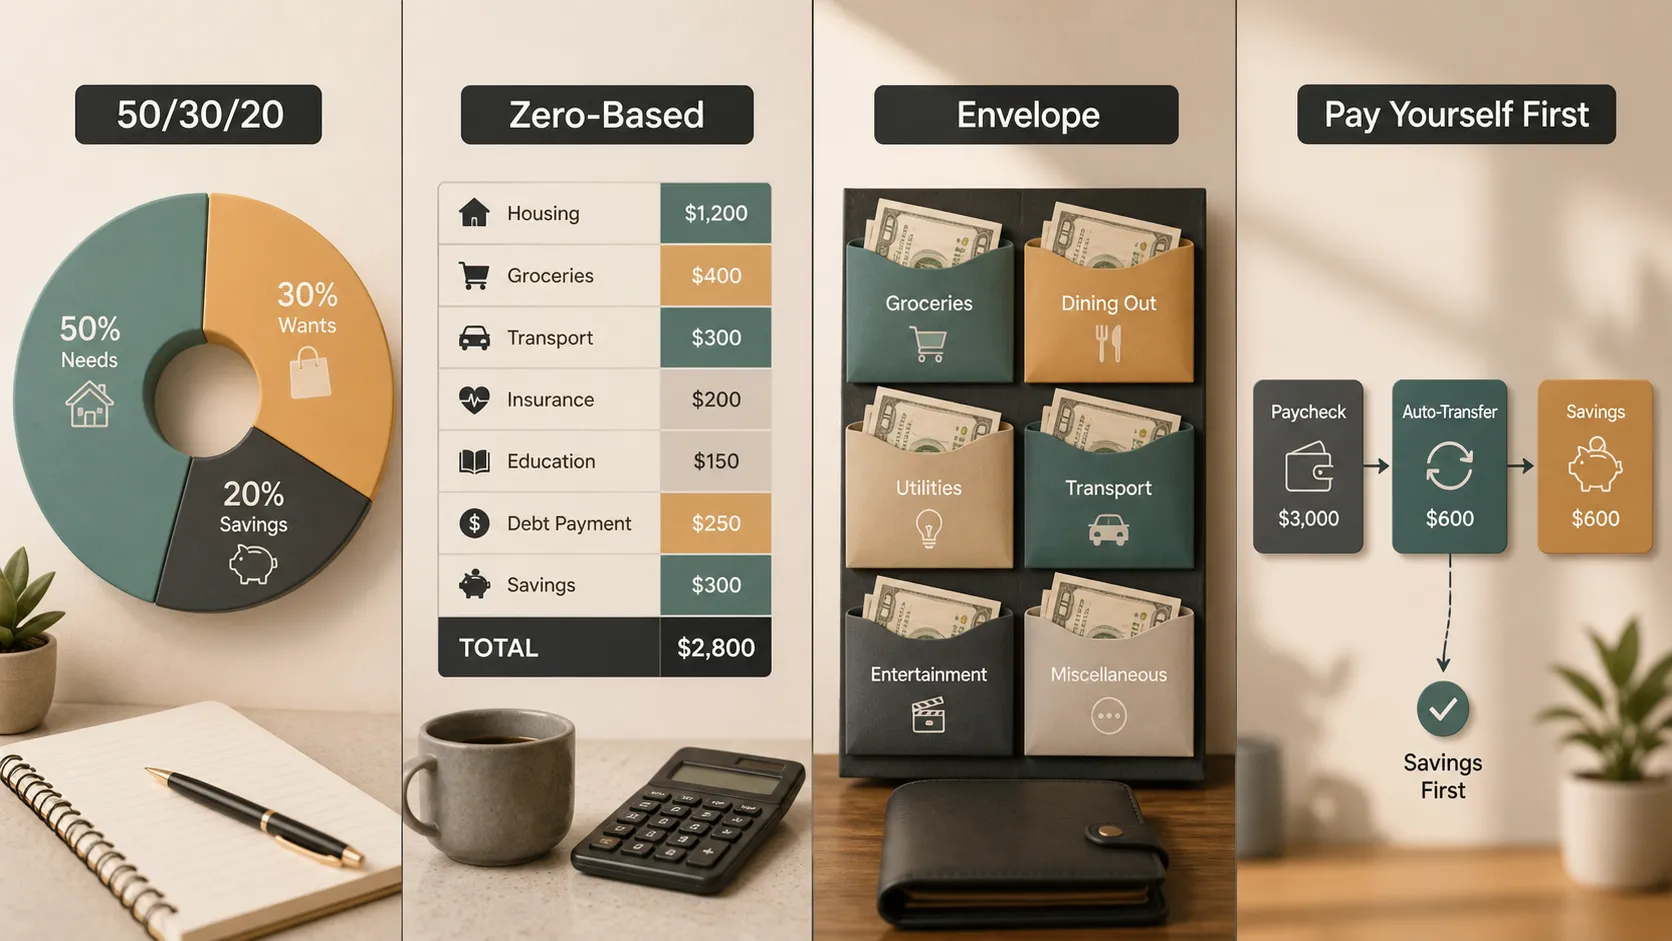
予算管理が初めてなら、シンプルに始めましょう。実際に確認する大まかな予算のほうが、途中でやめてしまう完璧な予算よりも良いです。
貯蓄を請求書のように扱う
多くの人はまず請求書のために予算を組み、貯蓄は後でできることを期待します。しかし、それは通常うまくいきません。貯蓄は、実際の毎月の支出と同じように扱うべきです。
Investor.govは、貯蓄と投資に関するガイドで、金融目標を定め、財政状況を把握し、高金利の債務を返済し、万一に備えて貯蓄することを勧めています。
まずは緊急資金から始めましょう。少額の余裕資金でも、自動車修理、医療費、仕事のシフトを休んだことがクレジットカード債務になるのを防げます。その後、旅行、教育、住宅、退職、事業の開始といった目標のために予算を組むことができます。
FDICのMoney Smartリソースも、貯蓄、支出、借入、お金の保護に関する基本的な金融知識と自信を身につけるのに役立ちます。
債務に正直に向き合う
債務返済には、予算の中で明確な位置づけが必要です。まずは最低返済額を支払い、延滞料金や信用情報への悪影響を避けましょう。次に、余分なお金を高金利の債務に充てるかどうかを決めます。
高金利のクレジットカード債務は特に高額です。予算に追加返済の余地があるなら、その債務を返済することは、最も効果的な金融上の行動の一つになり得ます。
FTCの債務から抜け出す方法に関するガイドは、予算から始めること、返済が遅れている場合は早めに債権者へ連絡すること、有料の債務整理サービスには注意することを勧めています。債権回収業者が関わっている場合は、CFPBの債権回収に関するリソースで、消費者の権利と実践的な次のステップを説明しています。
毎月予算を見直す
予算は一度書いて忘れるものではありません。調整していくものです。
毎月末に、計画と実際に起きたことを比較しましょう。食料品の費用は予想より高かったですか?サブスクリプションの費用は積み重なりましたか?医療費や自動車修理で計画は変わりましたか?その情報を使って翌月を調整しましょう。
MyMoney.govのMyMoney Fiveツールは、収入、貯蓄、支出、借入、保護という枠組みでお金の管理を捉えているため役立ちます。予算はその5つすべてに関わります。
予算を明確なプレゼンテーションにする
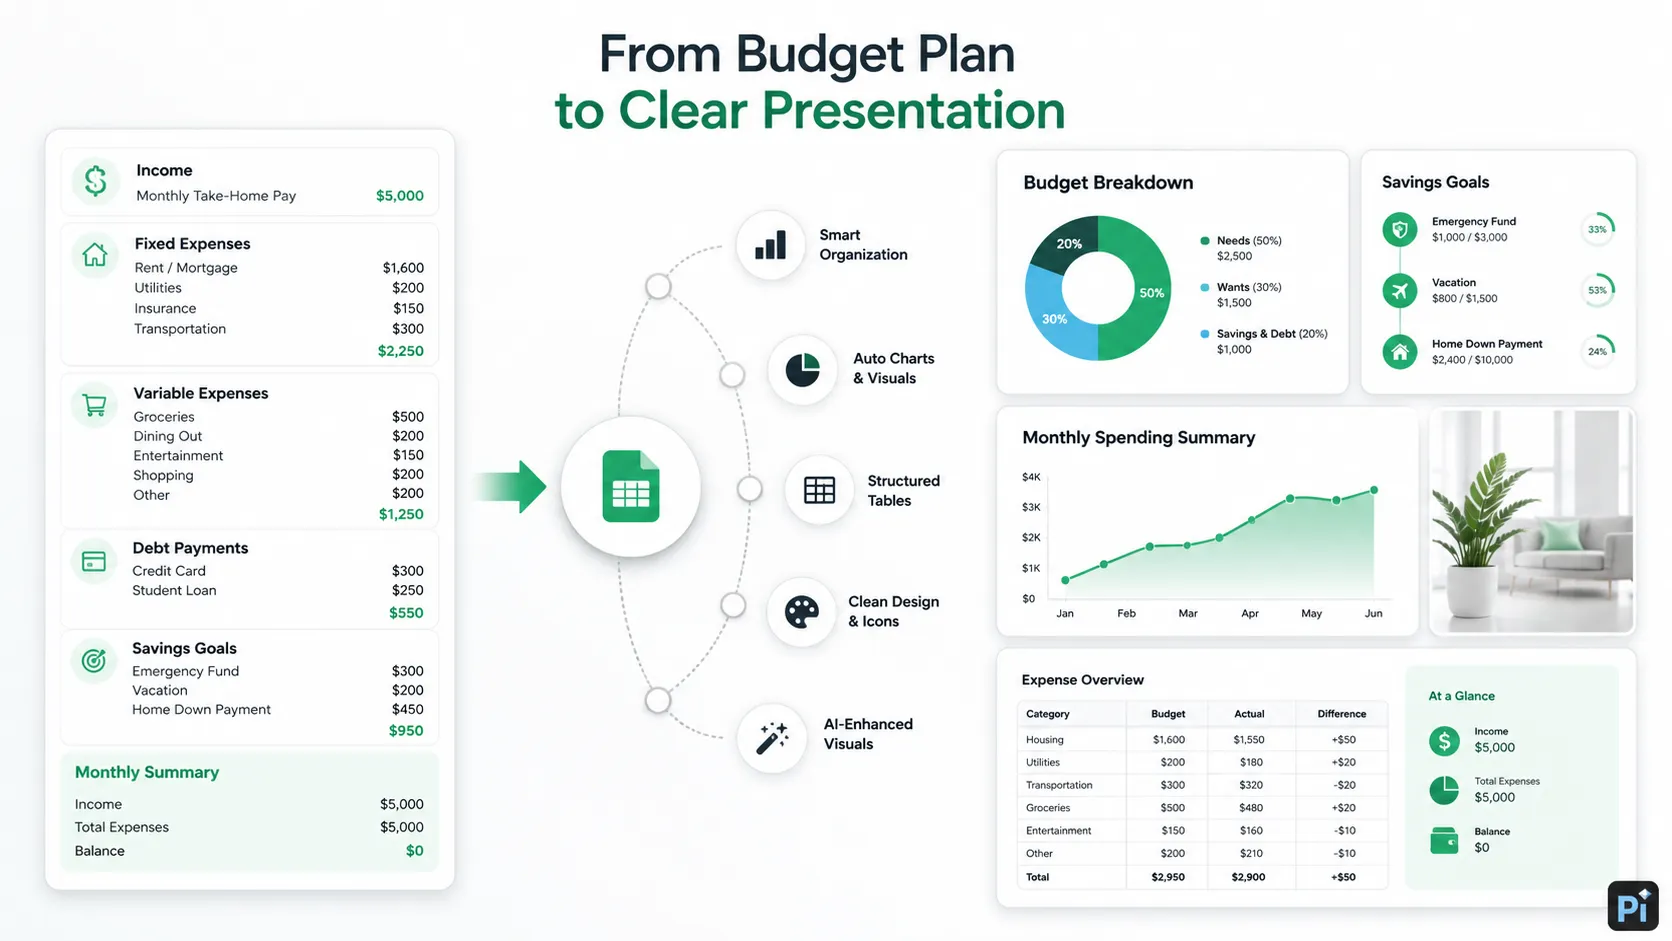
家計、小規模事業、授業プロジェクト、非営利団体、またはチームのために予算を立てる場合、他の人に計画を説明する必要があるかもしれません。そこでPiが自然に役立ちます。
予算計画、月ごとの支出概要、または貯蓄目標を、グラフ、表、アイコン、自動レイアウト、AI生成ビジュアルを備えた見やすいプレゼンテーションに変換できます。家計の予算は支出の内訳に、小規模事業の予算はキャッシュフローのプレゼンテーションに、貯蓄目標は視覚的なタイムラインにできます。
Piは予算管理アプリではなく、財務上の判断に代わるものでもありません。予算を明確に伝えるのに役立ち、複数の人が計画を理解する必要がある場合には特に重要です。
結論
予算作りは、いくつかの実践的なステップから始まります。収入を把握し、固定費を一覧にし、変動支出を追跡し、貯蓄目標を設定し、債務返済を計画し、毎月数字を見直します。
最良の予算は現実的です。必要なもの、ある程度の欲しいもの、貯蓄、予期しない費用のための余地を残すべきです。紙の上でしか成り立たない予算は、実生活では機能しません。
予算とは、すべての小さな購入を永遠に管理することではありません。お金がなくなる前により良い判断ができるよう、自分のお金を明確に把握することです。
よくある質問(FAQ)
Q: 予算を作る最も簡単な方法は何ですか?
A: 毎月の手取り収入から始め、固定の請求書を一覧にし、変動支出を追跡し、貯蓄額を設定して、総支出と収入を比較します。
Q: 50/30/20予算ルールとは何ですか?
A: 税引後所得を必要なもの、欲しいもの、貯蓄または債務返済に分けるシンプルな方法です。厳格な規則ではなく、出発点として役立ちます。
Q: 予算はどのくらいの頻度で見直すべきですか?
A: 少なくとも月に1回は見直しましょう。収入が不規則な場合やお金に余裕がない場合は、毎週確認してください。
Q: Piは予算管理に役立ちますか?
A: Piは、予算計画や支出概要を、グラフ、表、アイコン、レイアウト、ビジュアルを備えた明確なプレゼンテーションに変換するのに役立ちますが、財務計画に代わるものではありません。


