วิธีจัดทำงบประมาณ
งบประมาณไม่ใช่การลงโทษสำหรับการใช้เงิน มันคือแผนง่าย ๆ เพื่อกำหนดว่าเงินของคุณควรไปอยู่ที่ไหน ก่อนที่เดือนนั้นจะผ่านไปอย่างรวดเร็ว งบประมาณที่ดีช่วยให้คุณจ่ายบิลตรงเวลา ลดความเครียด เก็บออมเพื่อเป้าหมาย และสังเกตเห็นเงินรั่วไหลเล็ก ๆ ก่อนที่จะกลายเป็นพฤติกรรมที่มีค่าใช้จ่ายสูง
แนวคิดพื้นฐานนั้นง่ายมาก: เปรียบเทียบเงินที่เข้ามากับเงินที่ออกไป Consumer.gov อธิบายว่างบประมาณแสดงให้เห็นว่าคุณหาเงินได้เท่าไรและใช้จ่ายอย่างไร และคู่มือ การจัดทำงบประมาณ เป็นจุดเริ่มต้นที่ดีและเหมาะสำหรับผู้เริ่มต้น
เริ่มจากรายได้รายเดือนของคุณ
ขั้นตอนแรกคือการรู้ว่าคุณมีเงินเท่าไรที่นำมาใช้ได้จริง ให้ใช้รายได้สุทธิ ไม่ใช่เงินเดือนก่อนหัก รายได้สุทธิคือเงินที่เข้าบัญชีธนาคารของคุณหลังหักภาษี ประกัน เงินสมทบเพื่อการเกษียณ และรายการหักอื่น ๆ
หากรายได้ของคุณเปลี่ยนแปลงทุกเดือน ให้ใช้ค่าประมาณแบบระมัดระวัง ตัวอย่างเช่น หากคุณทำงานฟรีแลนซ์ ทำงานเป็นกะรายชั่วโมง หรือได้รับค่าคอมมิชชัน ให้ดูข้อมูลย้อนหลัง 6 ถึง 12 เดือน แล้ววางงบประมาณโดยอิงจากค่าเฉลี่ยที่ต่ำกว่า การเพิ่มเงินพิเศษในภายหลังทำได้ง่ายกว่าการสร้างแผนจากรายได้ที่อาจไม่เข้ามา
คุณสามารถรวมเงินเดือน รายได้จากงานฟรีแลนซ์ รายได้เสริม เงินสนับสนุนจากครอบครัวเป็นประจำ สวัสดิการ และรายได้จากการลงทุนที่เชื่อถือได้
ระบุค่าใช้จ่ายคงที่ของคุณ
ค่าใช้จ่ายคงที่คือบิลที่โดยทั่วไปมีจำนวนเท่าเดิมหรือใกล้เคียงเดิมในแต่ละเดือน ซึ่งอาจรวมถึงค่าเช่าหรือค่างวดบ้าน ประกัน บิลโทรศัพท์ อินเทอร์เน็ต ค่าสมัครสมาชิก ค่างวดรถ เงินกู้นักเรียน ค่าเลี้ยงดูบุตร และยอดชำระหนี้ขั้นต่ำ
จดแต่ละรายการพร้อมวันครบกำหนด เวลาเป็นเรื่องสำคัญ หากค่าเช่าครบกำหนดวันที่ 1 แต่เงินเดือนของคุณเข้าวันที่ 5 งบประมาณของคุณต้องคำนึงถึงช่วงว่างนั้น
เว็บไซต์การศึกษาทางการเงินของรัฐบาลกลาง MyMoney.gov แนะนำให้ติดตามพฤติกรรมการใช้จ่ายและวางแผนสำหรับเป้าหมายระยะสั้นและระยะยาว นั่นคือหัวใจของการทำงบประมาณ: มองเห็นเงินของคุณอย่างชัดเจนก่อนตัดสินใจ
ติดตามค่าใช้จ่ายผันแปร
ค่าใช้จ่ายผันแปรเปลี่ยนแปลงไปในแต่ละเดือน และยังเป็นจุดที่งบประมาณจำนวนมากพังลงอย่างเงียบ ๆ
ตัวอย่าง ได้แก่ ของชำ น้ำมัน ร้านอาหาร ความบันเทิง เสื้อผ้า ของขวัญ ของใช้ในบ้าน การดูแลสัตว์เลี้ยง บริการเรียกรถ และค่าใช้จ่ายส่วนตัว หมวดหมู่เหล่านี้ไม่ได้แย่ เพียงแต่ต้องมีขีดจำกัด
เป็นเวลาหนึ่งเดือน ให้ติดตามทุกการซื้อ คุณสามารถใช้สเปรดชีต แอปจัดทำงบประมาณ ข้อมูลส่งออกจากธนาคาร หรือสมุดบันทึก อย่าเพิ่งตัดสินตัวเลขในตอนแรก เพียงรวบรวมข้อมูล เป้าหมายคือการมองเห็นความเป็นจริงอย่างชัดเจน
Consumer.gov ยังมี แหล่งข้อมูลเกี่ยวกับเงินของคุณ รวมถึงแบบฝึกหัดงบประมาณและวิดีโอ ซึ่งอาจช่วยได้หากคุณต้องการเทมเพลตแบบง่าย
สร้างตารางงบประมาณแบบง่าย
เมื่อคุณทราบรายได้และค่าใช้จ่ายแล้ว ให้เปลี่ยนข้อมูลเหล่านั้นเป็นแผนรายเดือน
| หมวดหมู่ | จำนวนเงินตัวอย่าง | หมายเหตุ |
|---|---|---|
| รายได้สุทธิรายเดือน | $4,000 | เงินหลังหักภาษีและรายการหักต่าง ๆ |
| ที่อยู่อาศัย | $1,300 | ค่าเช่าหรือค่างวดบ้าน |
| ค่าสาธารณูปโภคและโทรศัพท์ | $300 | ไฟฟ้า น้ำ อินเทอร์เน็ต มือถือ |
| อาหาร | $550 | ของชำและอาหารมื้อพื้นฐาน |
| การเดินทาง | $350 | น้ำมัน ขนส่งสาธารณะ ประกัน ค่าจอดรถ |
| การชำระหนี้ | $400 | บัตรเครดิต เงินกู้นักเรียน สินเชื่อส่วนบุคคล |
| เงินออม | $400 | กองทุนฉุกเฉิน เป้าหมายระยะสั้น |
| ค่าใช้จ่ายส่วนตัว | $300 | รับประทานอาหารนอกบ้าน ช้อปปิ้ง ความบันเทิง |
| เงินสำรองที่เหลือ | $400 | เงินสำรองเพิ่มเติมหรือเงินสำหรับเป้าหมาย |
ตารางนี้เป็นเพียงตัวอย่าง ตัวเลขของคุณจะแตกต่างออกไป ประเด็นคือการกำหนดหน้าที่ให้กับทุกดอลลาร์
เลือกวิธีจัดทำงบประมาณ
ไม่มีงบประมาณแบบเดียวที่สมบูรณ์แบบ งบประมาณที่ดีที่สุดคือแบบที่คุณใช้ได้จริง
Consumer Financial Protection Bureau อธิบาย กฎการจัดทำงบประมาณ 50/30/20 ซึ่งแบ่งรายได้หลังหักภาษีออกเป็นความจำเป็น ความต้องการ และเงินออมหรือการชำระหนี้
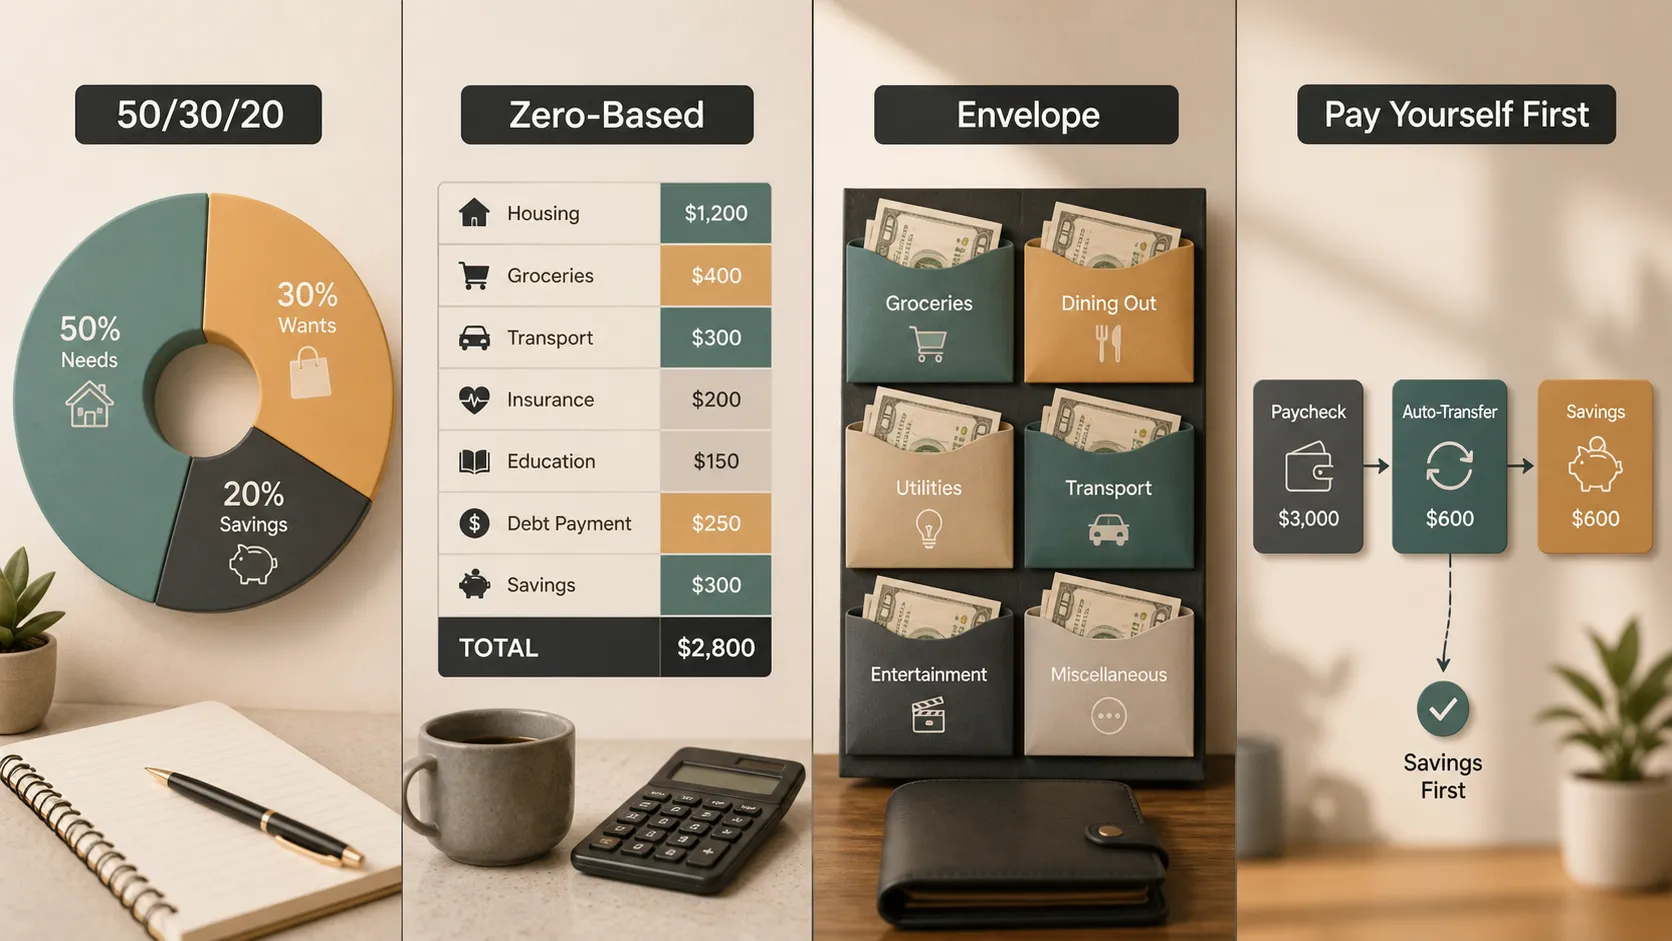
หากคุณเพิ่งเริ่มทำงบประมาณ ให้เริ่มแบบง่าย ๆ งบประมาณคร่าว ๆ ที่คุณตรวจสอบจริง ดีกว่างบประมาณสมบูรณ์แบบที่คุณเลิกใช้
มองเงินออมเป็นบิลรายการหนึ่ง
หลายคนจัดงบประมาณสำหรับบิลก่อน แล้วหวังว่าจะมีเงินออมในภายหลัง ซึ่งมักไม่ได้ผล เงินออมควรถูกมองเป็นค่าใช้จ่ายรายเดือนจริง ๆ
Investor.gov แนะนำให้กำหนดเป้าหมายทางการเงิน ประเมินสถานะการเงินของคุณ ชำระหนี้ดอกเบี้ยสูง และเก็บออมไว้ใช้ยามฉุกเฉิน ในคู่มือ การออมและการลงทุน
เริ่มจากกองทุนฉุกเฉิน แม้เงินสำรองเพียงเล็กน้อยก็ช่วยป้องกันไม่ให้ค่าซ่อมรถ ค่ารักษาพยาบาล หรือการพลาดกะทำงาน กลายเป็นหนี้บัตรเครดิตได้ หลังจากนั้น คุณสามารถวางงบประมาณสำหรับเป้าหมาย เช่น การท่องเที่ยว การศึกษา บ้าน การเกษียณ หรือการเริ่มธุรกิจ
แหล่งข้อมูล Money Smart ของ FDIC ก็มีประโยชน์สำหรับการสร้างความมั่นใจด้านการเงินขั้นพื้นฐานเกี่ยวกับการออม การใช้จ่าย การกู้ยืม และการปกป้องเงินของคุณ
จัดการหนี้อย่างตรงไปตรงมา
การชำระหนี้ต้องมีตำแหน่งที่ชัดเจนในงบประมาณของคุณ เริ่มจากการชำระยอดขั้นต่ำเพื่อหลีกเลี่ยงค่าปรับล่าช้าและผลกระทบต่อเครดิต จากนั้นตัดสินใจว่าเงินส่วนเกินควรนำไปชำระหนี้ดอกเบี้ยสูงหรือไม่
หนี้บัตรเครดิตดอกเบี้ยสูงมีค่าใช้จ่ายสูงเป็นพิเศษ หากงบประมาณของคุณมีที่ว่างสำหรับการชำระเพิ่มเติม การลดหนี้ดังกล่าวอาจเป็นหนึ่งในวิธีดำเนินการทางการเงินที่ดีที่สุดที่คุณทำได้
คู่มือของ FTC เกี่ยวกับ วิธีปลดหนี้ แนะนำให้เริ่มจากงบประมาณ ติดต่อเจ้าหนี้ตั้งแต่เนิ่น ๆ หากคุณค้างชำระ และระมัดระวังบริการช่วยเหลือการปลดหนี้ที่มีค่าใช้จ่าย หากมีบริษัททวงหนี้เข้ามาเกี่ยวข้อง แหล่งข้อมูล การทวงหนี้ ของ CFPB อธิบายสิทธิของผู้บริโภคและขั้นตอนต่อไปที่ปฏิบัติได้จริง
ทบทวนงบประมาณทุกเดือน
งบประมาณไม่ใช่สิ่งที่คุณเขียนครั้งเดียวแล้วลืมไป แต่เป็นสิ่งที่คุณปรับเปลี่ยน
เมื่อสิ้นสุดแต่ละเดือน ให้เปรียบเทียบแผนของคุณกับสิ่งที่เกิดขึ้นจริง ของชำมีราคาสูงกว่าที่คาดหรือไม่ ค่าสมัครสมาชิกสะสมมากขึ้นหรือไม่ ค่ารักษาพยาบาลหรือค่าซ่อมรถเปลี่ยนแผนหรือไม่ ใช้ข้อมูลนั้นเพื่อปรับเดือนถัดไป
เครื่องมือ MyMoney Five ของ MyMoney.gov มีประโยชน์ เพราะจัดกรอบการจัดการเงินไว้รอบด้านการหารายได้ การออม การใช้จ่าย การกู้ยืม และการปกป้อง งบประมาณเกี่ยวข้องกับทั้งห้าด้าน
เปลี่ยนงบประมาณของคุณให้เป็นการนำเสนอที่ชัดเจน
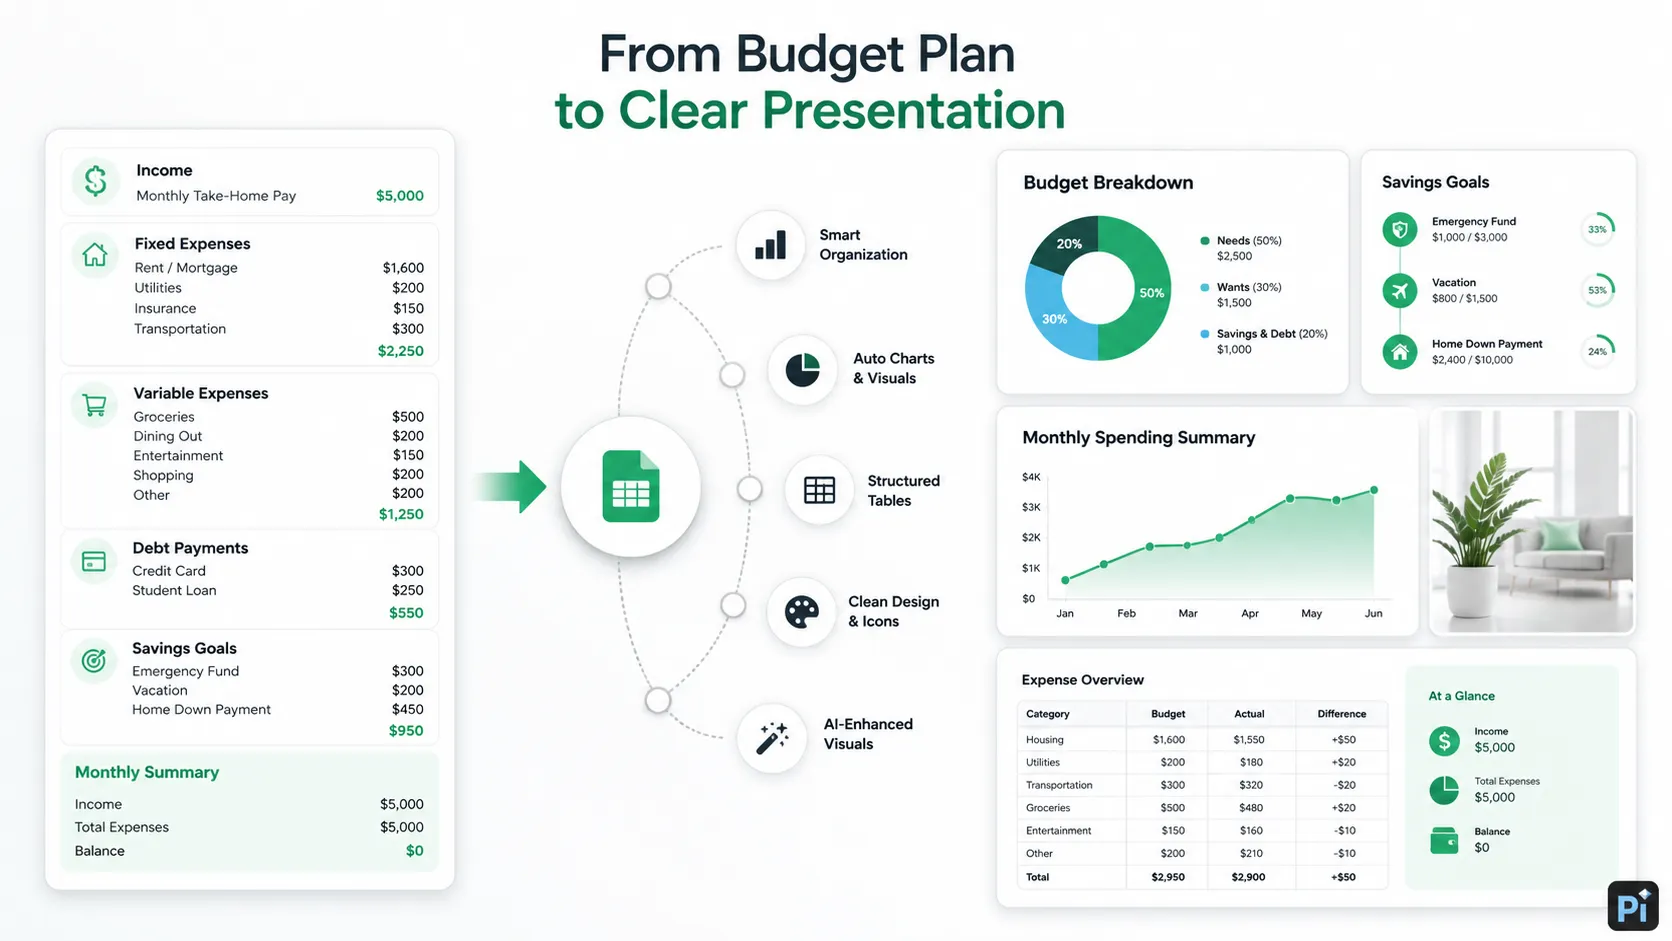
หากคุณกำลังจัดทำงบประมาณสำหรับครัวเรือน ธุรกิจขนาดเล็ก โครงงานในชั้นเรียน องค์กรไม่แสวงหากำไร หรือทีม คุณอาจต้องอธิบายแผนให้ผู้อื่นเข้าใจ นั่นคือจุดที่ Pi เข้ามาใช้งานได้อย่างเป็นธรรมชาติ
คุณสามารถเปลี่ยนแผนงบประมาณ สรุปการใช้จ่ายรายเดือน หรือเป้าหมายการออม ให้เป็นงานนำเสนอที่เรียบร้อยด้วยแผนภูมิ ตาราง ไอคอน การจัดวางอัตโนมัติ และภาพที่สร้างด้วย AI งบประมาณครัวเรือนสามารถกลายเป็นรายละเอียดค่าใช้จ่าย งบประมาณธุรกิจขนาดเล็กสามารถกลายเป็นงานนำเสนอกระแสเงินสด เป้าหมายการออมสามารถกลายเป็นไทม์ไลน์แบบภาพ
Pi ไม่ใช่แอปจัดทำงบประมาณ และไม่ได้แทนที่การตัดสินใจทางการเงิน แต่ช่วยสื่อสารงบประมาณอย่างชัดเจน ซึ่งสำคัญเมื่อมีมากกว่าหนึ่งคนที่ต้องเข้าใจแผน
บทสรุป
การจัดทำงบประมาณเริ่มต้นด้วยขั้นตอนที่ปฏิบัติได้ไม่กี่ข้อ: รู้รายได้ของคุณ ระบุค่าใช้จ่ายคงที่ ติดตามการใช้จ่ายผันแปร ตั้งเป้าหมายการออม วางแผนชำระหนี้ และทบทวนตัวเลขทุกเดือน
งบประมาณที่ดีที่สุดคือแบบที่สมจริง ควรมีพื้นที่สำหรับความจำเป็น ความต้องการบางอย่าง เงินออม และค่าใช้จ่ายที่ไม่คาดคิด หากงบประมาณใช้ได้แค่บนกระดาษ มันจะใช้ไม่ได้ในชีวิตจริง
งบประมาณไม่ใช่เรื่องของการควบคุมทุกการซื้อเล็ก ๆ น้อย ๆ ไปตลอดกาล แต่เป็นการทำให้คุณเห็นภาพเงินของตัวเองอย่างชัดเจน เพื่อให้ตัดสินใจได้ดีขึ้นก่อนที่เงินจะหมด
คำถามที่พบบ่อย (FAQ)
ถาม: วิธีที่ง่ายที่สุดในการจัดทำงบประมาณคืออะไร
ตอบ: เริ่มจากรายได้สุทธิรายเดือน ระบุบิลคงที่ ติดตามการใช้จ่ายผันแปร กำหนดจำนวนเงินออม และเปรียบเทียบค่าใช้จ่ายรวมกับรายได้
ถาม: กฎงบประมาณ 50/30/20 คืออะไร
ตอบ: เป็นวิธีง่าย ๆ ที่แบ่งรายได้หลังหักภาษีออกเป็นความจำเป็น ความต้องการ และเงินออมหรือการชำระหนี้ มีประโยชน์ในฐานะจุดเริ่มต้น ไม่ใช่กฎตายตัว
ถาม: ฉันควรทบทวนงบประมาณบ่อยแค่ไหน
ตอบ: ทบทวนอย่างน้อยเดือนละครั้ง หากรายได้ของคุณไม่สม่ำเสมอหรือเงินตึงมือ ให้ตรวจสอบทุกสัปดาห์
ถาม: Pi ช่วยเรื่องการจัดทำงบประมาณได้หรือไม่
ตอบ: Pi สามารถช่วยเปลี่ยนแผนงบประมาณหรือสรุปการใช้จ่ายให้เป็นงานนำเสนอที่ชัดเจนด้วยแผนภูมิ ตาราง ไอคอน เลย์เอาต์ และภาพ แต่ไม่ได้แทนที่การวางแผนทางการเงิน


