nasıl bütçe yapılır
Bütçe, para harcadığınız için bir ceza değildir. Ay bitmeden önce paranızın nereye gitmesi gerektiğine karar vermek için basit bir plandır. İyi bir bütçe faturalarınızı zamanında ödemenize, stresi azaltmanıza, hedefleriniz için tasarruf etmenize ve küçük para sızıntılarını pahalı alışkanlıklara dönüşmeden fark etmenize yardımcı olur.
Temel fikir basittir: giren para ile çıkan parayı karşılaştırın. Consumer.gov, bir bütçenin ne kadar para kazandığınızı ve onu nasıl harcadığınızı gösterdiğini açıklar; bütçe hazırlama rehberi de yeni başlayanlar için iyi bir başlangıç noktasıdır.
Aylık Gelirinizle Başlayın
İlk adım, gerçekten ne kadar parayla çalışmanız gerektiğini bilmektir. Brüt maaşınızı değil, net gelirinizi kullanın. Net gelir; vergiler, sigorta, emeklilik katkıları ve diğer kesintilerden sonra banka hesabınıza ulaşan paradır.
Geliriniz her ay değişiyorsa temkinli bir tahmin kullanın. Örneğin serbest çalışıyorsanız, saatlik vardiyalarda çalışıyorsanız veya komisyon kazanıyorsanız, son 6 ila 12 aya bakın ve bütçenizi daha düşük bir ortalama üzerinden oluşturun. Daha sonra ek para eklemek, gelmeyebilecek bir gelir üzerine plan kurmaktan daha kolaydır.
Maaş ödemelerini, serbest çalışma gelirini, ek geliri, düzenli aile desteğini, yardımları ve güvenilir yatırım gelirini dahil edebilirsiniz.
Sabit Giderlerinizi Listeleyin
Sabit giderler, genellikle her ay aynı kalan veya buna yakın olan faturalardır. Bunlar kira veya konut kredisi, sigorta, telefon faturası, internet, abonelikler, araç ödemesi, öğrenci kredileri, çocuk bakımı ve asgari borç ödemelerini içerebilir.
Her birini son ödeme tarihiyle birlikte yazın. Zamanlama önemlidir. Kiranız ayın 1'inde ödeniyorsa ve maaşınız ayın 5'inde yatıyorsa, bütçenizin bu boşluğu hesaba katması gerekir.
Federal finansal eğitim sitesi MyMoney.gov, harcama alışkanlıklarının takip edilmesini ve kısa ile uzun vadeli hedefler için plan yapılmasını önerir. Bütçelemenin özü budur: karar vermeden önce paranızı net bir şekilde görmek.
Değişken Giderleri Takip Edin
Değişken giderler aydan aya değişir. Ayrıca birçok bütçenin sessizce dağıldığı alan da burasıdır.
Örnekler arasında market alışverişi, yakıt, restoranlar, eğlence, giyim, hediyeler, ev malzemeleri, evcil hayvan bakımı, araç çağırma hizmetleri ve kişisel harcamalar yer alır. Bu kategoriler kötü değildir. Sadece sınırlara ihtiyaç duyarlar.
Bir ay boyunca her satın alımı takip edin. Elektronik tablo, bütçeleme uygulaması, banka dışa aktarma dosyası veya defter kullanabilirsiniz. İlk başta rakamları yargılamayın. Sadece toplayın. Amaç, gerçeği net bir şekilde görmektir.
Consumer.gov ayrıca, basit bir şablon istiyorsanız yardımcı olabilecek bütçe çalışma sayfaları ve videolar da dahil olmak üzere para kaynaklarınızı sunar.
Basit Bir Bütçe Tablosu Oluşturun
Gelir ve giderlerinizi öğrendikten sonra bunları aylık bir plana dönüştürün.
| Kategori | Örnek tutar | Notlar |
|---|---|---|
| Aylık net gelir | $4,000 | Vergiler ve kesintiler sonrası para |
| Konut | $1,300 | Kira veya konut kredisi |
| Faturalar ve telefon | $300 | Elektrik, su, internet, mobil |
| Gıda | $550 | Market alışverişi ve temel öğünler |
| Ulaşım | $350 | Yakıt, toplu taşıma, sigorta, park |
| Borç ödemeleri | $400 | Kredi kartları, öğrenci kredileri, kişisel krediler |
| Tasarruf | $400 | Acil durum fonu, kısa vadeli hedefler |
| Kişisel harcamalar | $300 | Dışarıda yemek, alışveriş, eğlence |
| Kalan tampon | $400 | Ek güvence veya hedef parası |
Bu tablo yalnızca bir örnektir. Rakamlarınız farklı görünecektir. Amaç, her dolara bir görev vermektir.
Bir Bütçeleme Yöntemi Seçin
Tek bir mükemmel bütçe yoktur. En iyi bütçe, gerçekten kullanabileceğiniz bütçedir.
Tüketici Finansal Koruma Bürosu, vergi sonrası geliri ihtiyaçlar, istekler ve tasarruf veya borç geri ödemesi arasında bölen 50/30/20 bütçeleme kuralını açıklar.
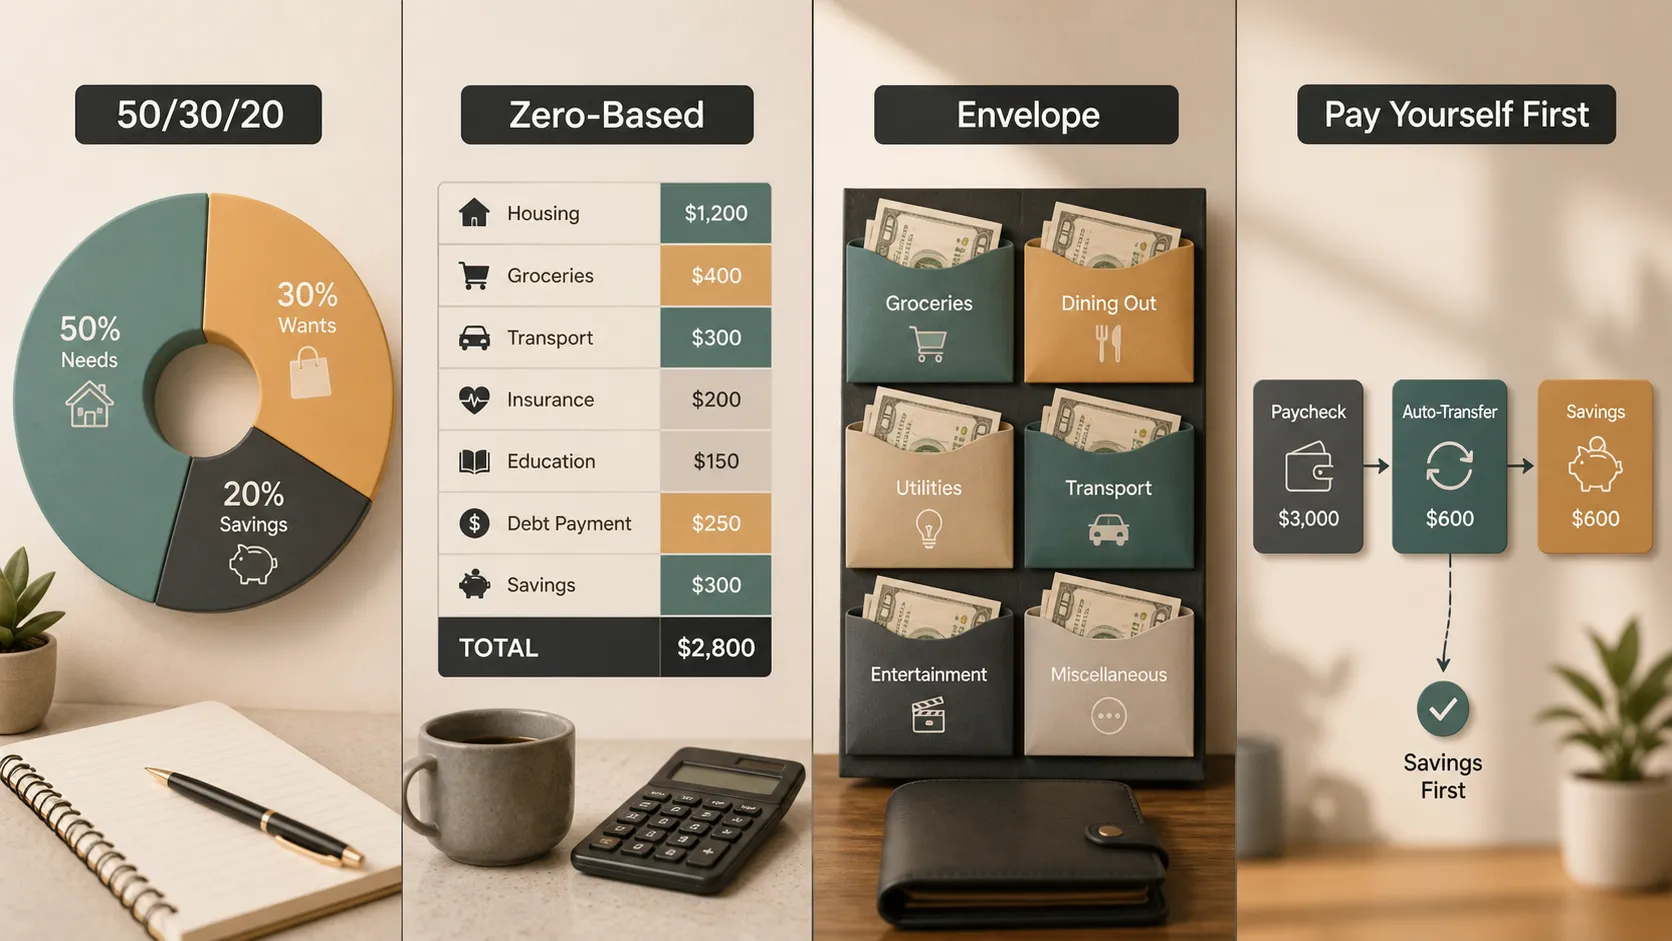
Bütçelemede yeniyseniz, basit başlayın. Gerçekten kontrol ettiğiniz kaba bir bütçe, terk ettiğiniz mükemmel bir bütçeden daha iyidir.
Tasarrufu Fatura Gibi Görün
Birçok kişi önce faturalar için bütçe ayırır ve tasarrufun daha sonra gerçekleşmesini umar. Bu genellikle işe yaramaz. Tasarruf, gerçek bir aylık gider gibi ele alınmalıdır.
Investor.gov, tasarruf ve yatırım rehberinde finansal hedefleri tanımlamayı, mali durumunuzu değerlendirmeyi, yüksek faizli borçları azaltmayı ve zor günler için tasarruf etmeyi önerir.
Acil durum fonuyla başlayın. Küçük bir güvence bile araç tamirinin, sağlık faturasının veya kaçırılan bir iş vardiyasının kredi kartı borcuna dönüşmesini engelleyebilir. Ardından seyahat, eğitim, ev, emeklilik veya iş kurma gibi hedefler için bütçe ayırabilirsiniz.
FDIC'nin Money Smart kaynakları da tasarruf etme, harcama, borçlanma ve paranızı koruma konularında temel finansal güven oluşturmak için faydalıdır.
Borçlarla Dürüstçe İlgilenin
Borç ödemelerinin bütçenizde net bir yeri olmalıdır. Gecikme ücretlerinden ve kredi itibarınızın zarar görmesinden kaçınmak için asgari ödemelerle başlayın. Ardından ek paranın yüksek faizli borca gidip gitmeyeceğine karar verin.
Yüksek faizli kredi kartı borcu özellikle pahalıdır. Bütçenizde ek ödemeler için yer varsa, bu borcu azaltmak yapabileceğiniz en güçlü finansal hamlelerden biri olabilir.
FTC'nin borçtan nasıl kurtulunur rehberi, bütçeyle başlamayı, gerideyseniz alacaklılarla erken iletişime geçmeyi ve ücretli borç hafifletme hizmetlerine karşı dikkatli olmayı önerir. Borç tahsildarları devredeyse, CFPB'nin borç tahsilatı kaynakları tüketici haklarını ve pratik sonraki adımları açıklar.
Bütçeyi Her Ay Gözden Geçirin
Bütçe, bir kez yazıp unutacağınız bir şey değildir. Ayarladığınız bir şeydir.
Her ayın sonunda planınızı gerçekte olanlarla karşılaştırın. Market alışverişi beklenenden fazla mı tuttu? Abonelikler birikti mi? Sağlık faturası veya araç tamiri planı değiştirdi mi? Bu bilgileri bir sonraki ayı ayarlamak için kullanın.
MyMoney.gov'un MyMoney Five araçları faydalıdır çünkü para yönetimini kazanma, tasarruf etme, harcama, borçlanma ve koruma etrafında ele alırlar. Bütçe bu beşinin tümüne dokunur.
Bütçenizi Açık Bir Sunuma Dönüştürün
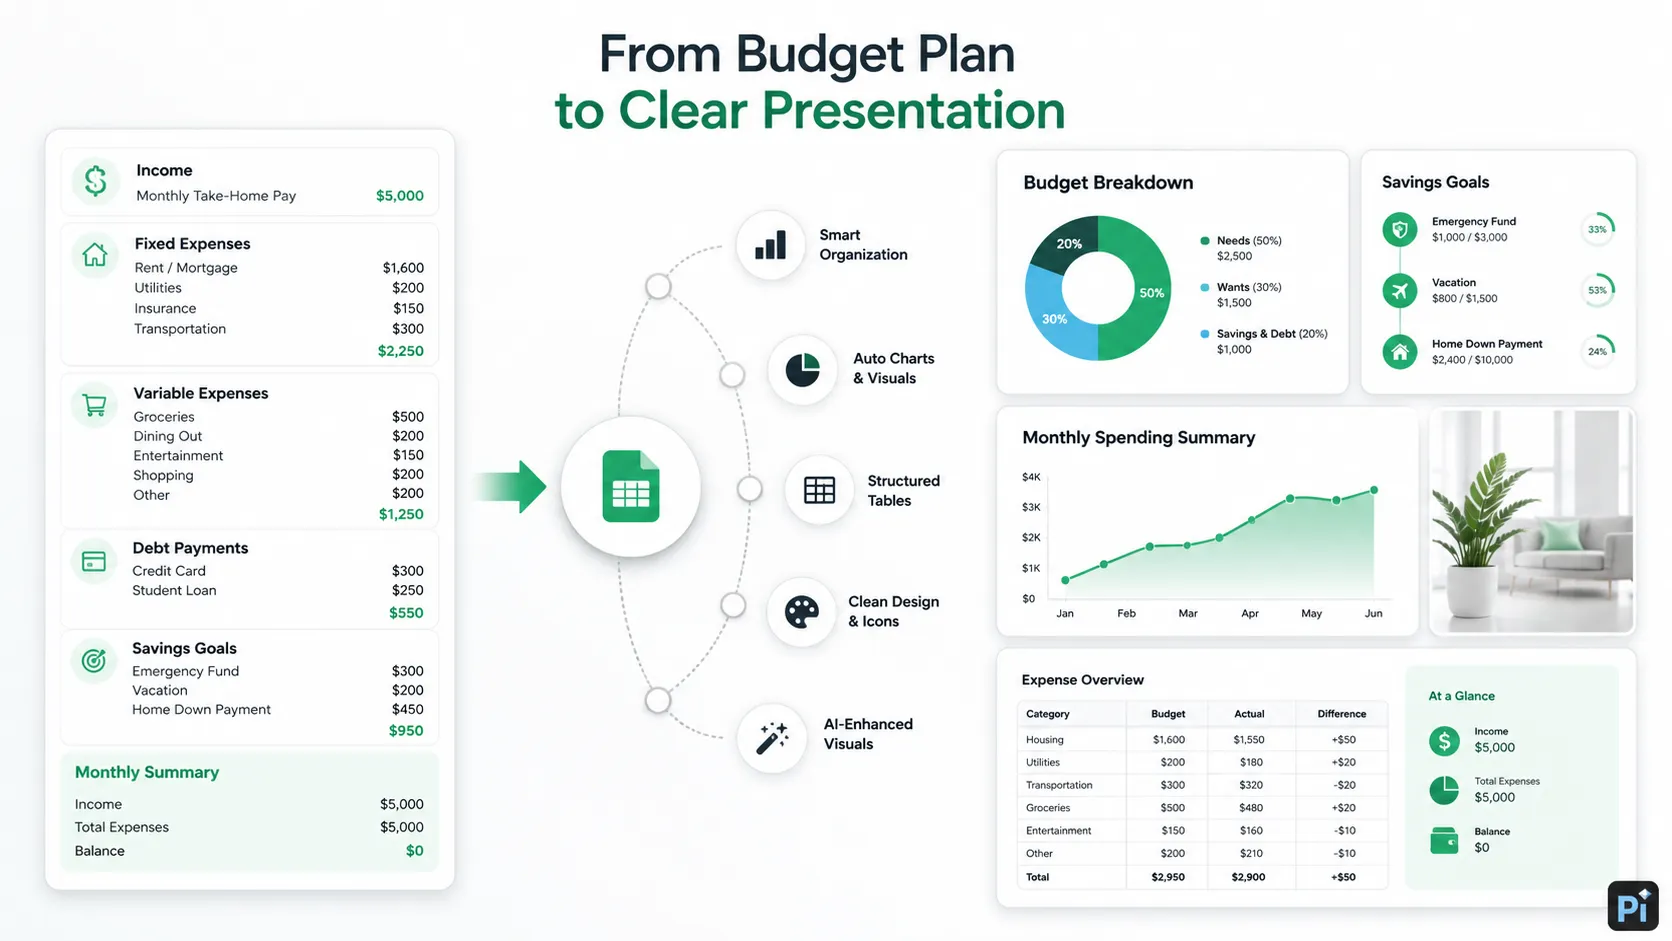
Bir hane, küçük işletme, sınıf projesi, kâr amacı gütmeyen kuruluş veya ekip için bütçe yapıyorsanız, planı başka kişilere açıklamanız gerekebilir. İşte Pi bu noktada doğal bir şekilde devreye girebilir.
Bir bütçe planını, aylık harcama özetini veya tasarruf hedefini; grafikler, tablolar, simgeler, otomatik düzen ve yapay zekâ tarafından oluşturulan görsellerle temiz bir sunuma dönüştürebilirsiniz. Hane bütçesi bir gider dağılımına dönüşebilir. Küçük işletme bütçesi bir nakit akışı sunumuna dönüşebilir. Tasarruf hedefi görsel bir zaman çizelgesine dönüşebilir.
Pi bir bütçeleme uygulaması değildir ve finansal değerlendirmelerin yerini almaz. Bütçenin açıkça iletilmesine yardımcı olur; bu da planı birden fazla kişinin anlaması gerektiğinde önemlidir.
Sonuç
Bütçe yapmak birkaç pratik adımla başlar: gelirinizi bilin, sabit giderleri listeleyin, değişken harcamaları takip edin, tasarruf hedefleri belirleyin, borç ödemelerini planlayın ve rakamları her ay gözden geçirin.
En iyi bütçe gerçekçidir. İhtiyaçlara, bazı isteklere, tasarrufa ve beklenmedik maliyetlere yer bırakmalıdır. Bütçe yalnızca kâğıt üzerinde işe yarıyorsa, gerçek hayatta işe yaramaz.
Bütçe, sonsuza dek her küçük satın almayı kontrol etmekle ilgili değildir. Para bitmeden önce daha iyi kararlar verebilmeniz için paranızın net bir resmini kendinize sunmakla ilgilidir.
Sıkça Sorulan Sorular (SSS)
S: Bütçe yapmanın en kolay yolu nedir?
C: Aylık net gelirle başlayın, sabit faturaları listeleyin, değişken harcamaları takip edin, bir tasarruf tutarı belirleyin ve toplam giderleri gelirle karşılaştırın.
S: 50/30/20 bütçe kuralı nedir?
C: Vergi sonrası geliri ihtiyaçlar, istekler ve tasarruf veya borç geri ödemesi arasında bölen basit bir yöntemdir. Katı bir kural değil, başlangıç noktası olarak faydalıdır.
S: Bütçemi ne sıklıkla gözden geçirmeliyim?
C: En az ayda bir kez gözden geçirin. Geliriniz düzensizse veya para sıkıntınız varsa, her hafta kontrol edin.
S: Pi bütçeleme konusunda yardımcı olabilir mi?
C: Pi, bütçe planını veya harcama özetini grafikler, tablolar, simgeler, düzenler ve görsellerle açık bir sunuma dönüştürmeye yardımcı olabilir; ancak finansal planlamanın yerini almaz.


