如何制定預算
預算不是對花錢的懲罰,而是在這個月不知不覺過去之前,決定你的錢該花到哪裡的簡單計畫。好的預算能幫助你準時繳帳單、減輕壓力、為目標儲蓄,並在小小的金錢漏洞變成昂貴習慣前察覺它們。
基本概念很簡單:比較收入與支出。Consumer.gov 說明,預算能顯示你賺多少錢以及如何花錢,而其關於 制定預算 的指南,是很適合初學者的起點。
從每月收入開始
第一步是了解你實際可運用的金額。請使用淨收入,而不是稅前薪資。淨收入是扣除稅金、保險、退休金提撥及其他扣款後,實際存入你銀行帳戶的錢。
如果你的收入每月都有變動,請採用保守估計。例如,如果你接自由案、按時薪輪班工作或賺取佣金,請查看過去 6 到 12 個月的收入,並以較低的平均值來制定預算。日後增加額外收入比起依賴可能不會到手的收入來規劃,要容易得多。
你可以納入薪資、自由接案收入、兼職收入、固定的家庭支援、福利金以及可靠的投資收入。
列出固定支出
固定支出是每個月通常維持相同或接近相同的帳單。這些可能包括房租或房貸、保險、電話費、網路費、訂閱費、汽車貸款、學生貸款、托育費及最低債務還款額。
把每一項連同到期日寫下來。時間安排很重要。如果房租在 1 號到期,而你的薪水在 5 號才入帳,預算就必須考量這段落差。
聯邦金融教育網站 MyMoney.gov 建議追蹤消費習慣,並為短期和長期目標制定計畫。這正是預算的核心:在做決定前清楚看見你的金錢狀況。
追蹤變動支出
變動支出每個月都會改變,也正是許多預算悄悄失控的地方。
例子包括雜貨、汽油、餐廳消費、娛樂、服飾、禮物、家庭用品、寵物照護、叫車服務及個人開支。這些類別並沒有不好,只是需要設定上限。
持續一個月,追蹤每一筆消費。你可以使用試算表、預算應用程式、銀行匯出資料或筆記本。一開始不要評斷這些數字,只要蒐集它們即可。目標是清楚看見現實狀況。
Consumer.gov 也提供 你的金錢資源,其中包括預算工作表和影片;如果你想要簡單的範本,這些資源會有所幫助。
建立簡單的預算表
了解收入和支出後,將它們轉化為每月計畫。
| 類別 | 範例金額 | 備註 |
|---|---|---|
| 每月淨收入 | $4,000 | 扣除稅金與扣款後的金額 |
| 住房 | $1,300 | 房租或房貸 |
| 水電與電話 | $300 | 電費、水費、網路、行動電話 |
| 食物 | $550 | 雜貨與基本餐食 |
| 交通 | $350 | 汽油、大眾運輸、保險、停車 |
| 債務還款 | $400 | 信用卡、學生貸款、個人貸款 |
| 儲蓄 | $400 | 緊急預備金、短期目標 |
| 個人支出 | $300 | 外食、購物、娛樂 |
| 剩餘緩衝金 | $400 | 額外緩衝或目標資金 |
這張表僅為範例。你的數字會有所不同。重點是讓每一塊錢都有用途。
選擇預算方法
沒有唯一完美的預算。最好的預算是你實際能夠使用的預算。
消費者金融保護局說明了 50/30/20 預算法則,此方法將稅後收入分為需求、想要的項目,以及儲蓄或償還債務。
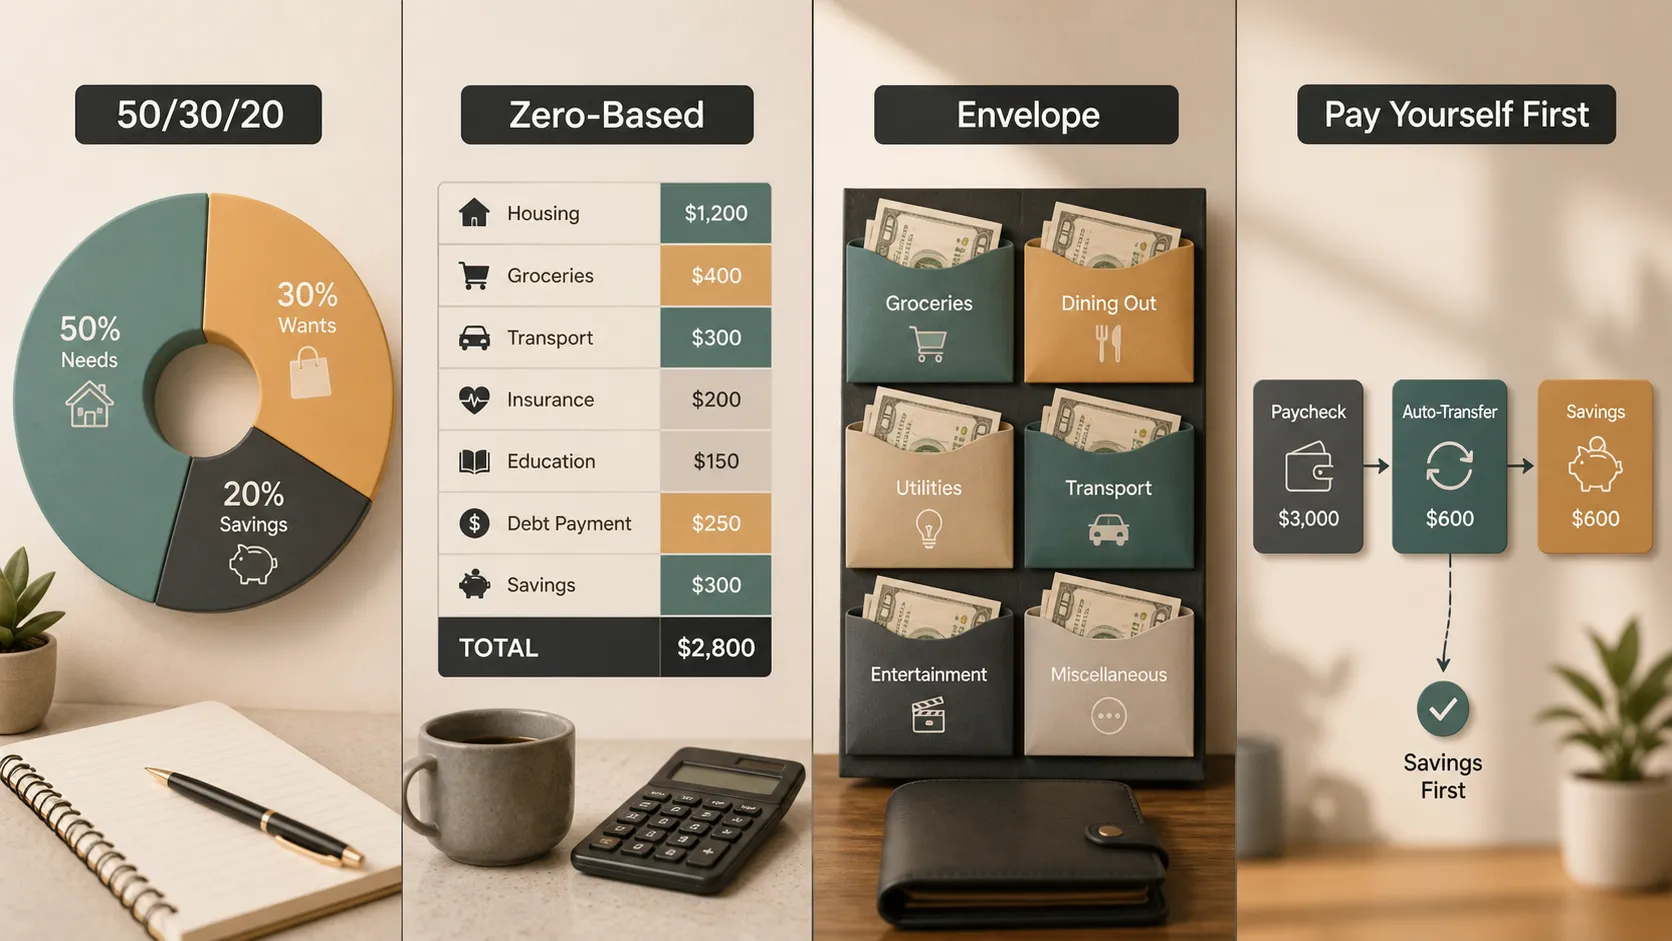
如果你剛開始做預算,請從簡單開始。你實際會查看的粗略預算,比你會放棄的完美預算更好。
把儲蓄當成帳單
許多人先為帳單編列預算,希望之後還能存到錢。這通常行不通。儲蓄應被視為真正的每月支出。
Investor.gov 在其 儲蓄與投資 指南中,建議設定財務目標、了解自己的財務狀況、償還高利率債務,以及為不時之需儲蓄。
先從緊急預備金開始。即使是一小筆緩衝金,也能避免汽車維修、醫療帳單或錯過工作班次演變成信用卡債務。之後,你可以為旅遊、教育、購屋、退休或創業等目標編列預算。
FDIC 的 Money Smart 資源也很適合用於建立儲蓄、消費、借貸及保護資金方面的基本財務信心。
誠實面對債務
債務還款需要在預算中有明確位置。先支付最低還款額,以避免滯納金和信用受損。接著,決定額外資金是否應用於高利率債務。
高利率信用卡債務尤其昂貴。如果你的預算有餘裕可額外還款,償還這類債務可能是你能採取的最有力財務行動之一。
FTC 關於 如何擺脫債務 的指南建議先從預算開始,若你已逾期則及早聯絡債權人,並謹慎對待收費的債務減免服務。如果涉及催收人員,CFPB 的 債務催收資源 說明了消費者權利與實際的下一步做法。
每月檢視預算
預算不是寫一次就忘記的東西,而是需要調整的工具。
每個月底,將你的計畫與實際發生的情況比較。雜貨是否比預期更貴?訂閱費是否累積起來?醫療帳單或汽車維修是否改變了計畫?利用這些資訊調整下個月。
MyMoney.gov 的 MyMoney Five 工具 很有幫助,因為它們以賺錢、儲蓄、消費、借貸和保護為架構來管理金錢。預算涵蓋了這五個面向。
將預算轉化為清楚的簡報
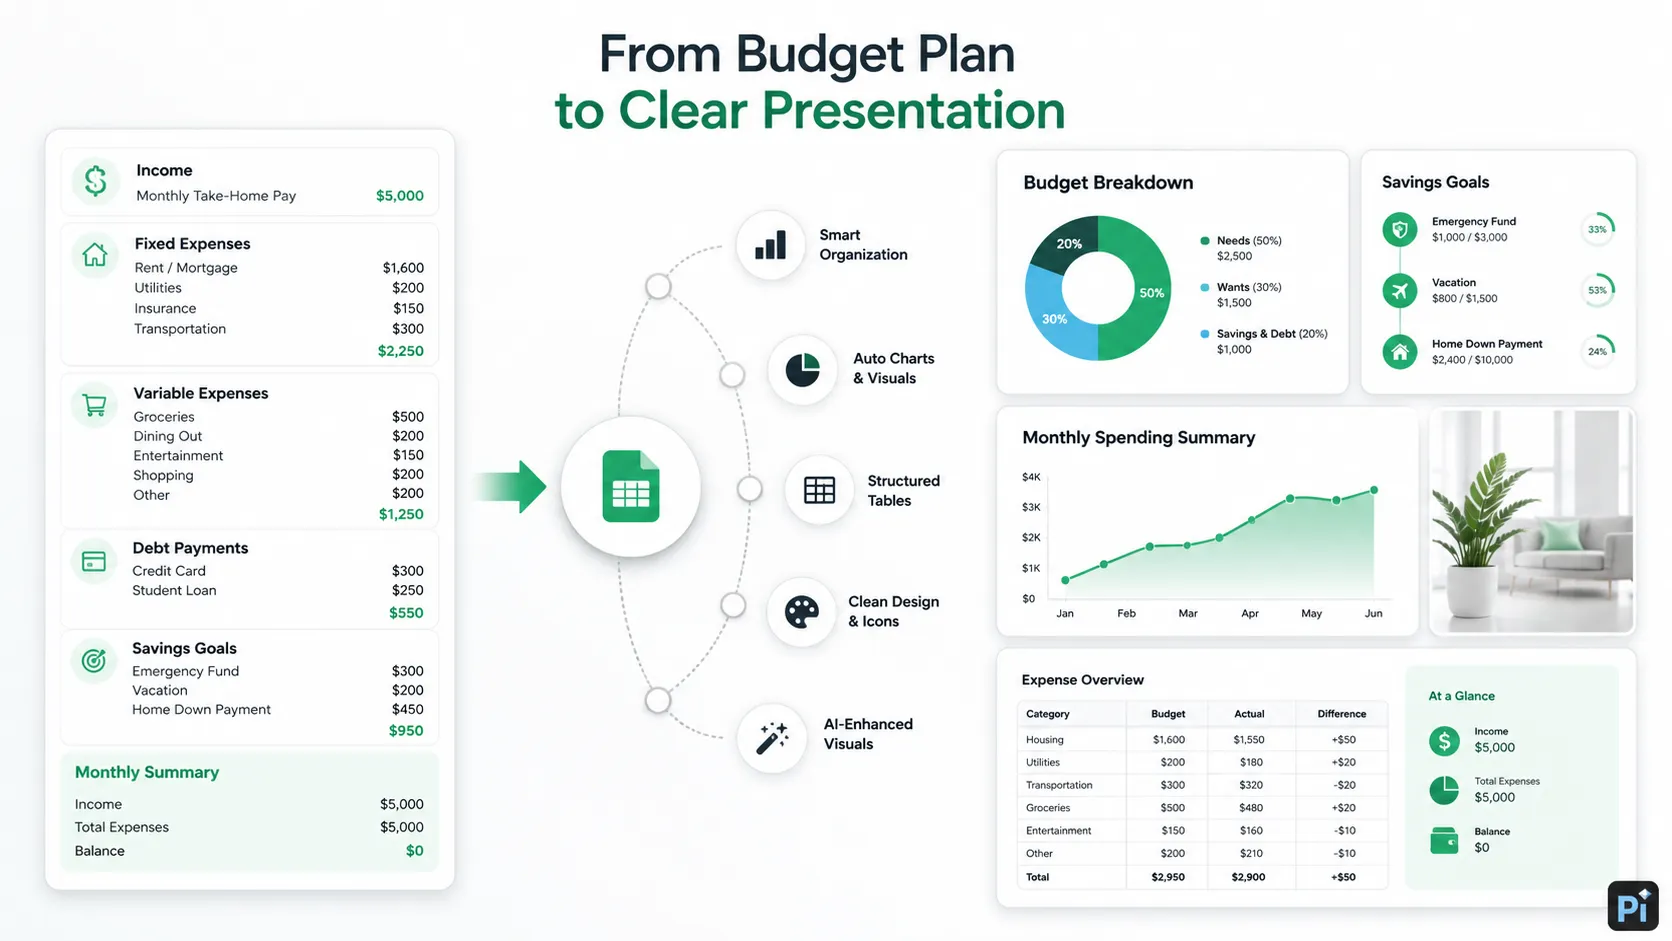
如果你是在為家庭、小型企業、課堂專案、非營利組織或團隊編列預算,你可能需要向其他人說明計畫。這正是 Pi 能自然融入的地方。
你可以將預算計畫、每月支出摘要或儲蓄目標轉換為簡潔的簡報,其中包含圖表、表格、圖示、自動版面配置和 AI 生成視覺素材。家庭預算可變成支出明細;小型企業預算可變成現金流簡報;儲蓄目標可變成視覺化時間軸。
Pi 不是預算應用程式,也不能取代財務判斷。它有助於清楚傳達預算;當不只一人需要理解計畫時,這一點很重要。
結論
制定預算始於幾個實用步驟:了解收入、列出固定支出、追蹤變動支出、設定儲蓄目標、規劃債務還款,並每月檢視數字。
最好的預算是務實的。它應為需求、一些想要的項目、儲蓄和意外成本留下空間。如果預算只在紙上可行,在現實生活中就行不通。
預算不是要永遠控制每一筆微小消費,而是讓你清楚掌握自己的金錢狀況,以便在錢花光之前做出更好的決定。
常見問題(FAQ)
問:制定預算最簡單的方法是什麼?
答:從每月淨收入開始,列出固定帳單,追蹤變動支出,設定儲蓄金額,並比較總支出與收入。
問:什麼是 50/30/20 預算法則?
答:這是一種簡單方法,將稅後收入分為需求、想要的項目,以及儲蓄或償還債務。它適合作為起點,而非嚴格法則。
問:我應該多久檢視一次預算?
答:至少每月檢視一次。如果你的收入不固定或資金吃緊,請每週查看。
問:Pi 能協助編列預算嗎?
答:Pi 可以協助將預算計畫或支出摘要轉化為清楚的簡報,其中包含圖表、表格、圖示、版面配置與視覺素材,但它無法取代財務規劃。


